← BP · חזרה לסדרה
BP 02 · DIGITAL EDITION
תוכן ענייניםDECISION ROOM
BP 02 — Beyond the Plan: Relocation & Achievement — שער חדש
BP — Business Plan: origami bird and dictionary definition
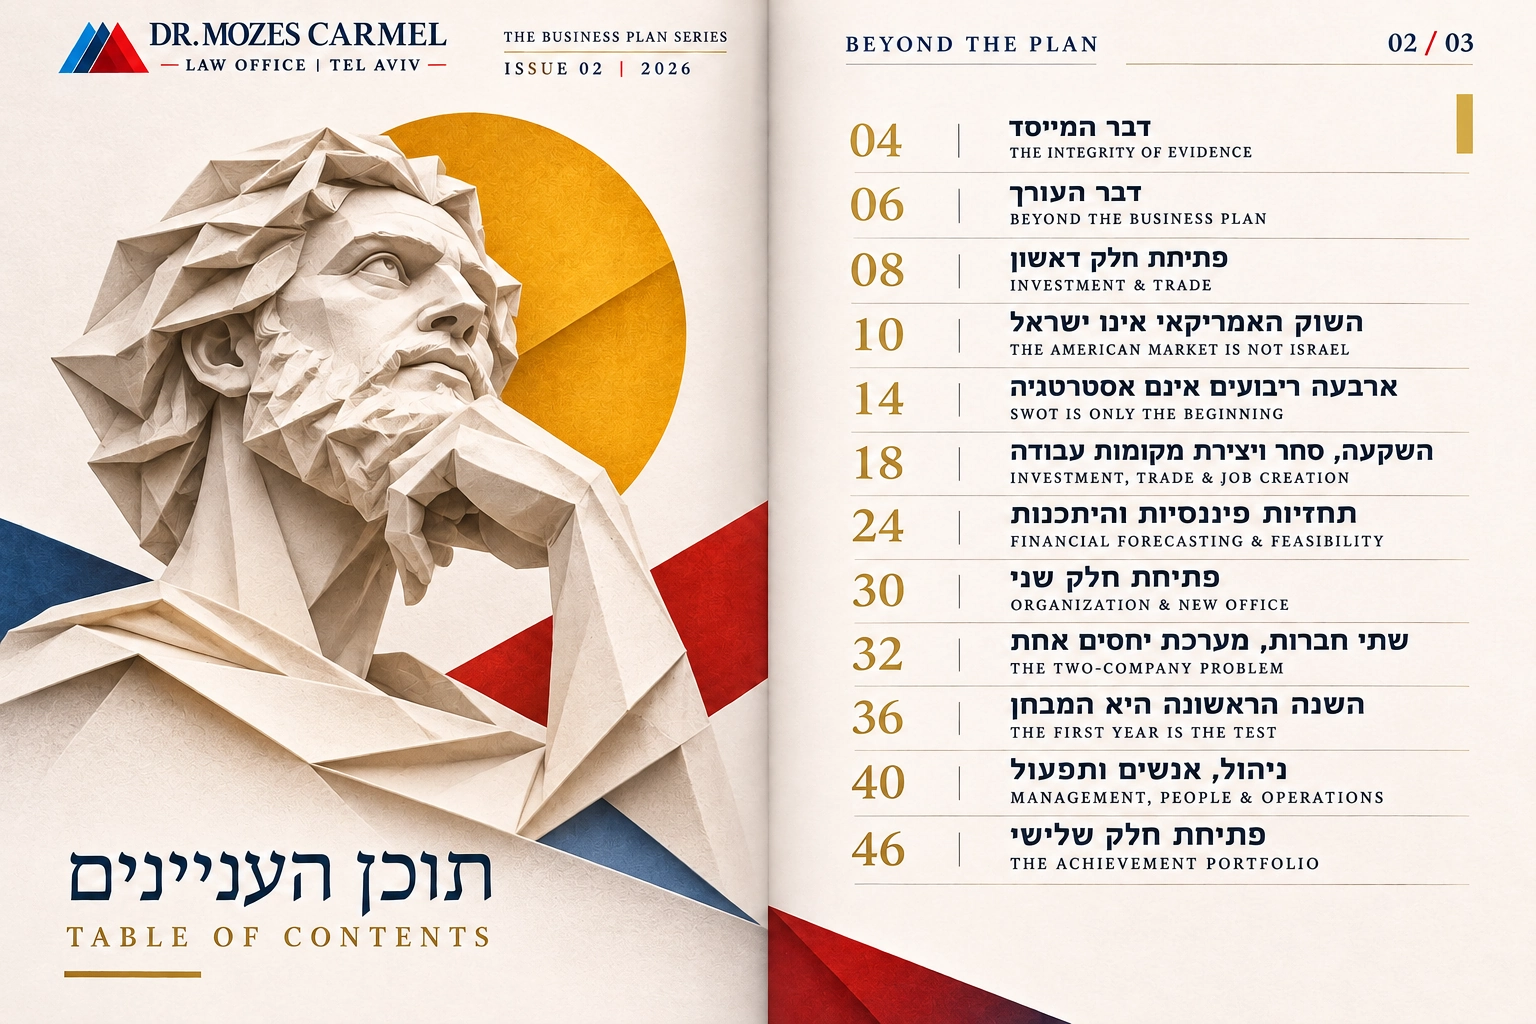
כפולת תוכן עניינים: פילוסוף אוריגמי ו־12 המאמרים המקוריים
BP 02 / 04
BP 02 / THE BUSINESS PLAN SERIES
FROM THE FOUNDER / 04 / 05
THE BUSINESS OF RELOCATION

THE INTEGRITY OF EVIDENCE.

על האמת שמאחורי התוכנית

דיוקן המייסד — ד״ר אברהם מוזס כרמל
כל יזם מאמין ברעיון שלו, וכל בעל מקצוע מבקש שהישגיו יקבלו הכרה. אולם כאשר האמונה מתורגמת לתוכנית עסקית או לפורטפוליו המוגשים לרשות אמריקאית, עליה לעמוד במבחן נוסף: מבחן הראיות. האם ההשקעה בוצעה בפועל או עדיין מתוכננת? האם העובדים מועסקים כיום או מופיעים בתחזית? האם ההכרה ניתנה בידי גורם עצמאי?

בין סיפור משכנע לסיפור אמיתי

תחזית אינה עובדה

חברה יכולה להציג תחזית שלפיה תעסיק עשרה עובדים בתוך שלוש שנים. זוהי תחזית לגיטימית, אך אין להציגה כאילו העובדים כבר מועסקים. גם תחזית שהוכנה בזהירות עלולה שלא להתממש. השאלה החשובה היא מה היה ידוע בזמן הכנתה, כיצד נבנתה והאם ההנחות הוצגו ביושר.

האחריות שמאחורי המסמך

בדיני ההגירה האמריקאיים מצג כוזב מכוון בנוגע לעובדה מהותית עלול לשאת השלכות חמורות. עם זאת, לא כל טעות או תחזית שהתבדתה היא תרמית. יש לבחון את יסודות הדין ואת נסיבות המקרה. תפקידו של איש המקצוע אינו מסתיים בניסוח משכנע: יש לבדוק מקורות, תאריכים, מסמכים וסתירות.

מן התוכנית אל האדם

בגיליון הראשון עסקנו ברעיון התוכנית העסקית ובהתפתחותה. כעת נעבור מן הרעיון אל הביצוע: תכנון השקעה וסחר, בניית מבנה ארגוני ותיעוד הישגים מקצועיים. לכאורה מדובר בעולמות שונים, אך בכולם נדרשת היכולת להפוך מציאות מורכבת לטיעון שאפשר להבין, לבדוק ולהעריך.

העיקרון

מסמך משכנע באמת אינו רק מספר סיפור טוב. הוא מאפשר לבדוק מדוע ראוי להאמין לו. זהו הבסיס לעבודה שמחברת דיוק משפטי, השפעה נרטיבית ואת האדם הנמצא במרכז התהליך.

לכתוב את העתיד באחריות

יש רגע שבו שאיפה מקצועית הופכת לטבלה, לתרשים או לתיק מסמכים. באותו רגע משתנה גם האחריות המוטלת על הכותב: עליו להבחין בין מה שכבר התרחש, מה שניתן להוכיח ומה שעדיין מתוכנן. ההבחנה הזאת אינה מגבילה את הדמיון העסקי; היא מאפשרת לקורא להעריך אותו באופן ענייני.

שלוש שכבות של אמת

בכל מסמך מקצועי מתקיימות שלוש שכבות: העובדות עצמן, ההסבר שניתן להן והמסקנה המבוקשת. אם העובדות אינן מדויקות, גם הפרשנות המבריקה ביותר לא תוכל להעניק להן בסיס. אם העובדות מדויקות אך אינן מאורגנות, הקורא עלול להחמיץ את משמעותן. לכן עבודתנו מתחילה בבדיקת המקור ונמשכת בבניית הקשר.

אחריות שאינה מסתיימת בהגשה

מסמך מקצועי אינו אמור להישכח ביום שבו נשלח. תחזית פיננסית יכולה לשמש את הנהלת החברה גם לאחר תחילת הפעילות, ותרשים ארגוני יכול לשמש לבחינת חלוקת הסמכויות בפועל. כאשר המציאות משתנה, האחריות היא להבין את השינוי ולתעד אותו, לא להגן בכל מחיר על תחזית ישנה.

ד״ר אברהם מוזס כרמלמייסד הפירמה · מפתח שיטת מוזס

נוסח מערכתי לאישור המייסד טרם פרסום בשמו. תמונת פורטרט מקורית תוטמע לאחר אישור הנכס.

DR MOZES CARMEL | LAW OFFICE · TEL AVIVMOZES LIBRARY | BP 02
BP 02 / 06
BP 02 / THE BUSINESS PLAN SERIES
LETTER FROM THE EDITOR / 06 / 07
THE BUSINESS OF RELOCATION

BEYOND THE PLAN.

הרגע שבו הרעיון פוגש את המציאות

דיוקן העורך — רתם רקח
בגיליון הראשון של BP ביקשנו להבין את התוכנית העסקית כתופעה: כיצד התפתחה ומדוע הפכה למסמך שמלווה החלטות של משקיעים, בנקים ורשויות. הגיליון השני מתחיל במקום שבו הראשון הסתיים. לא בשאלה מהי תוכנית עסקית, אלא כיצד כותבים תוכנית שיש לה אחיזה במציאות.

מההיסטוריה אל הביצוע

אמריקה אינה רק יעד

כאשר יזם ישראלי מתכנן פעילות בארצות הברית, קל לחשוב שהמעבר מתחיל ברישום חברה. המעבר האמיתי מתחיל בהבנה שמדובר בשוק אחר. לקוחות, עלויות עבודה, תרבות חוזית, תחרות ומרחק גיאוגרפי עשויים לשנות מודל שהצליח בישראל.

חברה אינה רק תרשים

בחלק השני של הגיליון אנחנו עוברים מן ההשקעה אל הארגון. מי מקבל החלטות? מי מנהל עובדים? כיצד מתחלקת האחריות בין החברה הישראלית לאמריקאית? השאלות האלה נוגעות גם לאופן שבו ארגון מבין את עצמו.

ומה עם מי שאין לו חברה?

חוקר, אמן, יזם טכנולוגי או מומחה בעל הישגים עשויים להידרש להציג מסלול מקצועי ולא תחזית מכירות. גם כאן נדרשת מלאכת עריכה: בחירה, הקשר, סדר והבחנה בין מה שמרשים אישית לבין מה שרלוונטי ראייתית.

מגזין שאפשר לעבוד איתו

לצד הכתיבה תמצאו מודלים עסקיים, תרשימים, לקסיקון וכלים לתכנון ולבדיקה. הכלים אינם מחליפים ייעוץ פרטני; הם נועדו לשפר את איכות השאלות שאיתן מתחילים. BP נולד מתוך אמונה שידע מקצועי צריך להיות נגיש, מעוצב היטב ובעל ערך ממשי.

מדוע גיליון שני

הגיליון הראשון של BP עסק בהיסטוריה וברעיון של התוכנית העסקית. הגיליון השני שואל כיצד רעיון הופך להחלטה שאפשר לבחון. המעבר הזה מחייב אותנו לצאת מן השפה המופשטת אל עולם של מחירים, לקוחות, מבנים ארגוניים, אנשים ומסמכים. הוא גם מחייב נכונות לגלות שהנחה יפה אינה בהכרח הנחה נכונה.

הקורא כשותף למחקר

אנחנו מבקשים מן הקורא לא להסתפק בתשובות. בכל מאמר נציע שאלות עבודה, הבחנות ודרכים לבחון מידע. אין כאן נוסחה אחידה לכל חברה או לכל בעל מקצוע. יש כאן ניסיון להעניק כלים לחשיבה ביקורתית, כדי שהשיחה הבאה עם עורך דין, יועץ עסקי או רואה חשבון תהיה ממוקדת יותר.

העיצוב הוא חלק מהעריכה

הגרפים, האיורים והטיפוגרפיה בגיליון אינם תוספת קישוטית. הם נועדו להבהיר קשרים שקשה לראות בטקסט רציף: כיצד השקעה מתפזרת בין שימושים, כיצד אחריות עוברת בין בעלי תפקידים וכיצד טענה מתחברת לראיה. עיצוב טוב אינו מסתיר מורכבות; הוא עוזר לנו לקרוא אותה.

ארז רתם רקחמנהל הפירמה ופיתוח עסקי בארצות הברית
DR MOZES CARMEL | LAW OFFICE · TEL AVIVMOZES LIBRARY | BP 02
WHY editorial statement art
EDITORIAL MANIFESTO · APPROVED ART DIRECTION
BP 02 / 08
PART I · PAGE 08
01.

INVESTMENT
& TRADE.

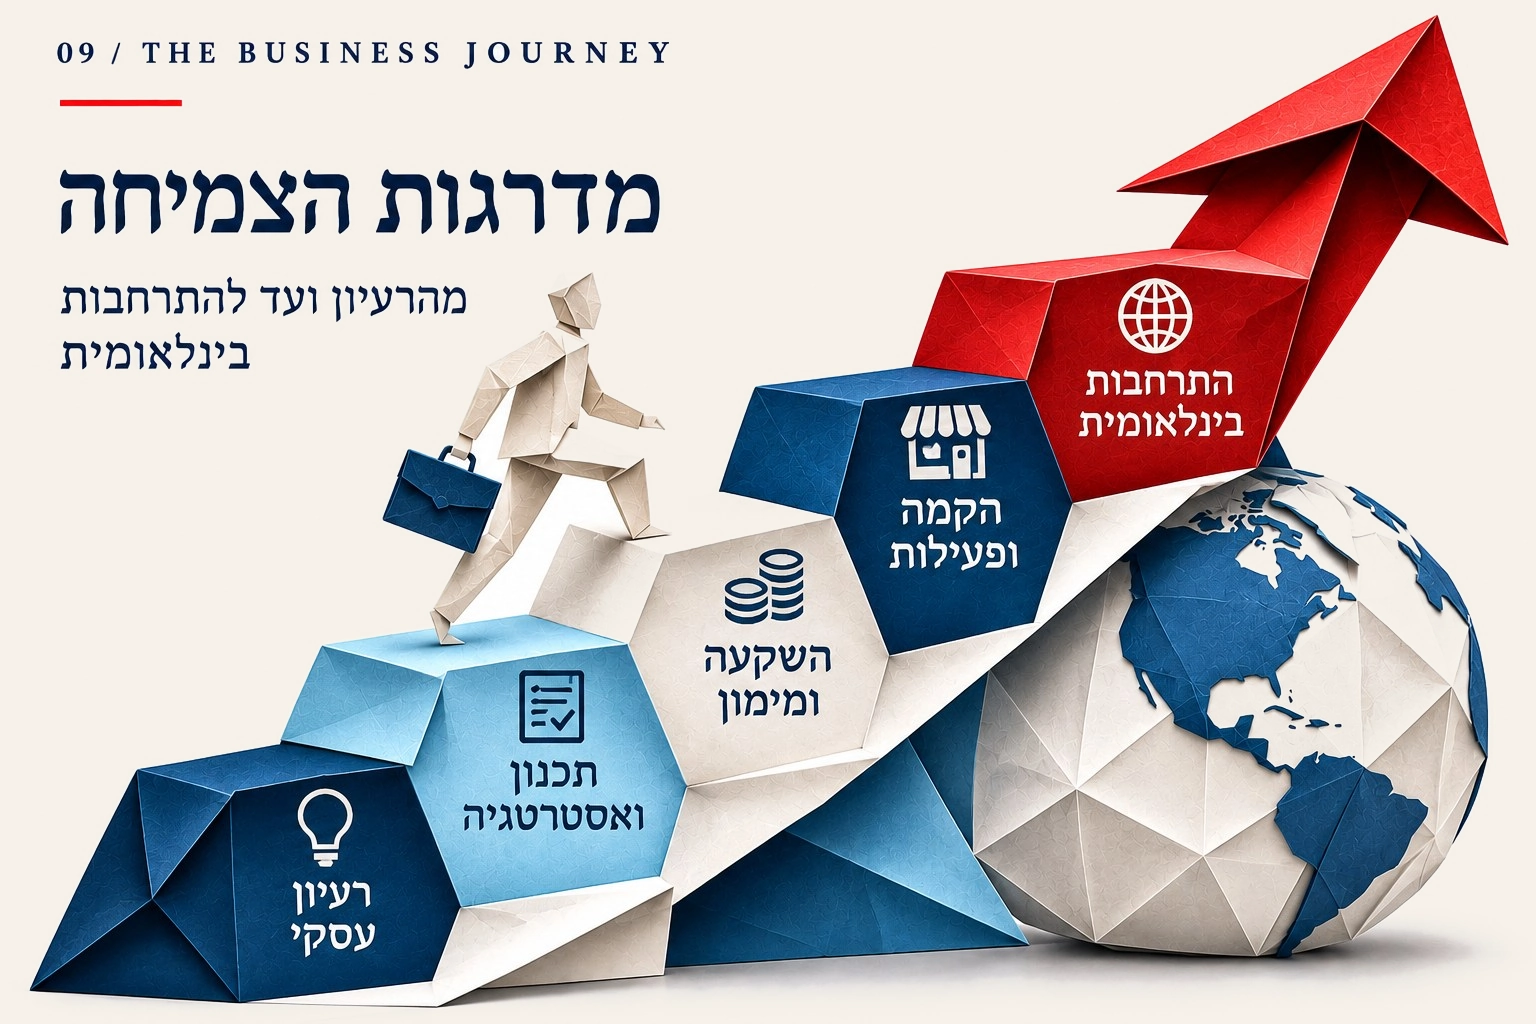
BP 02 / VISUAL ESSAY 04 — THE RELOCATION JOURNEY
מסע הרילוקיישן העסקי

השקעה וסחר

BP 02 / 01 10
01
THE BUSINESS PLAN SERIES · FIELD NOTES

THE AMERICAN MARKET IS NOT ISRAEL

השוק האמריקאי אינו ישראל

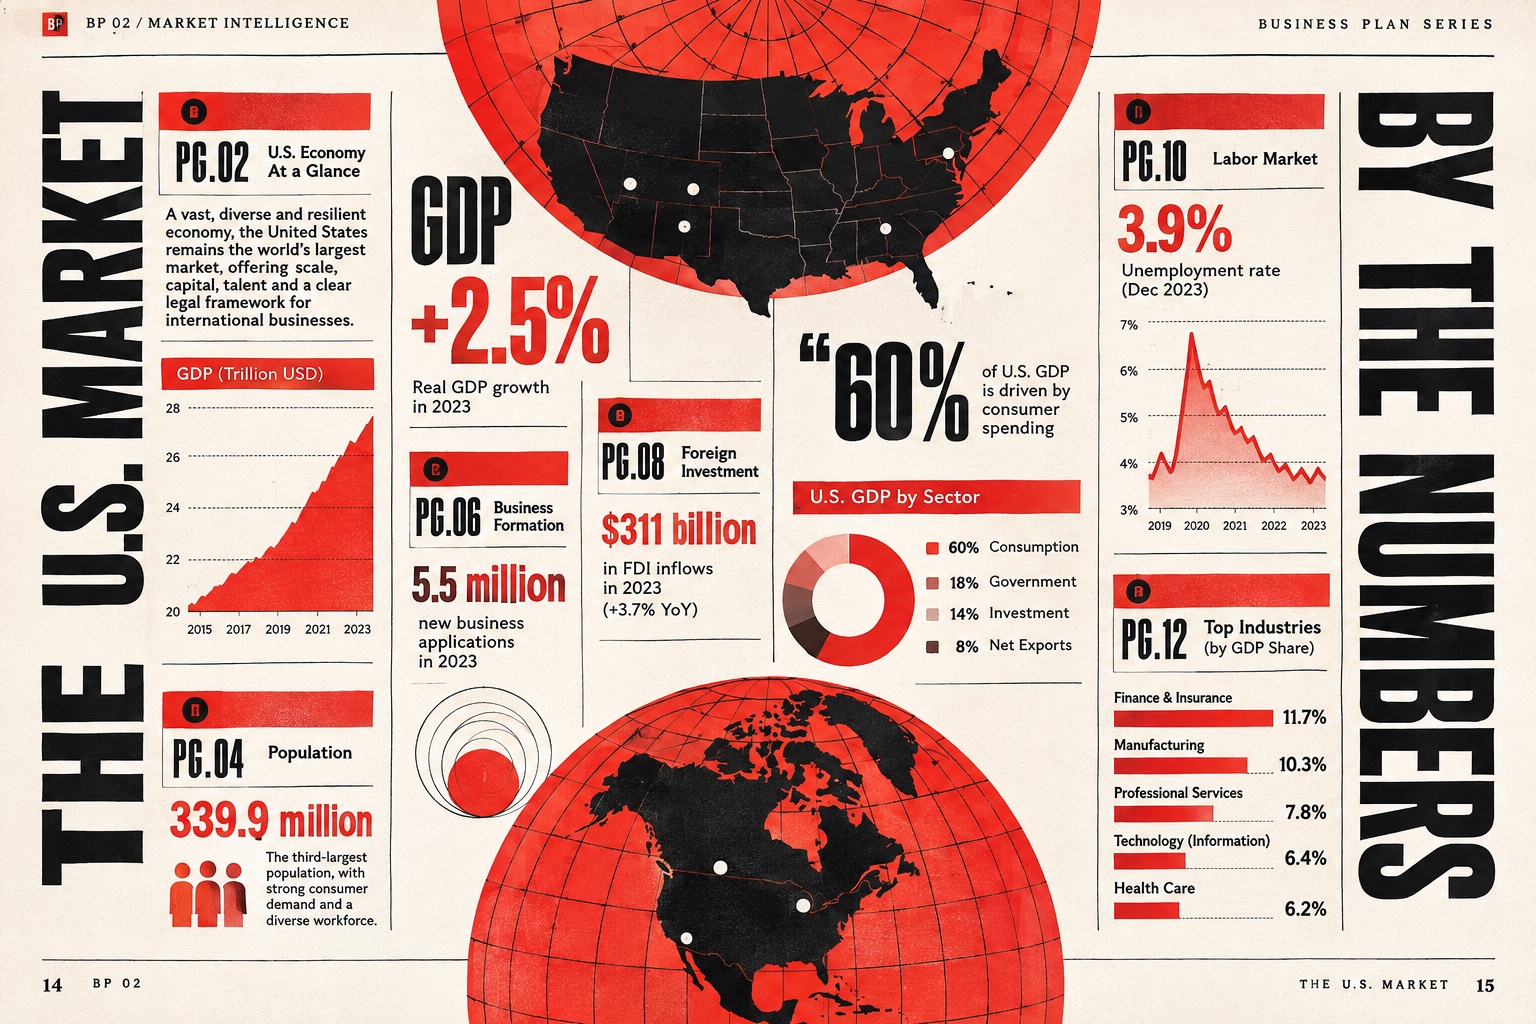
BP 02 / VISUAL ESSAY 02 — THE U.S. MARKET
סקירת שוק ארצות הברית
סקירת שוק ארצות הברית · המחשה אמנותית; נתונים מספריים המופיעים ביצירה אינם נתוני מחקר מאומתים.
BP / VISUAL INTELLIGENCEFIG. 01 · CONCEPTUAL FRAMEWORK
LOCAL CONTEXT
CUSTOMER
POSITIONING
EXECUTION
DR MOZES CARMEL · EDITORIAL DIAGRAM

התרחבות עסקית לארצות הברית נתפסת לעיתים כהמשך טבעי של הצלחה שהושגה בישראל. יזם שפיתח מוצר, בנה צוות והצליח למכור בשוק המקומי עשוי להניח כי אותה נוסחה תעבוד גם מעבר לאוקיינוס, ובלבד שיעמוד לרשותו תקציב גדול יותר. אלא שהנחה זו מערבבת בין יכולת ניהולית שהוכחה לבין התאמתו של מודל עסקי לסביבה אחרת. הצלחה מקומית היא ראיה חשובה ליכולותיו של היזם, אך אינה ראיה מספקת לקיומו של ביקוש במיקום חדש, למוכנות של ערוצי ההפצה או ליכולת לעמוד במבנה העלויות המקומי.

הקושי מתחיל כבר במונח ״השוק האמריקאי״. מבחינה משפטית ומקרו־כלכלית מדובר במסגרת לאומית אחת, אך מנקודת מבטו של עסק קטן או בינוני, ארצות הברית היא מארג של שווקים אזוריים ומקומיים. חברה המספקת שירות פיזי מוגבלת במרחק שהיא מסוגלת לשרת ברווחיות; חברה המוכרת מוצרים באמצעות מסחר אלקטרוני עשויה להגיע ללקוחות בכל המדינה, אך תידרש להתמודד עם עלויות משלוח, החזרות, רכישת לקוחות ומדיניות מס משתנה. מכאן שהגדרת השוק צריכה להתחיל בשאלת הנגישות המעשית: לא כמה צרכנים קיימים בארצות הברית, אלא כמה מהם יכולים להפוך ללקוחות של העסק המסוים, במחיר ובעלות המאפשרים לו לפעול לאורך זמן.

הבחנה זו משנה את הדרך שבה יש לקרוא מחקרי שוק. נתון המצביע על צמיחה של ענף שלם עשוי לתאר מגמה אמיתית, אך הוא אינו מלמד לבדו על פוטנציאל ההכנסות של חברה חדשה. כדי לגזור ממנו מסקנה עסקית יש לזהות את קבוצת הלקוחות הרלוונטית, את התנהגות הרכישה שלה, את החלופות העומדות לרשותה ואת הסיבות האפשריות להעדפת ספק חדש. לעיתים המתחרה העיקרי אינו חברה שמוכרת מוצר דומה, אלא פתרון שהלקוח כבר משתמש בו או החלטתו לדחות את הרכישה. לפיכך, מחקר שוק רציני אינו מסתיים באיסוף נתונים דמוגרפיים וענפיים; הוא נדרש להציג את הקשר בין נתונים אלה לבין הצעת הערך של העסק.
השוק המקומי
BP 02 / VISUAL NOTEהשוק המקומילא גודל השוק האמריקאי קובע, אלא יכולת העסק להגיע ללקוח מסוים.

אפשר להמחיש זאת באמצעות חברה ישראלית המפתחת מערכת לניהול מלאי. בישראל היא מוכרת לעסקים המוכרים לה היטב, נהנית ממוניטין שנבנה לאורך שנים ומסתמכת על קשר ישיר בין המייסד לבין הלקוחות. בארצות הברית ייתכן שתידרש להשתלב במערכות מחשוב קיימות, לעבור תהליכי רכש ארוכים, לספק תמיכה בשעות פעילות שונות ולהתחרות בספקים בעלי יתרון של נוכחות מקומית. ההנחה כי איכות המוצר תספיק כדי לשכנע לקוח אמריקאי להתקשר עם ספק חדש אינה בלתי אפשרית, אך היא מחייבת בדיקה. ראיונות עם לקוחות פוטנציאליים, בדיקות התאמה טכנולוגית ופיילוט מצומצם עשויים לספק מידע שימושי יותר מהצהרה כללית על גודל השוק.

מהגדרת השוק אל הלקוח האמיתי

גם מושג העלות משתנה כאשר מעבירים פעילות בין מדינות. שכר עבודה אינו העלות היחידה של העסקת עובד; שכירות אינה ההוצאה היחידה של הפעלת משרד; ומחיר המוצר אינו מלמד על המרווח שנותר לאחר שירות, שיווק והפצה. מעבר לכך, דרישות רישוי, ביטוח, דיני עבודה והסדרי מיסוי עשויים להיות תלויים בענף, במדינה ולעיתים גם ברשות המקומית. תוכנית עסקית המבוססת על שיעורי העלות של החברה הישראלית, ללא התאמה מתועדת לפעילות האמריקאית, עלולה להציג רווחיות מדומה. דווקא כאשר הנתונים עדיין אינם זמינים במלואם, יש ערך לציון ה, מקורותיהן ורמת אי־הוודאות הכרוכה בהן.

הדבר בולט במיוחד בתחזיות צמיחה. מסמך המציג הכנסות העולות מדי שנה בשיעור קבוע עשוי להיראות מסודר, אך סדר מתמטי אינו תחליף להסבר כלכלי. יש להבין כיצד נוצרת כל יחידת הכנסה, כמה עולה לרכוש לקוח, מה משך הזמן בין תחילת הקשר לבין התשלום וכיצד משתנה הצורך בכוח אדם עם התרחבות הפעילות. תחזית המסתמכת על מספר לקוחות צפוי צריכה להראות האם מדובר במספר ממוצע לאורך השנה או ביעד לסופה. ההבדל עשוי להשפיע באופן ניכר על ההכנסות ועל התזרים.

אין בכך כדי לשלול את יתרונותיה של החברה הישראלית. ניסיון מקצועי, מומחיות טכנולוגית, קשרי ספקים ושיטת עבודה ייחודית עשויים להיות בסיס אמיתי ל. אולם יש לתרגם את היתרון הזה לשפה של ערך עבור הלקוח המקומי. לא די לומר שהחברה מצליחה בישראל; יש להסביר מה מתוך הצלחתה ניתן להעברה, מה דורש התאמה ומה עדיין לא הוכח. לעיתים מסקנת המחקר תהיה שיש להתחיל באזור אחד ובפלח לקוחות מצומצם, ולא בפריסה ארצית. צמצום כזה אינו בהכרח ויתור על שאיפה; הוא עשוי להיות ביטוי להבנה מפוכחת של מגבלות המשאבים.

תוכנית עסקית מקצועית, ובפרט תוכנית הנבחנת לצד הליך הגירה, אינה יכולה להסתפק בסיפור צמיחה רצוי. עליה להבחין בין עובדות שכבר התרחשו, הנחות שניתן לבדוק ותוצאות שטרם התממשו. דרישות הדין משתנות בין מסלולי ההגירה, ולכן אין להניח שתוכנית המתאימה למטרה אחת מספקת מענה משפטי למטרה אחרת. עם זאת, העיקרון העסקי משותף לכולן: התכנון צריך לאפשר לקורא להבין כיצד המודל אמור לפעול, מהן מגבלותיו ואילו ראיות תומכות בו.

המחיר הסמוי של כניסה לשוק

בסופו של דבר, המעבר לשוק האמריקאי אינו מבחן של מידת האמונה של היזם בעסק שלו, אלא מבחן של יכולתו לבחון את אותה אמונה מול המציאות. דווקא הנכונות להטיל ספק בהנחות מוקדמות, לזהות פערי מידע ולשנות את התוכנית בעקבות מחקר עשויה להפוך את ההתרחבות למהלך עסקי אחראי. עסק מצליח אינו חייב להיוולד מחדש בארצות הברית, אך הוא חייב להבין מחדש את התנאים שבהם הוא מבקש להצליח.

כדי לבחון את שאלת ההתאמה לשוק יש להפריד בין גודלו של ענף לבין היקף הביקוש שהעסק מסוגל לשרת. נתוני מאקרו יכולים להראות כי פעילות מסוימת מתרחבת בארצות הברית, אך אין בהם כדי ללמד שלחברה חדשה קיימת גישה ללקוחות, לערוצי הפצה או למערכות רכש. תוכנית עסקית ראויה תבחן את השוק ברמת היחידה שבה מתקבלת החלטת הקנייה: מי מאשר את ההוצאה, אילו חלופות עומדות בפניו, מהו משך ההתקשרות ומה יגרום לו לשנות ספק. כך עוברים מתיאור של הזדמנות כלכלית רחבה לבחינה של מנגנון הכנסות אפשרי.

השוואה בין ישראל לארצות הברית מחייבת גם זהירות מהכללות תרבותיות. לא כל צרכן אמריקאי מתנהג באותה דרך, ולא כל חברה ישראלית פועלת לפי דפוס אחיד. השונות בין אזורים, ענפים ופלחי לקוחות עשויה להיות גדולה מן ההבדל הממוצע בין שתי המדינות. לכן מחקר השוק צריך להתבסס על הגדרות תפעוליות: מיקום, גודל לקוח, תחום פעילות, תקציב, ערוץ רכישה ורמת השירות הנדרשת. הבדלים תרבותיים עשויים להציע שאלות מחקר מועילות, אך אינם תחליף לנתונים ולראיונות עם לקוחות אמיתיים.

אפשר להבין את הסיכון באמצעות דוגמה פשוטה: חברה ישראלית שמוכרת שירותי ניהול פרויקטים למפעלי תעשייה מחליטה להציע את אותו השירות באזור ניו יורק. בישראל, חלק מן ההתקשרויות נוצרו באמצעות קשרים אישיים ורשת המלצות. בארצות הברית, הלקוח עשוי לדרוש תהליך רכש מובנה, אישורי ביטוח, תיעוד ניסיון מקומי והתחייבות לרמת שירות. אלה אינם הבדלים קוסמטיים בנוסח החוזה. הם משנים את משך מחזור המכירה, את העלות הדרושה להשגת לקוח ואת הזמן שיעבור עד שהפעילות תייצר הכנסה. אם התחזית הפיננסית מתעלמת מכך, היא עלולה להיראות משכנעת ולהיות שגויה כבר בהנחת היסוד הראשונה.

בין תחזית משכנעת להנחה בדוקה

BP / FIELD NOTES — FIG. 10
01 / QUESTIONמה בודקים
02 / EVIDENCEמה מוכיחים
03 / DECISIONמה מחליטים

מחקר שוק אחראי אינו מסתפק במיפוי המתחרים המוכרים ביותר. הוא בוחן גם את החלופות שבהן הלקוח משתמש בפועל: צוות פנימי, ספק קטן, פתרון טכנולוגי או הימנעות מוחלטת מרכישה. התחרות על תקציב הלקוח אינה מוגבלת לחברות שמציעות שירות זהה. לעיתים האתגר הוא לשכנע את הלקוח שהבעיה מצדיקה הוצאה חדשה. מכאן נובעת חשיבותה של הצעת ערך קונקרטית: חיסכון בזמן, הפחתת טעויות, עמידה בדרישה תפעולית או שיפור מדיד באיכות. אמירה כללית על חדשנות אינה מספיקה אם לא ברור מי נהנה ממנה וכיצד.

גם הגיאוגרפיה האמריקאית מחייבת זהירות. הנתונים הארציים עשויים להצביע על צמיחה בענף, אך העלות של הפעלת עסק, זמינות כוח האדם והמבנה התחרותי שונים בין אזורים. עבור עסק פיזי, מרחקי נסיעה וזמני אספקה יכולים לקבוע את הרווחיות. עבור שירות מקצועי, מיקום הלקוחות עשוי להשפיע על הדרישות החוזיות ועל אפשרות גיוס העובדים. ההחלטה היכן להתחיל צריכה להיות תוצאה של השוואה בין כמה חלופות, ולא של זיקה אישית לעיר מוכרת.

התרגום הנכון של ניסיון ישראלי לשוק אמריקאי הוא אפוא תהליך של ניסוי ובקרה. תחילה מנסחים השערות על הלקוחות ועל הצעת הערך; לאחר מכן בוחנים אותן באמצעות ראיונות, נתוני שוק ופיילוטים; ורק לבסוף מעדכנים את תחזית המכירות ואת תוכנית ההתרחבות. יש מקרים שבהם הבדיקה תוביל להקטנת ההשקעה הראשונית או לדחיית הכניסה לשוק. מסקנה כזאת אינה כישלון של התוכנית העסקית אלא עדות לכך שהיא מילאה את תפקידה: למנוע החלטה יקרה המבוססת על הנחות שלא נבדקו.

לבסוף, עצם קיומה של הזדמנות אינו מצדיק כניסה מיידית לשוק. לפעמים הבדיקה תראה שכדאי להתחיל בפיילוט מצומצם, להמתין עד להשגת שותף מסחרי או לשנות את המוצר. מסקנה שלילית המבוססת על מחקר היא הישג מקצועי לא פחות מהחלטה להתרחב. תפקידה של התוכנית אינו להוכיח מראש שההחלטה שכבר התקבלה נכונה, אלא לספק למקבלי ההחלטות בסיס לבחירה מושכלת ולבחינה מחודשת כאשר הנסיבות משתנות.
DR MOZES CARMEL · LAW OFFICE | TEL AVIV mozescarmel.co.il
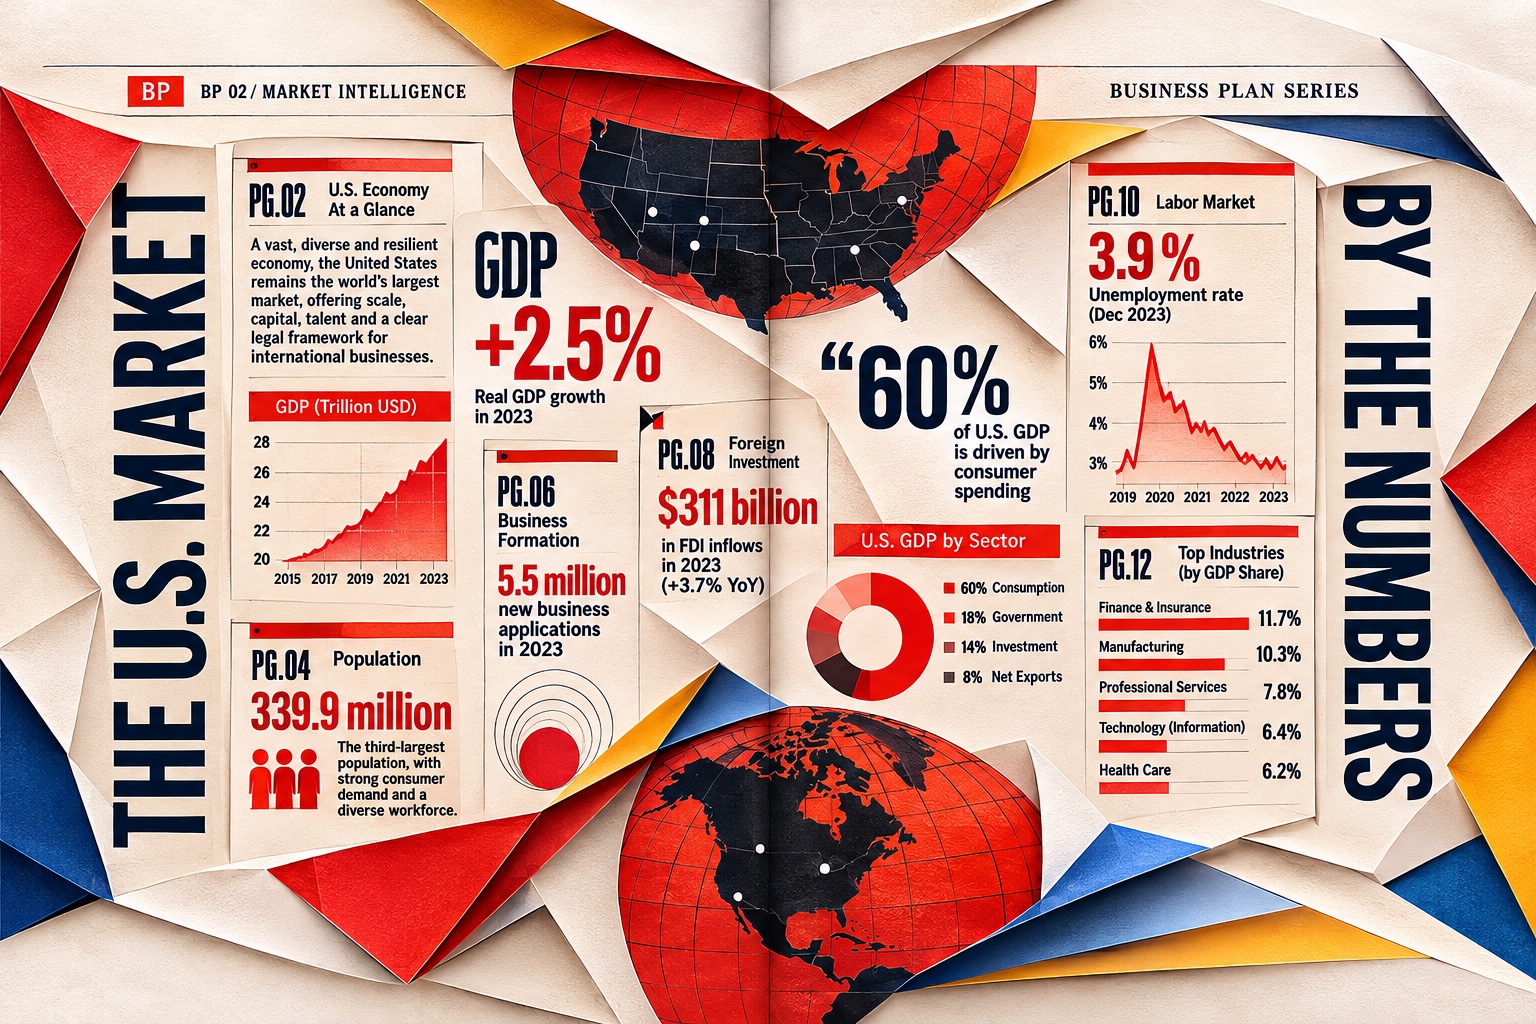
U.S. MARKET BY THE NUMBERS — כפולת מודיעין שוק
BP 02 / 02 14
02
THE BUSINESS PLAN SERIES · FIELD NOTES

SWOT IS ONLY THE BEGINNING

ארבעה ריבועים אינם אסטרטגיה

BP / VISUAL INTELLIGENCEFIG. 02 · CONCEPTUAL FRAMEWORK
STRENGTHS
WEAKNESSES
OPPORTUNITIES
THREATS
DR MOZES CARMEL · EDITORIAL DIAGRAM

ארבעה ריבועים הפכו לאחד הסמלים המוכרים ביותר של החשיבה העסקית. בחלק העליון נרשמות החוזקות והחולשות; בחלק התחתון ההזדמנויות והאיומים. הפשטות של SWOT היא מקור כוחו, אך גם מקור חולשתו. משום שקל כל כך למלא את הטבלה, קל גם לטעות ולחשוב שהשלמתה שקולה לגיבוש אסטרטגיה. בפועל, אבחון מצבו של עסק והכרעה בדבר דרכי פעולתו הם שני שלבים שונים. הראשון מתאר את המציאות כפי שהיא נתפסת; השני מחייב בחירה בין אפשרויות, הקצאת משאבים ונטילת סיכונים.

הבעיה ניכרת כאשר בוחנים את התוכן שמופיע בטבלאות רבות. ״ניסיון רב״ מוגדר כחוזקה, ״שוק גדול״ כהזדמנות, ״תחרות״ כאיום ו״היעדר נוכחות מקומית״ כחולשה. לעיתים כל ארבע הקביעות נכונות, אך אף אחת מהן אינה מדויקת מספיק כדי לכוון החלטה. ניסיון באיזה תחום, וביחס לאילו מתחרים? שוק גדול עבור מי, ובאיזו גאוגרפיה? האם התחרות מתמקדת במחיר, באיכות או במהירות השירות? והאם היעדר נוכחות מקומית מחייב פתיחת משרד, התקשרות עם מפיץ או פיתוח שירות מרחוק? ללא בירור נוסף, הטבלה משמשת אוצר מילים של תכנון ולא כלי תכנון ממשי.

כדי להפיק ערך מן המודל יש להפוך את היחסים בין ארבע הקטגוריות לשאלות אופרטיביות. גישת TOWS מציעה לבחון כיצד חוזקות עשויות לאפשר ניצול הזדמנויות, כיצד ניתן להתגבר על חולשות המונעות גישה להזדמנויות, כיצד חוזקות יכולות לסייע בהתמודדות עם איומים וכיצד אפשר לצמצם חשיפה כאשר חולשה פנימית פוגשת סיכון חיצוני. אין מדובר בנוסחה שמפיקה אסטרטגיה באופן אוטומטי. זהו מנגנון המאלץ את הכותב לנסח חלופות. אם חברה מחזיקה בטכנולוגיה ייחודית אך חסרה מערך מכירות אמריקאי, עליה לבחון האם נכון להקים צוות, להסתייע בשותף הפצה או להתחיל בפיילוט. ההכרעה תישען על עלויות, שליטה במערכת היחסים עם הלקוח, זמן חדירה לשוק וסיכונים תפעוליים.

MARKETCAPABILITYRISKCHOICESWOT
BP 02 / VISUAL NOTEמבחן האסטרטגיהממצאי המחקר צריכים להוביל לבחירה בין חלופות, ולא רק למלא טבלה.

ניתוח פנימי, מעמיק ככל שיהיה, אינו מספיק להבנת פעילות בשוק חדש. לכן יש מקום לשלב בחינה של הסביבה החיצונית באמצעות מסגרות כגון PESTLE, המתייחסות להיבטים פוליטיים, כלכליים, חברתיים, טכנולוגיים, משפטיים וסביבתיים. אולם גם כאן יש להיזהר מן הפיתוי למלא שישה פרקים רק משום שהמודל כולל שש קטגוריות. חברת מזון הנכנסת לשוק אמריקאי עשויה להידרש לבדיקות רגולציה, שרשרת אספקה ובטיחות מזון; חברת תוכנה תתמקד אולי באבטחת מידע, אינטגרציה, כוח אדם ותנאי התקשרות. איכות המחקר אינה נמדדת בכמות הנושאים שנסקרו, אלא ביכולת לזהות את המשתנים שיש בכוחם לשנות החלטה.

מה האבחון מגלה — ומה הוא מסתיר

מרכיב חיוני נוסף הוא ההבחנה בין עובדה לבין הערכה. הטענה כי ״הביקוש גבוה״ אינה מספקת בלי הגדרת מדד, תקופה ואזור. גם קביעה כי ״התחרות מוגבלת״ דורשת מיפוי של מתחרים ישירים ועקיפים. במקרים רבים יימצא מידע חלקי בלבד; אין בכך כדי לפסול את התכנון, אך יש לציין את מגבלות המידע ולהגדיר כיצד ניתן לצמצמן. ראיונות עם לקוחות, בדיקת מחירים, פיילוטים והצעות מסחריות יכולים לשמש אמצעי לבדיקת . משקלם שונה, ולכן אין להציגם כאילו כולם מוכיחים את אותה טענה באותה מידה.

ההחלטה האסטרטגית מחייבת גם ויתור. עסק המצהיר כי יפעל בכל רחבי ארצות הברית, בכל ערוצי השיווק ולכל סוגי הלקוחות, עשוי להישמע שאפתני אך לעיתים הוא נמנע מן השאלה החשובה ביותר: במה יבחר להתחיל. כאשר המשאבים מוגבלים, הגדרה של שוק יעד מצומצם, מוצר מרכזי וערוץ מכירות אחד יכולה להיות החלטה מבוססת יותר מהתרחבות בלתי מובחנת. הבחירה צריכה להיתמך בניתוח חלופות, ולא רק בהעדפה אישית של היזם.

מכאן נובע הצורך לחבר בין המחקר לבין מערכת הביצוע. לכל ממצא מרכזי ראוי להגדיר פעולה, גורם אחראי, מועד ומדד לבחינת התוצאה. אם המחקר מצביע על מחזור מכירה ארוך, אפשר לבחון את הזמן שעובר משיחת היכרות לחוזה. אם זוהתה תלות בספק יחיד, יש לבחון חלופות ולחשב את השפעתן על העלות ועל הרציפות התפעולית. כאשר הנתונים החדשים אינם תומכים בהנחה המקורית, נדרשת נכונות לשנות את האסטרטגיה. מסמך שאינו מאפשר תיקון בעקבות מידע חדש אינו משמש ככלי ניהולי, אלא כהצדקה בדיעבד להחלטות שכבר התקבלו.

בהקשר של תכנון עסקי המלווה הליך הגירה, ההבחנה הזאת מקבלת משנה חשיבות. ניתוח אסטרטגי עשוי לתמוך בהסבר בדבר היתכנות הפעילות, אך הוא אינו תחליף ל על השקעה, סחר, מבנה תאגידי או פעילות קיימת, ככל שאלה נדרשות במסלול הרלוונטי. לכן יש להציג את התוכנית כפי שהיא: מערכת של בחירות והנחות מבוססות, ולא אישור לכך שכל תוצאה צפויה אכן תתממש.

מהמטריצה אל ההכרעה העסקית

SWOT ראוי להישאר בארגז הכלים של הכותב המקצועי, אך לא בראש הפירמידה. ערכו האמיתי מתגלה רק כאשר הוא מוביל לשאלות קשות יותר: אילו הנחות ניתן להוכיח, אילו חלופות נבחנו, על מה הוחלט לוותר ומה ייחשב סימן לכך שהאסטרטגיה דורשת שינוי. ארבעה ריבועים יכולים לפתוח דיון טוב; הם אינם יכולים לסיים אותו.

ניתוח SWOT מאבד מערכו כאשר הוא מציג תכונות כלליות שאינן קשורות להחלטה מסוימת. הביטוי ״שירות מצוין״ אינו חוזקה אסטרטגית כל עוד לא הוגדר כיצד השירות נמדד, מהי חשיבותו ללקוח ומהי יכולת המתחרים להציע שירות דומה. בדומה לכך, ״שוק גדול״ אינו הזדמנות מעשית ללא הגדרה של פלח שוק נגיש. הכותב נדרש להפוך שמות תואר לטענות הניתנות לבדיקה: זמן אספקה, שיעור שימור לקוחות, עלות מעבר לספק אחר או קיומם של חסמי כניסה. רק לאחר מכן אפשר לקבוע אילו ממצאים מצדיקים השקעת משאבים.

המבחן של אסטרטגיה אינו מתרחש במטריצה אלא בתהליך הקצאת המשאבים. חברה המתכננת להקים פעילות אמריקאית חייבת להחליט אילו לקוחות יטופלו ראשונים, איזה מוצר יוצע להם ומתי תיבחן הרחבה לאזור נוסף. כל החלטה כזאת משפיעה על ההון החוזר, על הצורך בכוח אדם ועל משך הזמן עד לקבלת הכנסות. לפיכך ניתוח השוק והתחזית הפיננסית אינם פרקים עצמאיים שניתן לכתוב בנפרד; הם צריכים להציג תמונה עקבית של אותה אסטרטגיה.

מטריצות אסטרטגיות נעשות מועילות רק כאשר מגדירים את יחידת ההחלטה. חברה עשויה להחזיק ביכולת טכנולוגית מרשימה, אך השאלה המעשית היא האם היכולת הזאת פותרת בעיה שפלח לקוחות מסוים מוכן לשלם עבורה. אם אין תשובה ברורה, החוזקה נשארת תכונה פנימית ולא יתרון תחרותי. אותו עיקרון חל על הזדמנויות: צמיחה ענפית היא תיאור של הסביבה, ואילו הזדמנות עסקית מחייבת גם יכולת גישה, מודל הכנסה ואפשרות ביצוע.

כשהאסטרטגיה פוגשת ראיות

BP / FIELD NOTES — FIG. 14
01 / QUESTIONמה בודקים
02 / EVIDENCEמה מוכיחים
03 / DECISIONמה מחליטים

בכניסה לשוק חדש יש ערך מיוחד לבחינת חלופות שאינן דורשות התחייבות בלתי הפיכה. שותף הפצה עשוי לאפשר בדיקת ביקוש לפני הקמת צוות מכירות מלא; פיילוט בתשלום עשוי להראות כיצד לקוחות מגיבים להצעה; והרחבה מדורגת יכולה לספק זמן ללמוד את דרישות השירות. אולם לכל חלופה יש מחיר. מפיץ גובה חלק מן ההכנסה ומרחיק את החברה מן הלקוח; פיילוט מצומצם אינו בהכרח מייצג; והתרחבות איטית עלולה להותיר את השוק בידי מתחרים. אסטרטגיה טובה אינה מציגה בחירה אחת כאילו אין לה חסרונות, אלא מסבירה מדוע היא עדיפה על האפשרויות שנבחנו.

הקשר בין אסטרטגיה לתקציב הוא מבחן עקביות יעיל. אם התוכנית מבטיחה שירות אישי ברמה גבוהה אך מתקצבת כוח אדם מינימלי, יש לבחון אם שתי ההנחות יכולות להתקיים יחד. אם החברה מתכוונת להיכנס לשוק באמצעות פרסום דיגיטלי, עליה להסביר כיצד חושבה עלות רכישת הלקוח. אם היא נשענת על קשרים עסקיים, יש להבהיר אם אלה קשרים קיימים ומתועדים או תקווה להתפתחות עתידית. הבדיקה הזאת חושפת לעיתים סתירות שטבלת SWOT עצמה אינה יכולה לגלות.

השלב האחרון הוא לקבוע מתי חוזרים לשולחן השרטוט. תוכנית שמגדירה מראש אילו נתונים יגרמו להנהלה לשנות כיוון טובה יותר מתוכנית שמבטיחה לדבוק במסלול בכל מחיר. מספר פניות נמוך, מחזור מכירה ממושך או עלויות שירות גבוהות מן הצפוי אינם רק סטיות מן התחזית; הם מידע חדש על השוק. יכולת הלמידה מן המידע הזה היא אולי היתרון החשוב ביותר של תכנון אסטרטגי רציני.

נוסף על כך, רצוי לתעד את הנחות המחקר ואת רמת הביטחון בהן. הערכת ביקוש הנשענת על נתוני אוכלוסייה שונה מהערכה המבוססת על הזמנות בפועל, וחוזה חתום שונה מהצהרת עניין של לקוח פוטנציאלי. אין הכרח שלכל טענה תהיה ראיה מושלמת כבר בשלב ההקמה, אך יש הכרח להבהיר את מצב הידע. כך אפשר לחזור לתוכנית לאחר מספר חודשים, להשוות את ההנחות לתוצאות ולהבין אילו החלטות ראויות לשינוי.

DR MOZES CARMEL · LAW OFFICE | TEL AVIV mozescarmel.co.il
BP 02 / 03 18
03
THE BUSINESS PLAN SERIES · FIELD NOTES

INVESTMENT, TRADE & JOB CREATION

השקעה, סחר ויצירת מקומות עבודה

BP 02 / VISUAL ESSAY 09 — GLOBAL STRATEGY
השקעה וצמיחה בינלאומית
BP / VISUAL INTELLIGENCEFIG. 03 · CONCEPTUAL FRAMEWORK
CAPITAL
TRADE
OPERATIONS
JOBS
DR MOZES CARMEL · EDITORIAL DIAGRAM

שלושה מנועים כלכליים, שלוש שאלות שונות

הון בעבודה — ב־E-2 יש לבחון, בין היתר, השקעה משמעותית במיזם עסקי ממשי בהתאם לדרישות הדין. לא די להציג יתרת חשבון או תקציב מתוכנן: חשוב להבחין בין תשלום שבוצע, התחייבות, הוצאה עתידית ו, ולבחון את הקשר לפעילות העסק.

כמה כסף מספיק — אין סכום מינימום דולרי אחיד המתאים לכל מיזם E-2. בחינת משמעותיות ההשקעה קשורה לעלות העסק ולנסיבותיו. לכן אין להחליף ניתוח עסקי ומשפטי בכלל אצבע של סכום קבוע.

שלושה מסלולים, שלוש שאלות
BP 02 / VISUAL NOTEשלושה מסלולים, שלוש שאלותהשקעה, סחר ויצירת תעסוקה הם מודלים שונים, הדורשים תיעוד נפרד.

סחר הוא שפה אחרת — E-1 עוסק בסחר בינלאומי משמעותי, ובין היתר בחלק העיקרי של הסחר הבינלאומי הרלוונטי בין ארצות הברית למדינת האמנה. מחזור הכנסות כולל אינו מלמד לבדו על התפלגות הסחר. יש להבין עסקאות, תדירות, ערך, צדדים ומדינות.

מפת הסחר — מומלץ לבחון ארבע שכבות: מה נמכר ולמי; כיצד מסופק המוצר או השירות; כיצד מחושבת ומשולמת התמורה; ובין אילו מדינות מתנהלת הפעילות. כך אפשר להשוות חוזים, חשבוניות, מסמכי שילוח ותיעוד בנקאי.

שלושה מסלולים, שלוש לוגיקות

יצירת מקומות עבודה — ב־EB-5 יצירת משרות היא מרכיב משפטי מרכזי לצד דרישות נוספות. יש להבחין בין סוגי פרויקטים ובין כללי ספירת תעסוקה ישירה ועקיפה. תחזית העסקה אינה סעיף קישוטי אלא מודל כלכלי שצריך להתאים למסגרת המשפטית.

המסמך בעקבות הפעילות — אותו עסק עשוי לכלול השקעה, סחר והעסקה, אך אין פירוש הדבר שהוא עומד אוטומטית בדרישות מסלול כלשהו. יש להתחיל בעובדות, ואז לבנות את המסמך לפי השאלה המשפטית והעסקית הנבחנת.

אותו סכום, משמעויות שונות — מאה אלף דולר עשויים להיות הון שהועבר למיזם, שווי של עסקאות סחר או חלק מתקציב פרויקט. המספר זהה, אבל השאלה המשפטית והכלכלית משתנה. בתוכנית השקעה נבדוק כיצד הועמד ההון בסיכון מסחרי; בתיאור סחר נבחן עסקאות וזרמי פעילות; ובמודל העסקה נבחן תפקידים, עלויות ויכולת ביצוע.

בין תקציב לבין ביצוע — תקציב פתיחה הוא הצהרה על כוונות. חשבונית, הסכם ותנועת כספים עשויים לתעד שלבים שונים של ביצוע. אין להציג את כל אלה כאילו הם אותו דבר. בטבלת השקעה רצוי להפריד בין סכומים מתוכננים, התחייבויות ותשלומים שהושלמו, ולציין את הראיה המתאימה לכל שלב.

מה מוכיחים המספרים

הסחר זקוק למפה — חברה שמוכרת שירותים לכמה מדינות אינה יכולה להסיק ממחזור ההכנסות הכולל מהו חלקה של פעילות הסחר הרלוונטית לארצות הברית. יש לבחון את מהות העסקאות, הצדדים, המועדים, הערכים והמדינות המעורבות. רק לאחר מיפוי עובדתי אפשר להעריך את הנתונים ביחס לדרישות המסלול המתאים.

עובדים אינם קישוט בתחזית — גיוס עובדים צריך לנבוע מן הפעילות הצפויה. לכל תפקיד יש להסביר את הצורך, המועד, העלות, הכפיפות ומקור המימון. כאשר מדובר במסלול שבו יצירת משרות היא יסוד משפטי מרכזי, נדרשת גם בחינה של כללי ספירת המשרות המתאימים למסגרת הפרויקט. תרשים כוח אדם אינו מחליף ניתוח כזה.

THE BP PRINCIPLE · תכנון מדויק מתחיל בהבחנה בין עובדות, הנחות וראיות.

כדי להבחין בין השקעה לבין סחר, אפשר לעקוב אחר אותו סכום כסף בשלוש מערכות רישום. בתקציב ההקמה הוא עשוי להופיע כמקור למימון רכישת ציוד; בדוח העסקאות הוא עשוי לשקף תמורה שהתקבלה עבור שירות; ובתחזית כוח האדם הוא עשוי להוות בסיס למימון שכר. הדמיון המספרי אינו יוצר זהות מהותית. כל טענה דורשת להראות את האירוע הכלכלי הרלוונטי, את המועד שבו התרחש ואת המסמכים המאפשרים לבחון אותו. הדבר חשוב במיוחד כאשר פעילות עסקית מורכבת מכמה חברות קשורות או ממעברים בין חשבונות במדינות שונות.

במסמכי השקעה יש להבחין בין כסף שהוקצה בתוכנית לבין כסף ששולם, התחייבות שהתקבלה ומקור מימון שעדיין מותנה באירוע עתידי. במפת סחר יש להבחין בין הזמנה, אספקה, חשבונית ותשלום; כל אחד מן המסמכים משקף שלב אחר ביחסים המסחריים. בתחזית תעסוקה יש להבחין בין משרה קיימת, תקן שאושר ותפקיד עתידי התלוי בצמיחה. הבחנות אלה אינן עניין סגנוני אלא תנאי להצגת תמונה שאפשר לבדוק בלי לטשטש בין עבר, הווה ועתיד.

העסק כפעילות מתועדת

BP / FIELD NOTES — FIG. 18
01 / QUESTIONמה בודקים
02 / EVIDENCEמה מוכיחים
03 / DECISIONמה מחליטים

לצורך תכנון השקעה כדאי להתחיל במעקב אחר מסלול הכסף ולא בכותרת הכללית של התקציב. מאין הגיע ההון, באיזו ישות הוא מוחזק, מהו השימוש המתוכנן בו, אילו תשלומים כבר בוצעו ואילו התחייבויות נותרו מותנות? השאלות הללו אינן זהות לשאלה אם העסק יהיה רווחי. הן נוגעות לאופי ההשקעה וליכולת להבחין בין משאב פיננסי זמין לבין הוצאה או מחויבות שכבר נוצרה. תכנון אחראי מתאר את שני המצבים בלי לטשטש את הגבול ביניהם.

בחברה העוסקת בסחר בינלאומי, האתגר שונה. עסקה אחת עשויה לכלול הסכם עם לקוח אמריקאי, ביצוע שירות בישראל, חיוב בידי ישות אחת ותשלום לחשבון של ישות אחרת. לא כל אחד מן הפרטים מכריע לבדו כיצד יש לסווג את העסקה. נדרש להבין את המהות המסחרית ואת התיעוד המצטבר. לכן מפת סחר רצינית תציג את הצדדים, המדינות, המוצרים או השירותים, מועדי האספקה והתמורה. היא גם תבחין בין פעילות שהתרחשה לבין תחזית להרחבת הפעילות.

גם תעסוקה היא יותר ממספר בסוף טבלה. כדי להבין מדוע חברה מתכננת להעסיק עובדים יש לבחון את הקיבולת התפעולית, את היקף הביקוש ואת המשימות שלא ניתן לבצע באמצעות הצוות הקיים. גיוס מנהל תפעול עשוי להיות מוצדק כאשר הפעילות מתרחבת ודורשת חלוקת סמכויות, אך הוא עשוי להיות מוקדם מדי אם החברה טרם השיגה לקוחות. תוכנית גיוס מקצועית קושרת בין תפקידים, שכר, מועד הצטרפות ויכולת מימון. במסגרת משפטית שבה יצירת משרות היא תנאי מהותי, יש לבצע בנוסף את הבדיקה הספציפית של כללי הספירה וה.

הפיתוי לכתוב מסמך אחיד לכל מסלולי ההגירה נובע מכך שאותו עסק משמש בסיס לכמה אפשרויות. אולם המסגרת המשפטית משנה את מרכז הכובד של הסיפור. בתוכנית אחת תידרש תשומת לב להון ולסיכון המסחרי, באחרת לתנועת עסקאות בין מדינות, ובשלישית למנגנון הכלכלי של יצירת תעסוקה. המסקנה אינה שיש לייצר שלוש גרסאות סותרות של העסק, אלא שיש להחזיק בתשתית עובדתית אחת ולהציג ממנה ניתוח שונה לפי השאלה הנבחנת.

גם הניתוח המשפטי צריך להתחיל בהגדרת השאלה הנכונה. מסלולי E-1, E-2 ו-EB-5 אינם חלופות שוות־ערך מבחינת מטרתם, אופיים או דרישותיהם. לא ניתן להסיק מעצם קיומו של עסק פעיל שהוא מתאים למסלול מסוים, ולא ניתן לקבוע עמידה בדרישות על סמך תוכנית עסקית לבדה. המסמך צריך לשקף פעילות מסחרית ממשית ולהיות מלווה בבחינה משפטית נפרדת של הזכאות, של מסמכי המקור ושל הראיות הנדרשות במקרה הקונקרטי.

DR MOZES CARMEL · LAW OFFICE | TEL AVIV mozescarmel.co.il
BP 02 / 04 24
04
THE BUSINESS PLAN SERIES · FIELD NOTES

FINANCIAL FORECASTING & FEASIBILITY

תחזיות פיננסיות והיתכנות

BP 02 / VISUAL ESSAY 06 — FINANCIAL FORECAST
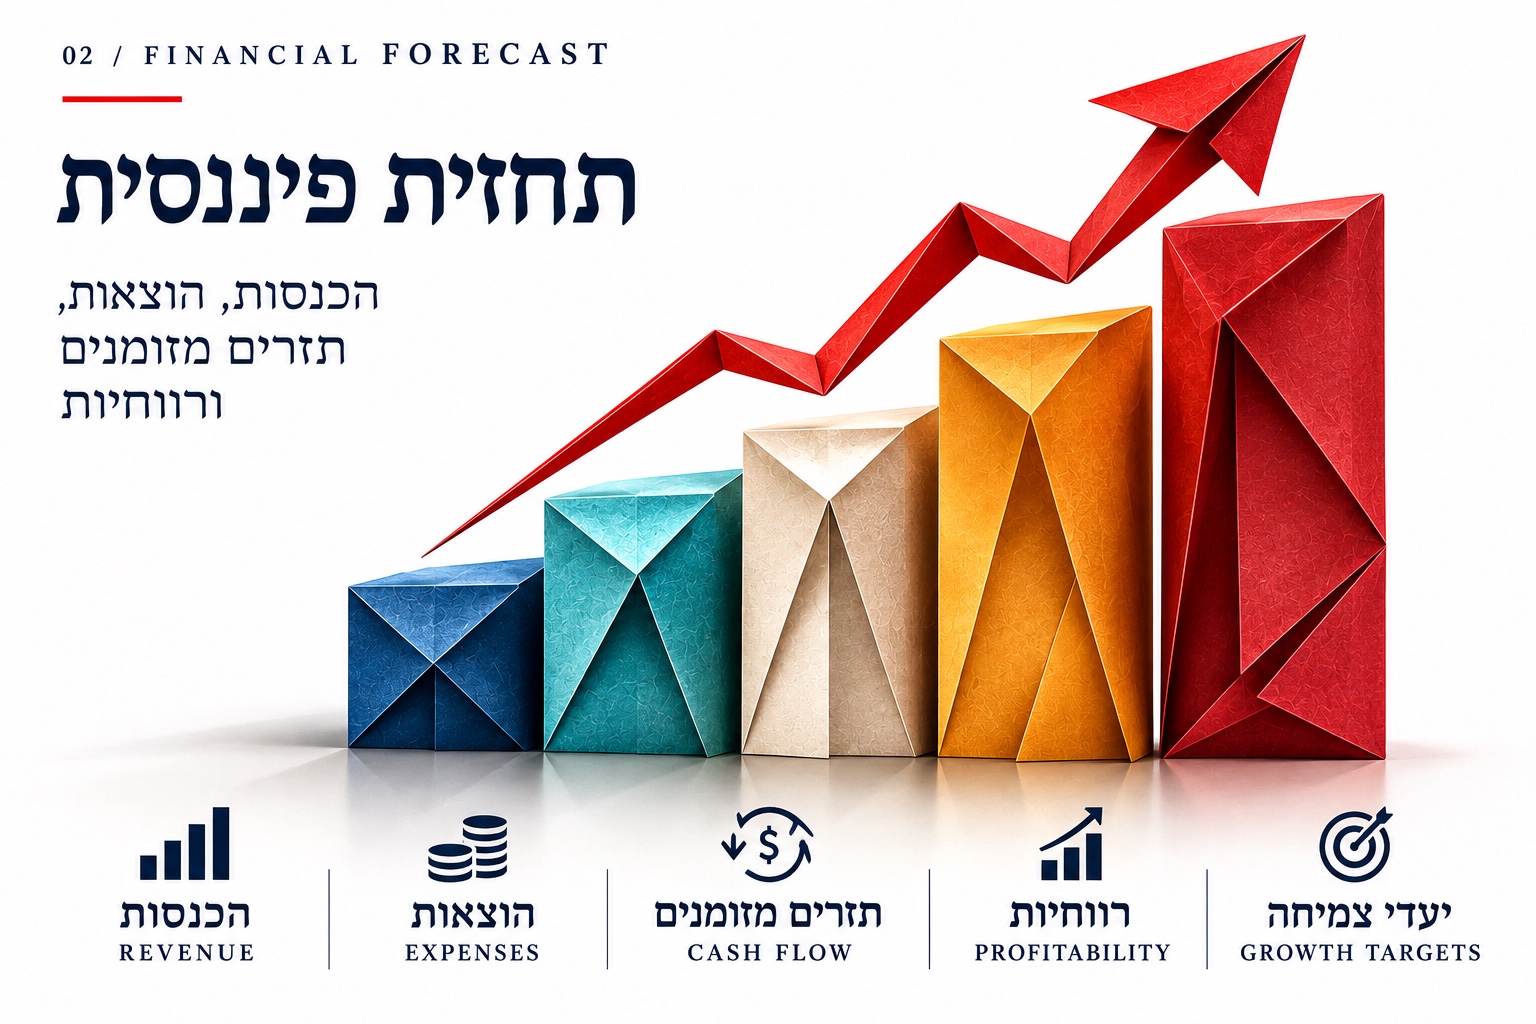
תחזית פיננסית כאמנות נייר
תחזית פיננסית כאמנות נייר · המחשה אמנותית; נתונים מספריים המופיעים ביצירה אינם נתוני מחקר מאומתים.
BP / VISUAL INTELLIGENCEFIG. 04 · CONCEPTUAL FRAMEWORK
ASSUMPTIONS
REVENUE
COSTS
CASH FLOW
DR MOZES CARMEL · EDITORIAL DIAGRAM

המספרים של העתיד: תחזית פיננסית בין מודל עסקי, נזילות ואי־ודאות

תחזית פיננסית היא ניסיון לתאר את העתיד באמצעות שפה שנוצרה כדי למדוד את ההווה ואת העבר. היא משתמשת במטבע, באחוזים ובתקופות חשבונאיות כדי להציג מציאות שעדיין לא התרחשה. בכך טמון כוחה, אך גם הסיכון המרכזי שלה: מספרים מדויקים עלולים ליצור תחושה של ודאות שאינה קיימת. כאשר תוכנית עסקית מציגה הכנסות של 750,000 דולר בשנה השלישית, הקורא עשוי להתייחס לסכום כאל תוצאה של חישוב מקצועי. אולם השאלה החשובה אינה אם הסכום חושב באמצעות נוסחה תקינה, אלא אילו הובילו אליו, מהו הבסיס האמפירי שלהן ועד כמה התוצאה רגישה לשינויים במציאות.

תחזית יכולה להיות נכונה מבחינה מתמטית ושגויה מבחינה כלכלית. אם מספר הלקוחות הצפוי אינו סביר, אם המחיר הממוצע אינו מתאים לשוק או אם העלויות אינן כוללות רכיבים מהותיים, גם טבלה מדויקת להפליא תציג תמונה מטעה. משום כך בניית תחזית אינה מתחילה בגיליון אלקטרוני אלא בהבנת המודל העסקי: מה החברה מוכרת, למי, באילו תנאים, באיזו תדירות ובאיזה מחיר. ההבחנה הזאת חשובה במיוחד כאשר עסק ישראלי מבקש לבסס פעילות אמריקאית, משום שהניסיון שנצבר בישראל עשוי לשמש נקודת פתיחה למחקר, אך אינו תחליף לבדיקת מחירים, עלויות וערוצי מכירה בשוק היעד.

REVENUE / COST / CASH — CONCEPTUAL MODEL
BP 02 / VISUAL NOTEמפת התזריםהכנסה, הוצאה ומועד התשלום אינם אותו הדבר.

הבסיס לתחזית הכנסות הוא זיהוי המנגנון שבאמצעותו העסק מייצר ערך וגובה עבורו תשלום. חברה המוכרת מוצרים פיזיים פועלת לפי מבנה כלכלי שונה מחברת שירותים מקצועיים; עסק המבוסס על מנויים חוזרים שונה מעסק המבוסס על פרויקטים חד־פעמיים. נניח שחברת תחזוקה מסחרית מתכננת לגבות 2,000 דולר לפרויקט ולבצע 25 פרויקטים בחודש. הכפלה פשוטה מציגה הכנסה חודשית של 50,000 דולר, אך אינה מוכיחה שהחברה יכולה להשיג 25 לקוחות משלמים, להעמיד את כוח האדם הנדרש או לבצע את הפרויקטים בקצב הזה. תחזית רצינית חייבת להסביר כיצד מגיעים להיקף הפעילות, ולא רק מהו הסכום שמתקבל ממנו.

לשם כך יש לפרק את מסלול ההכנסה לשלבים: מספר לקוחות פוטנציאליים, שיעור פניות, שיעור המרה, זמן ממוצע לסגירת עסקה, תדירות רכישה ושיעור שימור. גם העיתוי משמעותי. חברה שמתחילה את השנה עם שלושה לקוחות ומסיימת אותה עם עשרים אינה יכולה לחשב את הכנסותיה כאילו שירתה עשרים לקוחות בכל אחד משנים־עשר החודשים. לכן בתקופת ההקמה ראוי לבנות תחזית חודשית, ולבדוק את ההתאמה בין היקף המכירות הצפוי לבין יכולת השירות, מספר העובדים והציוד הזמין.

רווחיות אינה נזילות

המספרים שמאחורי ההבטחה

אחת ההבחנות החשובות ביותר בניתוח פיננסי היא בין רווח לבין . רווחיות חשבונאית מתארת את היחס בין הכנסות להוצאות לפי כללי הכרה ומדידה; תזרים מזומנים מתאר את הכסף שנכנס בפועל לעסק ואת הכסף שיוצא ממנו. חברה יכולה להשלים פרויקט ולהכיר בהכנסה לפני שקיבלה את התשלום. בינתיים עליה לשלם שכר, שכירות, ביטוח וספקים. ככל שהפער בין מועד ההוצאה למועד התקבול גדל, כך עשוי לגדול הצורך במימון פעילות שוטפת, גם כאשר דוח הרווח וההפסד מצביע על מגמה חיובית.

נניח שחברה מספקת שירותים ללקוחות עסקיים בתנאי תשלום של שישים יום. ההוצאות העיקריות שלה משולמות מדי חודש. אם החברה גדלה במהירות, היא עשויה להידרש לממן מספר הולך וגדל של פרויקטים לפני שתתקבל התמורה בגינם. הצמיחה, שלכאורה מעידה על הצלחה, עלולה להחריף את המחסור במזומן. משום כך השאלה אם העסק יהיה רווחי בשנה השלישית אינה מספיקה; יש לבחון אם הוא מסוגל לממן את הדרך לשם. הבחינה כוללת יתרת מזומן התחלתית, הוצאות הקמה, התחייבויות שוטפות, מועדי גבייה, תנאי אשראי ומקורות מימון זמינים.

נקודת האיזון מסייעת לקשור בין מבנה העלויות לבין היקף הפעילות הדרוש לקיומו של העסק. אם ההכנסה הממוצעת מפרויקט היא 2,000 דולר והעלות המשתנה היא 1,200 דולר, התרומה היא 800 דולר. בהוצאות קבועות של 16,000 דולר בחודש, נדרשים עשרים פרויקטים כדי לכסות אותן לפי הנחות המודל. אבל חישוב זה אינו מוכיח שהעסק מסוגל לבצע עשרים פרויקטים; הוא גם אינו כולל בהכרח הוצאות מימון, מסים, השקעות הוניות ושינויים בהון החוזר. יתר על כן, כאשר הפעילות מתרחבת, הוצאה שנראתה קבועה עשויה לעלות בקפיצה — למשל עם גיוס עובד נוסף או מעבר למתקן גדול יותר. נקודת האיזון היא אפוא כלי לבחינת החלטות, לא הבטחה לרווחיות.

העתיד אינו תרחיש יחיד

תחזית אחת יוצרת לעיתים אשליה של מסלול יחיד. המציאות העסקית מורכבת מאפשרויות רבות, ולכן יש ערך בבניית תרחיש מרכזי, תרחיש שמרני ותרחיש צמיחה. אין די בהפחתה שרירותית של כלל ההכנסות בעשרה אחוזים או בהגדלתן בעשרים אחוזים. תרחיש מועיל צריך להסביר מה השתנה במציאות העסקית: האם מחזור המכירה התארך, האם עלות רכישת הלקוח עלתה, האם התייקרה העבודה או האם התשלום מלקוחות נדחה. כל שינוי כזה משפיע על מרכיבים שונים של המודל, ולעיתים גם על סדר הפעולות שההנהלה צריכה לנקוט.

ההבדל בין רווח לתזרים

ניתוח רגישות מאפשר לזהות אילו הנחות הן קריטיות. אם שינוי קטן בשיעור ההמרה הופך את העסק מרווחי להפסדי, יש לבחון בזהירות את הנתונים התומכים בשיעור הזה. אם עלייה בשכר פוגעת משמעותית במרווח התרומה, יש לבדוק את מבנה התמחור ואת האפשרות להתאים את המודל התפעולי. המטרה אינה להציג את התרחיש המחמיא ביותר, אלא להבין באילו תנאים העסק נשאר יציב ומה תהיה תגובת ההנהלה אם התנאים ישתנו. כך התחזית הופכת ממסמך הצהרתי למכשיר של ניהול סיכונים.

כדי לשמור על שקיפות יש לנהל מרשם הנחות. לכל נתון מהותי נרשמים מקור המידע, מועד הבדיקה, שיטת החישוב ורמת אי־הוודאות. מחיר שנלקח מחוזה חתום אינו זהה למחיר שהוערך מתוך פרסומי מתחרים. עלות שכר המבוססת על הצעה קונקרטית שונה מאומדן כללי. שניהם עשויים להיות שימושיים, אך יש לתארם בהתאם. מרשם כזה מאפשר לעדכן את התחזית עם התקדמות העסק, לבחון מדוע השתנו התוצאות ולהבחין בין טעות בהנחה לבין שינוי חיצוני שלא ניתן היה לצפות.

בין תוכנית עסקית למסמך ראייתי

כאשר התחזית משמשת גם כחלק מתכנון הגירה עסקית, מתווסף לה ממד ראייתי. היא עשויה להסביר כיצד המיזם מתכוון לפעול, כיצד יוקצו משאבים וכיצד צפוי להתפתח הארגון. אולם הכנסה צפויה אינה הכנסה שהתקבלה; עובד מתוכנן אינו עובד מועסק; וחוזה הנמצא במשא ומתן אינו חוזה חתום. הבחנות אלה חייבות להישמר הן בטבלאות והן בטקסט המלווה אותן. תוכנית עסקית יכולה להציג את העתיד באופן אחראי בלי להציגו כעובדה שכבר התממשה.

היתכנות פיננסית מחייבת בסופו של דבר לחבר בין שלוש שאלות: האם יש ביקוש שניתן לבססו באופן סביר, האם המודל הכלכלי מסוגל לייצר תרומה מספקת והאם קיים מימון שיאפשר לעסק לעבור את תקופת ההקמה. התשובה עשויה להשתנות לפי מקום הפעילות, הענף, תנאי האשראי והמבנה הארגוני. אין נוסחה אחת שמחליפה את הבדיקה הזאת. תפקידה של התחזית אינו לבטל את אי־הוודאות אלא לחשוף אותה באופן שמאפשר לקבל החלטות טובות יותר.

שלושה תרחישים, החלטה אחת

BP / FIELD NOTES — FIG. 24
01 / QUESTIONמה בודקים
02 / EVIDENCEמה מוכיחים
03 / DECISIONמה מחליטים

המספרים המוצגים בתחזית צריכים לשקף גם את הקצב שבו העסק לומד. עסק חדש אינו מתחיל בהכרח עם מחיר אופטימלי, ערוץ שיווק יעיל ומבנה עלויות יציב. בתקופת ההקמה מתגלים פערים בין ההערכות לבין תגובות הלקוחות. לכן תחזית חודשית יכולה להיות מועילה יותר מטבלה שנתית חלקה: היא מראה מתי מצטרפים לקוחות, מתי נדרשים עובדים ומתי צפויות הוצאות חד־פעמיות. הפירוט אינו נועד לייצר אשליה של דיוק אלא לאפשר בקרה על הנחות שניתן לבדוק.

הבחנה נוספת נוגעת לאיכות ההכנסה. הכנסה חד־פעמית מפרויקט גדול אינה שקולה להכנסה חוזרת ממנויים או מחוזי שירות, גם אם סכום ההכנסות השנתי זהה. מבנה ההכנסה משפיע על היכולת לחזות את החודשים הבאים, על הצורך בשיווק ועל מידת התלות במספר מצומצם של לקוחות. חברה שמרבית הכנסותיה מגיעות מלקוח אחד צריכה לבחון את הסיכון הכרוך באובדן ההתקשרות, ולא רק את שיעור הרווח הנוכחי.

גם ההוצאות דורשות הבחנה בין עלות ישירה לבין הוצאה שנדרשת כדי שהעסק יתקיים. מחירו של פרויקט עשוי לכסות את שעות העבודה שהושקעו בו, אך לא את הביטוח, מערכות המידע, הניהול, המכירות והזמן שבו העובדים אינם מחויבים ללקוחות. מודל שמחשב רק את העלות הישירה עלול להציג מרווח תרומה חיובי בלי להסביר כיצד יכוסו ההוצאות הקבועות. המבחן האמיתי הוא האם קצב הפעילות הצפוי מאפשר לממן את המערכת הארגונית כולה.

תוכנית פיננסית איכותית משמשת גם מסמך של אחריות ניהולית. כאשר הנהלה מגדירה את ההנחות מראש, ניתן לבחון בהמשך אם ההחלטות התקבלו על בסיס מידע סביר, מה השתנה ומה היה אפשר ללמוד. תחזית שהשתבשה אינה בהכרח תחזית שהוכנה ברשלנות; לעיתים התרחש שינוי חיצוני שלא ניתן היה לצפות. ההבדל נעוץ בתיעוד ההנחות, בשקיפות לגבי אי־הוודאות וביכולת לעדכן את התוכנית כאשר מגיע מידע חדש.

תוכנית פיננסית איכותית אינה אומרת רק מה העסק מקווה להשיג. היא מראה מה צריך לקרות כדי שהיעדים יהיו אפשריים, מה עלול למנוע את התממשותם וכיצד תוכל ההנהלה לזהות את הפער בזמן. זהו ההבדל בין טבלה שנועדה להרשים לבין מודל שנועד לשרת את המציאות.

DR MOZES CARMEL · LAW OFFICE | TEL AVIV mozescarmel.co.il
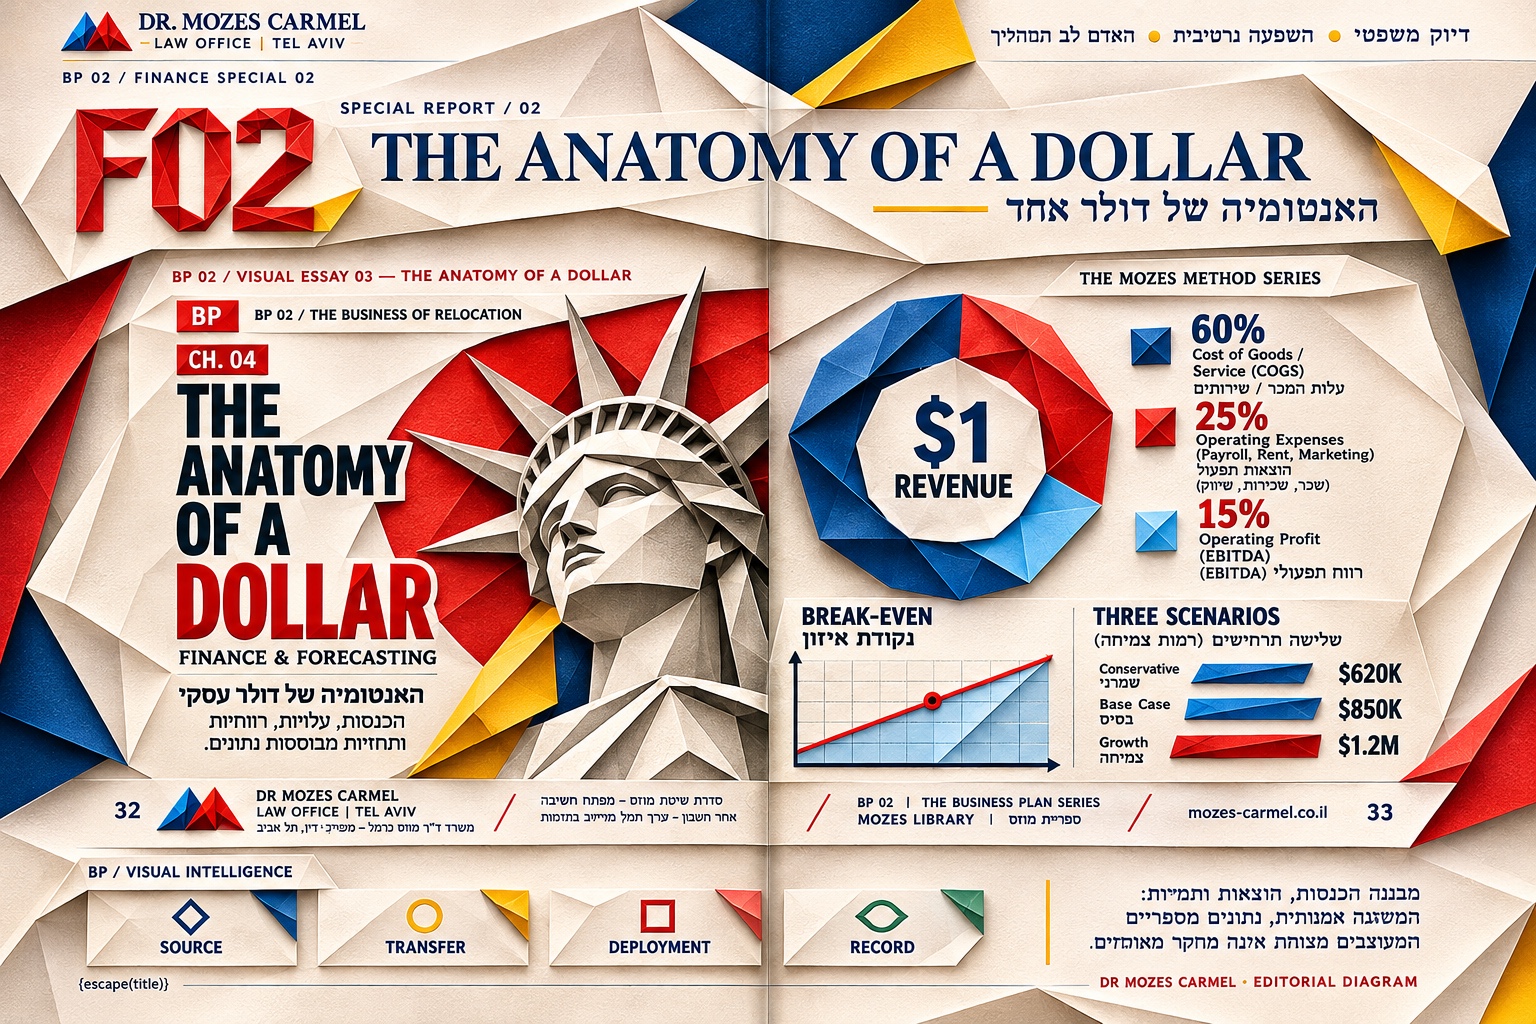
THE ANATOMY OF A DOLLAR — כפולת תחזיות פיננסיות
BP 02 / FINANCE SPECIAL 01
F01
SPECIAL REPORT / 01

THE FORECAST IS NOT THE FUTURE

התחזית אינה העתיד

BP / VISUAL INTELLIGENCEFIG. 05 · CONCEPTUAL FRAMEWORK
SCENARIO
ASSUMPTIONS
VALIDATION
REVISION
DR MOZES CARMEL · EDITORIAL DIAGRAM

על ההבדל בין מספר מרשים לבין הנחה שאפשר להגן עליה

BP / FIELD NOTESתחזית היא מערכת הנחות שניתן לבדוק ולשנות.

בחדר ישיבות קטן בתל אביב, רגע לפני פגישה עם שותף אמריקאי, יזם פותח גיליון אלקטרוני ומצביע על שורה אחת: בשנה השלישית החברה תגיע להכנסות של מיליון דולר. המספר נראה מדויק, כמעט פסקני. הוא מופיע אחרי שתי ספרות עשרוניות, מתחת לתרשים עולה, לצד הנחת צמיחה שנתית. אבל השאלה המעניינת אינה כיצד נוצר המספר. השאלה היא מה צריך לקרות בעולם האמיתי כדי שיתממש. כמה לקוחות צריכים להסכים לרכוש? כמה זמן ייקח לשכנע אותם? האם החברה תוכל לספק את השירות בלי להגדיל את העלויות מהר יותר מן ההכנסות? ובאיזה חודש, הרבה לפני שהשנה השלישית תגיע, עלול להיגמר הכסף?

תחזית פיננסית אינה צילום של העתיד. היא מערכת של השערות המתורגמות לשפה חשבונאית. תפקידה אינו להעניק ודאות אלא לאפשר בחינה שיטתית של אי־ודאות. ההבחנה הזאת נשמעת פילוסופית, אך היא מעשית מאוד. כאשר משקיע, בנקאי, שותף עסקי או עורך דין בוחנים תוכנית, הם אינם אמורים להסתפק בשאלה אם סכומי העמודות מסתכמים נכון. עליהם להבין כיצד הנתונים קשורים לפעילות עצמה, אילו תומכות בהם ואיזה שינוי קטן יחסית עלול להפוך את התוצאה.

במיזמים חוצי גבולות הבעיה חריפה במיוחד. הצלחה מסחרית בישראל מספקת ידע חשוב על המוצר, על צוות ההנהלה ועל יכולת הביצוע, אך היא אינה מבטיחה ביקוש זהה בארצות הברית. מחיר המכירה עשוי להשתנות, הוצאות הביטוח והעסקת העובדים עשויות להיות שונות, מחזורי הגבייה עשויים להתארך, ולעיתים נדרשות השקעות במערכות שיווק ותפעול שלא היו נחוצות בשוק המקורי. לכן ההעברה של נתוני העבר ממדינה אחת לאחרת אינה תחזית; לכל היותר היא נקודת מוצא למחקר.

מודל מקצועי מתחיל בשאלות קטנות. מהי יחידת ההכנסה — מנוי, מוצר, פרויקט או שעת שירות? כמה יחידות אפשר לספק בחודש, ובאילו מגבלות? מה שיעור ההמרה של לקוח מתעניין ללקוח משלם? מהו משך הזמן שבין חתימת חוזה לבין קבלת התשלום? כאשר כל אחת מהשאלות הללו מקבלת תשובה מפורשת, התחזית נעשית פחות דרמטית מבחינה חזותית אך הרבה יותר שימושית מבחינה ניהולית. היא הופכת ממסמך המבקש לשכנע לכלי שמאפשר לשאול שאלות טובות.

חשוב להפריד גם בין שלושה סוגים של מידע. נתון היסטורי הוא מה שאכן התרחש וניתן לבדיקה במסמכים; הנחת עבודה היא הערכה של מה שעשוי להתרחש; ויעד ניהולי הוא תוצאה שהחברה שואפת להשיג. אין פסול בהצבת יעדים שאפתניים, אך יעד אינו ראיה לכך שההכנסה צפויה להתקבל. ככל שההפרדה גלויה יותר, כך אפשר להבין את איכות ההחלטה גם כאשר העתיד מתפתח באופן שונה מן התחזית.

אולי זהו המבחן העריכתי הפשוט ביותר לתוכנית פיננסית: אם מסירים את הצבעים, התרשימים והאחוזים, האם נשאר סיפור עסקי הגיוני? האם אפשר להסביר במילים רגילות מי משלם, על מה, מתי, ומדוע דווקא לעסק הזה? תחזית שאינה מסוגלת לענות על השאלות הללו אינה משתפרת באמצעות עוד עמודות. היא זקוקה להבנה עמוקה יותר של העסק.

BP 02 · FINANCE & FORECASTING · SPECIAL REPORT
BP / THE BUSINESS OF RELOCATION — ATLAS 03 / EVIDENCE ARCHITECTURE

הארכיטקטורה של תיק ראיות

CLAIM → SOURCE → VERIFICATION → NARRATIVE
ACLAIM
BSOURCE
CCHECK
DSTORY

כל טענה משמעותית צריכה מקור, דרך בדיקה והסבר הקושר אותה למסקנה. עיצוב בהיר אינו מחליף אימות משפטי ועובדתי.

IDENTITY

מי יצר את המסמך ומה מקורו?

CONSISTENCY

האם התאריכים והסכומים מתיישבים?

RELEVANCE

מה הקשר בין הראיה לטענה?

TRACEABILITY

האם ניתן לשחזר את שרשרת המקורות?

DR MOZES CARMEL | LAW OFFICE · TEL AVIVmozescarmel.co.il / VISUAL ATLAS 03
BP 02 / FINANCE SPECIAL 03
F03
SPECIAL REPORT / 03

THREE FUTURES, ONE BUSINESS

שלושה עתידים לעסק אחד

BP / VISUAL INTELLIGENCEFIG. 07 · CONCEPTUAL FRAMEWORK
DOWNSIDE
BASE CASE
UPSIDE
RESPONSE
DR MOZES CARMEL · EDITORIAL DIAGRAM

תרחישים, בדיקות רגישות ומנגנון החלטה לשנה הראשונה

BP / FIELD NOTESהתרחישים הם מסלולים אפשריים, לא הסתברויות מאומתות.

יזמים אוהבים לדבר על התרחיש הסביר. לעיתים הם מתכוונים לתרחיש הרצוי. ההבדל בין השניים עשוי לקבוע את גורלה של חברה צעירה. תוכנית עבודה אחראית אינה נדרשת לחזות כל תפנית בשוק, אך היא חייבת להכיר בכך שהכנסות, עלויות ועיתוי אינם נקבעים במדויק מראש. לכן נכון לבנות כמה מסלולי התפתחות ולבחון לא רק מה יקרה בסוף השנה, אלא מה תעשה ההנהלה כאשר יתברר שהחודשים הראשונים שונים מן המתוכנן.

נחזור לחברת התחזוקה ההיפותטית. במודל בסיסי היא מבצעת עשרים וחמישה פרויקטים בחודש, במחיר ממוצע של 2,000 דולר, בעלות משתנה של 1,200 דולר לפרויקט ובהוצאות קבועות של 16,000 דולר. הרווח התפעולי החודשי לפי המודל הוא 4,000 דולר לפני רכיבים שלא נכללו בו, כגון מסים, מימון ופחת. בתרחיש שמרני של שמונה־עשר פרויקטים בלבד, אותה חברה מציגה הפסד תפעולי חודשי של 1,600 דולר. בתרחיש צמיחה של שלושים פרויקטים, הרווח התפעולי החודשי מגיע ל־8,000 דולר, בהנחה שקיימת קיבולת לבצע את העבודה ללא שינוי בעלויות הקבועות.

שלושת המספרים אינם תחזיות שוות־ערך. הם כלי לבדיקת השפעתה של הנחה אחת — נפח הפעילות — על התוצאה. בעולם האמיתי, ירידה בביקוש עשויה להיות מלווה גם בלחץ להוריד מחירים; גידול בביקוש עשוי לחייב גיוס עובדים; ולקוח גדול עשוי לדרוש תנאי תשלום ארוכים. לכן בדיקת רגישות רצינית אינה מסתפקת בשינוי של תא אחד. היא שואלת אילו משתנים נעים יחד ואילו החלטות ניהוליות נדרשות בכל מצב.

לתרחישים יש ערך רק אם מצמידים להם סימני דרך. בחודש השלישי, למשל, ההנהלה יכולה לבחון את מספר הפניות האיכותיות, את שיעור סגירת העסקאות ואת העלות הממוצעת לרכישת לקוח. בחודש השישי אפשר לבחון אם היקף הפעילות מצדיק גיוס נוסף או אם יש להשהות הרחבה. בחודש התשיעי אפשר לבדוק אם תחזית השנה השנייה עדיין רלוונטית. כך המסמך הופך מחיזוי חד־פעמי למנגנון של למידה ובקרה.

אחד המונחים השימושיים בהקשר הזה הוא מסלול מזומן, או runway: מספר החודשים שבהם העסק יכול להמשיך לפעול בקצב ההוצאה נטו הנוכחי או החזוי, בהינתן יתרת המזומן הזמינה. אלא שגם המדד הזה אינו יציב. כאשר ההוצאות משתנות, כאשר לקוחות מתעכבים בתשלום או כאשר נדרשת רכישה חד־פעמית, המסלול מתקצר. משום כך יש לבחון אותו על בסיס תזרים חודשי ולא רק באמצעות חלוקת יתרת הבנק בהוצאה ממוצעת אחת.

לצד התרחישים ראוי לקבוע גבולות החלטה. לדוגמה, הנהלה יכולה להחליט שלא להגדיל את כוח האדם לפני שנצבר צבר הזמנות מסוים, או שלא לחתום על שכירות יקרה עד שיושגו חוזים מסחריים ראשונים. אלה אינם סימני חולשה אלא ביטוי למשמעת הונית. הם גם מאפשרים להבחין בין תחזית שמבקשת לתאר צמיחה לבין תוכנית שמסבירה כיצד תתנהל החברה אם הצמיחה תתעכב.

תחזית טובה אינה נבחנת רק בשאלה אם צדקה. גם תחזית שהתבדתה יכולה להיות כלי ניהולי מוצלח, אם היא זיהתה מראש את ה המרכזיות, יצרה מנגנון מעקב ואפשרה לשנות החלטות בזמן. כישלון אמיתי מתרחש כאשר ההנהלה ממשיכה לפעול לפי מספרים שאיבדו את הקשר למציאות, רק מפני שכבר הודפסו במסמך מרשים.

IN FOCUS השוואה מערכתית
ממדהשאלהמה בודקים
שמרניהכנסות איטיות או הוצאות גבוהותמה מקצצים או דוחים?
מרכזיהנחות העבודה העיקריותמה מודדים מדי חודש?
צמיחהביקוש מעל התכנוןאיך מממנים קיבולת?
מסגרת חשיבה להמחשה; אין לראות בה רשימת דרישות משפטיות ממצה.
תרחישפרויקטים בחודשרווח/הפסד תפעולי
שמרני18−$1,600
בסיס25+$4,000
צמיחה30+$8,000
BP 02 · FINANCE & FORECASTING · SPECIAL REPORT
BP 02 / FINANCE SPECIAL 04
F04
SPECIAL REPORT / 04

THE EVIDENCE BEHIND THE NUMBERS

הראיות שמאחורי המספרים

BP / VISUAL INTELLIGENCEFIG. 08 · CONCEPTUAL FRAMEWORK
CLAIM
SOURCE
DOCUMENT
VERIFY
DR MOZES CARMEL · EDITORIAL DIAGRAM

איך בונים תחזית שאפשר לבדוק, לעדכן ולהסביר

BP / FIELD NOTESיש להבחין בין נתון מאומת, הערכה מקצועית ויעד עתידי.

יש הבדל עמוק בין טבלה שהוכנה בקפידה לבין טבלה שאפשר לבקר. הראשונה עשויה להיות אסתטית, מסודרת ומדויקת בחישוביה; השנייה מאפשרת לאדם שאינו מחבר המסמך להתחקות אחר מקורות הנתונים, להבין את ה ולשחזר את התוצאה. כאשר תוכנית עסקית משמשת גם בהקשר משפטי או רגולטורי, ההבדל הזה מקבל משמעות נוספת. המסמך אינו רק כלי תכנון פנימי; הוא עשוי להיות חלק מן ההסבר הנמסר לגורם חיצוני על פעילות קיימת ועל פעילות מתוכננת.

נקודת המוצא היא טבלת הנחות מסודרת. לכל רכיב מרכזי — מחיר מכירה, מספר לקוחות, עלות שכר, הוצאות שכירות, שיעור צמיחה וימי אשראי — צריך להיות תיאור ברור, מקור, תאריך ומידת ודאות. אם מחיר השירות מבוסס על הצעת מחיר מספק או על בדיקת שוק, יש לשמור את האסמכתה. אם היקף המכירות מבוסס על ניסיון ישראלי, יש להסביר מדוע ההשוואה רלוונטית ומה עשוי להשתנות בארצות הברית. אם מדובר בהערכה ניהולית בלבד, נכון לומר זאת במפורש.

אין הכרח שלכל הנחה יהיה מקור רשמי. בעסקים צעירים חלק מן המידע אינו זמין, ולעיתים נדרשת הערכה מקצועית. אבל גם הערכה צריכה להיות ניתנת להסבר. למשל, תחזית של עשרה לקוחות חדשים בחודש אינה יכולה להסתפק במילים ״בהתאם לפוטנציאל השוק״. ראוי להראות מהו היקף הפניות הצפוי, איזה שיעור מהן צפוי להפוך ללקוחות, ומהי היכולת התפעולית לתת שירות. בכך הופכת ההערכה להשערה שאפשר לבחון בהמשך.

מומלץ גם להפריד באופן חזותי ומילולי בין נתוני עבר, נתוני ביניים, חוזים חתומים, הזמנות עתידיות ותחזיות. ערבוב ביניהם עלול לגרום לקורא לייחס ודאות גבוהה מדי לנתון. הצגה נכונה של אי־ודאות אינה פוגעת באיכות התוכנית. להפך: היא מעידה על הבנת גבולות המידע ומונעת יצירת מצג של ביצוע במקום שבו קיימת רק כוונה.

לשם ביקורת אפקטיבית, הגרסאות של המודל צריכות להיות מתועדות. אם שונו מחירי המכירה או מספר העובדים, יש לדעת מתי נעשה השינוי ומדוע. כאשר התוכנית עוברת בין יזם, מנהל כספים, יועץ עסקי ועורך דין, העדר בקרת גרסאות עלול ליצור סתירות בין טבלאות, טקסטים ונספחים. לעיתים דווקא סתירה קטנה — מספר עובדים שונה בשני עמודים — פוגעת באמון במסמך כולו.

בתכנון פעילות אמריקאית נדרשת זהירות נוספת ביחס למיסוי, לשכר, להטבות עובדים, לביטוחים ולרישוי מקומי. אלה תחומים שבהם הנתונים תלויים במדינה, בענף ובמבנה המשפטי של העסק. מודל מגזיני או תוכנית עסקית כללית אינם תחליף לבדיקה של רואה חשבון, יועץ מס או בעל מקצוע מוסמך אחר. אין להציג הנחת מס או עלות שכר כאמת אוניברסלית אם לא נבדקו נסיבותיה.

בסופו של דבר, המטרה אינה להפוך את התוכנית לאוסף בלתי נגמר של נספחים. היא ליצור שרשרת הסבר ברורה: טענה עסקית, הנחה כמותית, מקור מידע, חישוב ותוצאה. כאשר השרשרת הזאת שלמה, אפשר לחלוק על התחזית ועדיין להבין כיצד נבנתה. זו בדיוק התכונה שהופכת מסמך מתוצר שיווקי לכלי עבודה מקצועי.

BP 02 · FINANCE & FORECASTING · SPECIAL REPORT
BP 02 / 30
PART II · PAGE 30
02.

ORGANIZATION
& NEW OFFICE.

ארגון והקמת פעילות בארה״ב

BP 02 / 05 32
05
THE BUSINESS PLAN SERIES · FIELD NOTES

THE TWO-COMPANY PROBLEM

שתי חברות, מערכת יחסים אחת

BP 02 / VISUAL ESSAY 07 — CONSISTENCY
עקביות בין מסמכים ותוכניות
BP / VISUAL INTELLIGENCEFIG. 09 · CONCEPTUAL FRAMEWORK
FOREIGN ENTITY
CONTROL
U.S. ENTITY
OPERATIONS
DR MOZES CARMEL · EDITORIAL DIAGRAM

שתי חברות, מערכת יחסים אחת שצריך להבין

כאשר חברה ישראלית מבקשת להקים פעילות בארצות הברית, השלב הגלוי ביותר הוא בדרך כלל רישום הישות האמריקאית. מתקבלת תעודת התאגדות, נבחר שם מסחרי, ולעיתים נפתח חשבון בנק. אלא שהפעולות האלה אינן מסבירות כיצד שתי החברות קשורות זו לזו. מבחינה עסקית ומשפטית, השאלה החשובה היא מי מחזיק בכל אחת מן הישויות, מי שולט בהן, מי מוסמך לקבל החלטות, וכיצד מתנהלים יחסי העבודה והמסחר ביניהן. ללא הבנה של המבנה הזה, גם תוכנית עסקית מפורטת עלולה להציג ארגון שאינו משקף את המציאות.

בעלות וניהול הם מושגים שונים. אדם עשוי להחזיק במניות בחברה בלי להיות מעורב בניהולה היומיומי, ומנהל שכיר עשוי להפעיל סמכויות נרחבות בלי להיות בעל מניות כלל. כאשר קיימות כמה חברות, ההבחנה מסתבכת: שיעור ההחזקה, זכויות ההצבעה, הסכמי בעלי מניות ומנגנוני שליטה עשויים ליצור תמונה שאינה ניכרת בתרשים פשוט. לכן אין להסתפק בהצגת שמות החברות וקו המחבר ביניהן. נדרשת בדיקה של מסמכי ההתאגדות ושל האופן שבו הסמכויות מופעלות בפועל.

ISRAELUNITED STATESOWNERSHIP / CONTROL / OPERATIONS
BP 02 / VISUAL NOTEמפת החברותבעלות, שליטה וניהול בפועל הן שכבות שונות של אותה מערכת.

בהקשר של העברה פנים־חברתית במסלול L-1, לקשר בין הישות הזרה לבין הישות האמריקאית עשויה להיות משמעות משפטית מכרעת. עם זאת, שיתוף פעולה עסקי, שימוש במותג משותף או קיומם של לקוחות זהים אינם מוכיחים כשלעצמם קשר תאגידי מתאים. גם בעלות משותפת מחייבת בחינה מדויקת של נסיבות השליטה ושל הגדרות הדין. מסיבה זו תוכנית ההקמה אינה יכולה להמציא בדיעבד קשר ארגוני שנוח להצגה; עליה לתאר את היחסים הקיימים ולתמוך בהם במסמכים המתאימים.

מעבר לשמות החברות

דרך מעשית להבין מבנה תאגידי היא לעקוב אחר החלטה עסקית אחת. נניח שהחברה האמריקאית מבקשת לשכור עובדים ולהרחיב את הפעילות. מי מאשר את התקציב, מי חותם על חוזי העסקה, מי קובע את יעדי המכירות, ומי מוסמך להפסיק התקשרות עם ספק? התשובות מלמדות לעיתים יותר מכל תרשים. הן חושפות את ההבדל בין שליטה פורמלית לבין ניהול בפועל, ומאפשרות לבחון האם המבנה המתואר בתוכנית תואם את דרכי הפעולה של הארגון.

מבחינה ראייתית, נכון להפריד בין תרשים בעלות לתרשים ניהול. הראשון מסביר את יחסי ההחזקה והשליטה; השני מציג תפקידים, כפיפויות וחלוקת אחריות. מסמכי התאגדות, רישומי מניות, החלטות דירקטוריון, חוזים, תלושי שכר ותיעוד העסקה עשויים לתמוך בחלקים שונים של התמונה. אף אחד מהם אינו מחליף את הצורך להבין את מכלול היחסים. תוכנית מקצועית מתקדמת מן המסמכים אל ההסבר, ולא להפך.

לבסוף, למבנה החברות יש השלכות עסקיות שאינן מוגבלות לשאלת ההגירה. הוא משפיע על תמחור שירותים בין־חברתיים, על תהליכי אישור, על חלוקת סיכונים ועל היכולת למדוד את ביצועיה של הפעילות האמריקאית. משום כך הבנת הקשר בין שתי החברות היא חלק מן האסטרטגיה הניהולית עצמה. תרשים ארגוני טוב אינו מחליף את המציאות: הוא מאפשר לקורא להבין אותה.

שליטה, ניהול ותיעוד

במבנה של חברות קשורות יש להפריד בין שלושה סוגי יחסים: יחסי בעלות, ויחסי עבודה. אותם אנשים עשויים להיות בעלי מניות בכמה חברות, אך הדבר אינו מתאר בהכרח מי מוסמך לקבל החלטות בשם כל אחת מהן. באותה מידה, חברה יכולה לשלם שכר לעובד שמעניק שירותים גם לחברה אחרת, בלי שהדבר מבהיר לבדו את מסגרת ההעסקה ואת האחריות הניהולית. תוכנית עסקית איכותית אינה מסתפקת בתרשים אחד; היא מסבירה את התפקיד של כל ישות בתוך המערכת.

כדי לבחון את המבנה בפועל, כדאי לעקוב אחר החלטות עסקיות מוחשיות. מי מאשר תקציב? מי מתקשר עם לקוחות? מי מחזיק בזכויות על הקניין הרוחני? מי משלם לספקים ומי נושא בסיכונים? התשובות מאפשרות לזהות אם המבנה הפורמלי מתיישב עם הפעילות. כאשר קיימת סתירה בין מסמכי התאגדות, חוזים ודרך העבודה היומיומית, אין לפתור אותה באמצעות ניסוח כללי אלא באמצעות בירור ותיעוד.

הפער בין בעלות לבין ניהול ניכר במיוחד בקבוצות של עסקים משפחתיים או חברות שצמחו בהדרגה. אדם אחד עשוי להיות בעל מניות בחברת אחזקות, מנהל פעיל בחברה תפעולית ויועץ לחברה נוספת. בתרשים סכמטי אפשר להציג את כולן מתחת לשמו, אך הדבר אינו מסביר מי מעסיק אותו, מי משלם את שכרו, מי מאשר את החלטותיו ובאיזו ישות נוצרת ההכנסה. תוכנית עסקית שמדלגת על ההבחנות הללו מסתכנת ביצירת תמונה פשוטה מדי של המציאות.

כיצד מציגים קשר עסקי אמיתי

BP / FIELD NOTES — FIG. 32
01 / QUESTIONמה בודקים
02 / EVIDENCEמה מוכיחים
03 / DECISIONמה מחליטים

כדי לתאר את הקשר בין חברות יש לבחון גם את הפעילות הכלכלית ביניהן. האם קיימים הסכמי שירות? האם חברה אחת מחזיקה בקניין רוחני שחברה אחרת משתמשת בו? האם עובדים מעניקים שירותים ליותר מישות אחת? כיצד מתומחרות עסקאות בין חברות קשורות? השאלות האלה עשויות להיות רלוונטיות לניהול, לחשבונאות ולמיסוי, אך הן גם מסייעות להבין אם המבנה הארגוני מתפקד באופן עקבי. אין להסיק מסקנות מס רק מן התרשים; לכך נדרשת בחינה מקצועית נפרדת.

בשלב התכנון כדאי ליצור שתי מפות שאינן מתחרות זו בזו: מפת בעלות ושליטה ומפת תפקוד ניהולי. הראשונה מתארת את היחסים המשפטיים בין הישויות, והשנייה מתארת את חלוקת העבודה והסמכויות. כאשר שתי המפות אינן תואמות, אין צורך להסתיר את הפער. יש להבין האם הוא נובע ממבנה עסקי לגיטימי, מהסדר זמני או מתיעוד חסר. לעיתים דווקא הבירור הזה מגלה שהחברה צריכה להגדיר מחדש נהלים וסמכויות לפני הרחבת פעילותה.

התוכנית האמריקאית אינה יכולה להתבסס רק על ההנחה שההצלחה בישראל תועבר בשלמותה. עליה להראות מהי תרומתה של הישות האמריקאית, כיצד תתחבר לפעילות הקיימת ומדוע נבחר המבנה המסוים. ככל שההסבר מדויק יותר, כך אפשר לבחון את ההשקעה, את תכנון העובדים ואת מערך ההחלטות בלי לבלבל בין החברות. הבהירות הזאת היא צורך ניהולי גם כאשר אין בקשה משפטית על הפרק.

בבקשות להעברה פנים־חברתית יש חשיבות מיוחדת לבחינת הקשר התאגידי לפי ההגדרות המשפטיות החלות. שיתוף פעולה מסחרי או שימוש במותג משותף אינם בהכרח מוכיחים קשר מתאים. לפיכך אין להסיק זכאות מתוך הצגה גרפית של קבוצת חברות; יש לבחון את מסמכי הבעלות והשליטה, את רציפות הפעילות ואת נסיבות ההעסקה. ההיבט המשפטי צריך להיבדק בנפרד מן התועלת העסקית שבהקמת החברה האמריקאית.

DR MOZES CARMEL · LAW OFFICE | TEL AVIV mozescarmel.co.il
BP 02 / 06 36
06
THE BUSINESS PLAN SERIES · FIELD NOTES

THE FIRST YEAR IS THE TEST

השנה הראשונה היא המבחן

BP 02 / VISUAL ESSAY 05 — THE PATH FORWARD
מפת הדרכים וההחלטות
מפת הדרכים וההחלטות
BP / VISUAL INTELLIGENCEFIG. 10 · CONCEPTUAL FRAMEWORK
SETUP
HIRING
DELIVERY
REVIEW
DR MOZES CARMEL · EDITORIAL DIAGRAM

השנה הראשונה: בין משרד חדש לארגון מתפקד

שנה היא פרק זמן קצר בחייה של חברה, אך עבור פעילות אמריקאית חדשה היא עשויה להיות התקופה שבה נבחנות לראשונה כמעט כל היסוד של התוכנית. החברה נדרשת להקים תשתית, לאתר לקוחות, להתקשר עם ספקים, לגייס עובדים ולהתחיל לייצר הכנסות. הצגת היעדים האלה בתרשים צבעוני אינה מלמדת כשלעצמה אם הם אפשריים. כדי להעריך את ההיתכנות צריך להבין את סדר הפעולות, את תלותן זו בזו ואת המשאבים הנדרשים לביצוען.

במסגרת בקשות L-1A המתייחסות למשרד חדש, לתכנון השנה הראשונה עשויה להיות חשיבות מיוחדת. השאלה אינה רק אם הוקמה ישות אמריקאית, אלא כיצד הפעילות צפויה להתפתח כך שתוכל לתמוך בתפקיד ניהולי או בכיר בהתאם למסגרת המשפטית הרלוונטית. משרד חדש אינו בהכרח משרד ריק, אולם כתובת רשומה לבדה אינה מתארת פעילות עסקית. הדרישות התפעוליות של חברת תוכנה שונות מאלו של חברת לוגיסטיקה, ולכן גם בחינת המתקנים, הציוד וכוח האדם חייבת להתאים לענף.

השנה הראשונה
BP 02 / VISUAL NOTEהשנה הראשונהתוכנית להקמת פעילות נבחנת גם לפי היכולת להפוך יעדים למעשים.

אפשר לתכנן את השנה הראשונה בארבע תקופות, אך יש לראות בחלוקה כלי ניהולי ולא לוח זמנים הקבוע בדין. בתקופה הראשונה מושלמות תשתיות ומערכות עבודה; לאחריה נבחנים ערוצי המכירה והיכולת לספק שירות; בהמשך נבנים צוותים ותהליכי בקרה; ובסוף השנה נערכת הערכה מחודשת של התוצאות ושל מבנה האחריות. עסק מסוים עשוי להזדקק לקצב אחר לגמרי. החשיבות אינה בחלוקה לרבעונים, אלא ביכולת להסביר מדוע פעולה אחת קודמת לאחרת.

השנה הראשונה אינה רק לוח זמנים

תחזית הגיוס צריכה לנבוע מן הפעילות ולא מרצון להציג תרשים ארגוני מרשים. אם החברה מתכננת להעסיק מנהל תפעול, אנשי מכירות ועובד אדמיניסטרטיבי, יש להראות מתי כל אחד מהם צפוי להידרש, אילו משימות יבוצעו על ידו וכיצד ימומן שכרו. תחזית ההעסקה חייבת להיות עקבית עם התחזית הפיננסית. חברה שמציגה הכנסות נמוכות בתקופת ההקמה לצד הוצאות שכר גבוהות צריכה להסביר כיצד תממן את הפער, ולא להסתפק בהנחה שהצמיחה תפתור אותו.

אחד האתגרים המרכזיים הוא ההבחנה בין עבודה יזמית בתחילת הדרך לבין תפקיד ניהולי לאורך זמן. מייסד עשוי לבצע בעצמו שורה של פעולות בעת הקמת החברה, אך תוכנית רצינית צריכה להבהיר כיצד תחולק העבודה כאשר הארגון יתפתח. אם כל החלטה וכל משימה תלויות באדם אחד, יש לבחון כיצד תוכל החברה להרחיב פעילות. מצד אחר, הצגת עובדים עתידיים כאילו הם כבר מועסקים יוצרת רושם מטעה. תיאור נכון מבחין בין הקיים, המאושר והמתוכנן.

תוכנית השנה הראשונה צריכה להמשיך לחיות גם לאחר כתיבתה. רצוי להשוות את התחזיות לתוצאות, לתעד עיכובים, לעדכן תקציבים ולהסביר שינויים. אי־עמידה ביעד מסוים אינה בהכרח מעידה על כשל ניהולי, אך היא מחייבת להבין מה השתנה. התוכנית מועילה דווקא כאשר היא מאפשרת לזהות פערים בזמן ולקבל החלטות חדשות. היא אינה הבטחה לעתיד, אלא מסגרת שבאמצעותה אפשר לבחון כיצד העתיד מתהווה.

משרות, סמכויות ואבני דרך

תכנון השנה הראשונה צריך להיבנות מתוך תלות בין פעולות ולא מתוך חלוקה אסתטית של השנה לארבעה רבעונים. אי אפשר להניח שגיוס צוות מכירות יוביל להכנסות אם המוצר עדיין אינו מותאם לשוק, ואי אפשר לצפות לתפעול מלא אם רישוי או תשתית חיונית טרם הושלמו. לכל אבן דרך יש לזהות תנאי פתיחה, עלות, בעל אחריות ותוצאה הניתנת לבדיקה. רצף כזה מאפשר להנהלה להבין כיצד עיכוב בשלב אחד משפיע על ההמשך.

במשרד חדש, שאלת כוח האדם מחייבת הבחנה בין עבודה יזמית לבין מבנה ארגוני מתפתח. בשלב ההקמה ייתכן שמייסד החברה יטפל בעצמו גם במשימות ביצועיות, אך תוכנית ארוכת טווח צריכה להסביר כיצד תתחלק העבודה כאשר יתווספו עובדים וספקים. הצגת תפקידים עתידיים כאילו הם כבר מאוישים מטשטשת את המצב הקיים; מנגד, הימנעות מתכנון גיוס מקשה להראות כיצד הארגון צפוי להשתנות. פתרון מקצועי הוא תיאור נפרד של המצבה הנוכחית, הגיוסים המתוקצבים והמבנה החזוי.

שנת ההקמה הראשונה אינה מתפתחת בדרך כלל בקו ישר. חברה עשויה להשלים את ההתאגדות במהירות ולהמתין חודשים לאישור רגולטורי או להתקשרות מסחרית. היא עשויה להשיג לקוח ראשון לפני שגייסה את העובד שתכננה, או לגלות שעליה להקים מערך שירות לפני שתוכל להתחיל בשיווק רחב. לכן לוח זמנים טוב צריך להציג תלות בין משימות, ולא רק לחלק את השנה לרבעונים שווים מבחינה גרפית.

מהתוכנית אל הביצוע

BP / FIELD NOTES — FIG. 36
01 / QUESTIONמה בודקים
02 / EVIDENCEמה מוכיחים
03 / DECISIONמה מחליטים

הדבר חשוב במיוחד כאשר התוכנית מתארת תפקיד ניהולי או בכיר שיתפתח יחד עם הארגון. בראשית הפעילות ייתכן שמייסד החברה יעסוק בעצמו במשימות ביצועיות רבות. התכנון צריך להסביר כיצד צפויה העבודה להתחלק בהמשך, אילו עובדים או ספקים ייטלו אחריות על ביצוע ואילו החלטות יישארו בידי ההנהלה. אין להציג תפקיד עתידי כאילו הוא כבר מתקיים במלואו, אך גם אין להסתפק בהבטחה כללית ש״בעתיד יגויס צוות״.

כדאי לחבר כל גיוס לאבן דרך עסקית ולמקור מימון. אם מנהל מכירות יגויס לאחר חתימת מספר מסוים של חוזים, יש להבהיר זאת; אם החברה מתכוונת לממן את הגיוס מראש, יש להסביר מהיכן יגיע הכסף. בדרך הזאת התחזית הארגונית והתחזית הפיננסית בוחנות זו את זו. סתירה ביניהן אינה רק בעיית עריכה אלא סימן לכך שההיגיון התפעולי דורש בירור.

אחד המבחנים החשובים של תוכנית השנה הראשונה הוא היכולת ללמוד מן הביצוע. אם היעדים אינם מתממשים, ההנהלה צריכה להבחין בין עיכוב זמני לבין הנחה עסקית שהופרכה. דחיית גיוס עשויה להיות החלטה אחראית כאשר המכירות מתעכבות; במקרים אחרים היא עלולה לפגוע ביכולת לתת שירות וליצור מעגל שלילי. תיעוד החלטות, הסיבות להן והתוצאות בפועל מאפשר לבחון את התפתחות הארגון באופן אמין יותר מאשר הצגת לוח זמנים שאינו משתנה לעולם.

מבחינה ניהולית, תוכנית טובה היא גם מנגנון ביקורת. אם היעדים לא הושגו, יש לברר האם ההנחות היו שגויות, האם הביצוע התעכב או האם התרחש שינוי חיצוני. לא כל פער הוא כישלון, אך פער שלא נותח אינו מספק למנהלים ידע. השוואה תקופתית בין התוכנית לביצוע מאפשרת לזהות מוקדם בעיות תזרים, קשיי גיוס או תלות יתר במנהל יחיד, ולבחון התאמות לפני שהן הופכות למשבר.

DR MOZES CARMEL · LAW OFFICE | TEL AVIV mozescarmel.co.il
BP 02 / 07 40
07
THE BUSINESS PLAN SERIES · FIELD NOTES

MANAGEMENT, PEOPLE & OPERATIONS

ניהול, אנשים ותפעול

BP 02 / VISUAL ESSAY 10 — EVIDENCE TO EXECUTION
מתכנון עסקי לביצוע מתועד
BP / VISUAL INTELLIGENCEFIG. 11 · CONCEPTUAL FRAMEWORK
LEADERSHIP
TEAM
PROCESS
RESULT
DR MOZES CARMEL · EDITORIAL DIAGRAM

מי באמת מנהל את החברה?

יש הבדל בין אדם הנושא בתואר מנהל לבין אדם המבצע בפועל תפקיד ניהולי. ההבדל אינו סמנטי בלבד: הוא מתבטא בסמכות, בשיקול הדעת, באחריות לתוצאות וביכולת להקצות משאבים באמצעות אחרים. בחברה קטנה המייסד עשוי למכור ללקוחות, לספק את השירות, לנהל את הכספים ולפקח על העובדים. בשלב מסוים, ככל שהעסק גדל, אותו מבנה עבודה עשוי להפוך למגבלה. כדי לצמוח נדרש הארגון להגדיר אילו החלטות יישארו בידי ההנהלה, אילו משימות יועברו לעובדים ואילו שירותים יירכשו מבחוץ.

תואר כמו מנכ״ל או סמנכ״ל אינו מספר לבדו מה עושה בעל התפקיד. יש לבחון את הסמכויות המעשיות שלו: האם הוא קובע מדיניות, מאשר תקציבים, מגייס בעלי תפקידים, מפקח על פעילות מקצועית או מבצע בעצמו את עיקר העבודה השוטפת. גם מספר העובדים הכפופים לו אינו מדד יחיד לאופי התפקיד. מורכבות הפעילות, עצמאות העובדים והיקף ההחלטות חשובים לא פחות מן המבנה הפורמלי. מסיבה זו, תרשים ארגוני הוא תחילת הבדיקה ולא סופה.

MANAGEMENTPEOPLEOPERATIONSDELIVERY
BP 02 / VISUAL NOTEמפת הסמכויותתרשים ארגוני טוב מתאר אחריות אמיתית וקשרי דיווח.

כדי להבין ארגון כדאי להתבונן בתהליך עסקי אחד מתחילתו ועד סופו. בחברת שירותים, למשל, הדרך מתחילה בפניית לקוח, עוברת דרך בדיקת הצורך והצעת המחיר, ממשיכה לביצוע ולבקרת איכות ומסתיימת בגבייה ובשימור הקשר. בכל תחנה צריך להיות ברור מי אחראי לתוצאה, מי רשאי לקבל החלטה ומתי נדרשת הסלמה למנהל בכיר. אם כל פעולה מחייבת את אישורו של אדם אחד, עלול להיווצר צוואר בקבוק. אם אין בעל אחריות מוגדר, עלולה להיווצר בעיית איכות גם כאשר המכירות גדלות.

מי מחליט, מי מבצע

בתכנון פעילות אמריקאית חדשה, חלק מן התפקידים עדיין אינם קיימים. לכן נכון להבחין בין המבנה הנוכחי, גיוסים שכבר אושרו ותפקידים המתוכננים לעתיד. הבחנה כזאת אינה מחלישה את התוכנית; היא משפרת את מהימנותה. היא גם מחייבת לקשור בין התרחבות כוח האדם לבין התפתחות ההכנסות, היקף הלקוחות והצרכים התפעוליים. תרשים עתידי שאינו נתמך בתקציב ובהיגיון עסקי הוא משאלה גרפית יותר מאשר תוכנית.

במסלול L-1B עשויה להתעורר שאלה שונה: טיב הידע המיוחד של העובד, הקשר שלו לארגון והאופן שבו ישמש בתפקיד המיועד בארצות הברית. ניסיון רב או תואר מקצועי אינם תחליף אוטומטי לבחינה המשפטית הנדרשת. תיאור עובדתי מועיל יסביר כיצד נרכש הידע, באילו מערכות או תהליכים הוא משמש ומהי תרומתו לפעילות. גם כאן, המטרה אינה להעמיס סופרלטיבים אלא להציג את המציאות באופן שניתן לבדוק.

אנשים הם גם החלטה פיננסית. לצד השכר יש להביא בחשבון עלויות גיוס, הדרכה, ציוד, הטבות, ביטוח והוצאות מעסיק נוספות לפי הדין והנסיבות. תוכנית כוח אדם טובה חייבת להתיישב עם תחזית התזרים ועם יכולת החברה לממן את תקופת ההקמה. כאשר המבנה הארגוני, המודל התפעולי והתחזית הפיננסית נכתבים כמסמכים נפרדים שאינם מדברים זה עם זה, הסיכון הוא שכל אחד מהם ייראה משכנע בפני עצמו אך התמונה הכוללת תהיה בלתי עקבית.

מבחינה ניהולית, הארגון אינו אוסף של תיבות וקווים. הוא מערכת של אחריות, החלטות ותהליכים המאפשרת לאנשים לפעול יחד. לכן השאלה המרכזית אינה כמה תארים בכירים מופיעים בראש התרשים, אלא האם המבנה מסביר כיצד העסק יכול לספק ערך ללקוחותיו, לפקח על איכות העבודה ולהתפתח בלי שכל פעולה תיעצר בשולחנו של אדם אחד.

מבנה ארגוני אינו רשימת שמות

תואר ניהולי הוא תווית, בעוד שתפקיד ניהולי הוא מערכת של סמכויות ופעולות. כדי להבין את המבנה הארגוני יש לבחון מי מגדיר יעדים, מי מאשר תקציבים, מי מפקח על איכות ומי מוסמך להקצות עבודה לאחרים. מספר הכפופים הישירים הוא נתון חשוב לעיתים, אך אינו מספק תמונה מלאה של מורכבות התפקיד. מנהל של צוות מקצועי קטן עשוי לשאת באחריות רחבה, ואילו אדם המחזיק בתואר בכיר עשוי לבצע בפועל בעיקר משימות תפעוליות.

תיאור תפקיד איכותי נבחן גם באמצעות תהליך העבודה של הארגון. כאשר לקוח פונה לחברה, מי מטפל בבקשה? כיצד נקבע המחיר? מי מקצה את המשימה ומי מאשר את התוצאה? מעקב אחר התהליך מגלה לעיתים פערים שתרשים ארגוני אינו מציג. אם כל החלטה עוברת דרך אדם אחד, ייתכן שנוצר צוואר בקבוק. אם האחריות אינה מוגדרת, ייתכן שהשירות נפגע דווקא בתקופות של צמיחה.

תפקיד ניהולי מתבטא לא רק במספר העובדים המדווחים למנהל אלא גם בסוג ההחלטות שהוא מקבל. מנהל עשוי להגדיר מדיניות, להקצות תקציבים, לפקח על מנהלים אחרים או לשאת באחריות לתוצאה של יחידה ארגונית. לעומת זאת, אדם שמבצע בעצמו את מרבית העבודה המקצועית עשוי להיות בעל מומחיות גבוהה מאוד, אך מומחיות אינה זהה בהכרח לניהול. הבחנה זו חשובה כאשר מתארים את פעילות החברה וגם כאשר בוחנים מסגרת משפטית המבוססת על אופי התפקיד.

כשהפעילות גדלה

BP / FIELD NOTES — FIG. 40
01 / QUESTIONמה בודקים
02 / EVIDENCEמה מוכיחים
03 / DECISIONמה מחליטים

בארגונים קטנים הגבולות מטושטשים באופן טבעי. מייסד עשוי לסגור עסקה בבוקר, לטפל בלקוח בצהריים ולתכנן את התקציב בערב. תוכנית אמינה אינה צריכה להסתיר את העובדה הזאת. עליה להסביר כיצד צפויה חלוקת העבודה להשתנות עם צמיחת הפעילות, ואילו תפקידים יהפכו את הניהול לפחות תלוי בביצוע הישיר של המייסד. זהו דיון על התפתחות ארגונית, לא רק על מספר משבצות בתרשים.

תכנון כוח אדם מחייב גם חשיבה על איכות ההעסקה ולא רק על עלותה. עובד חדש זקוק להדרכה, למערכות, לפיקוח ולמדדי הצלחה. כאשר חברה צופה גיוס מהיר, עליה לשאול אם קיימת יכולת לקלוט את העובדים בלי לפגוע ברמת השירות. גיוס שאינו מלווה בהגדרת תפקיד ובתהליך עבודה עלול להגדיל את ההוצאות בלי לשפר את התפוקה.

המודל התפעולי הוא המקום שבו תרשים ארגוני פוגש את הלקוח. מרגע קבלת פנייה ועד השלמת השירות אפשר לזהות מי מקבל החלטות, מי נושא באחריות ומתי מתבצעת בקרת איכות. מיפוי כזה עשוי לחשוף תלות יתר באדם אחד, כפילות בין תפקידים או שלב שאין לו בעל אחריות ברור. כאשר הממצאים מתורגמים לשינויים מעשיים, המבנה הארגוני הופך מכלי תיאורי למכשיר ניהולי.

בשלב ההקמה נדרש קשר הדוק בין תוכנית כוח האדם לבין התחזית הפיננסית. כל תפקיד חדש מוסיף לא רק שכר אלא גם עלויות גיוס, הדרכה, מערכות ולעיתים פיקוח. כאשר הגיוס תלוי בהשגת הכנסות עתידיות, יש להציג את התלות במפורש. מבנה ארגוני אמין אינו נבנה כדי למלא משבצות בתרשים; הוא נובע מן המשימות שהחברה צריכה לבצע ומן המשאבים העומדים לרשותה.

DR MOZES CARMEL · LAW OFFICE | TEL AVIV mozescarmel.co.il
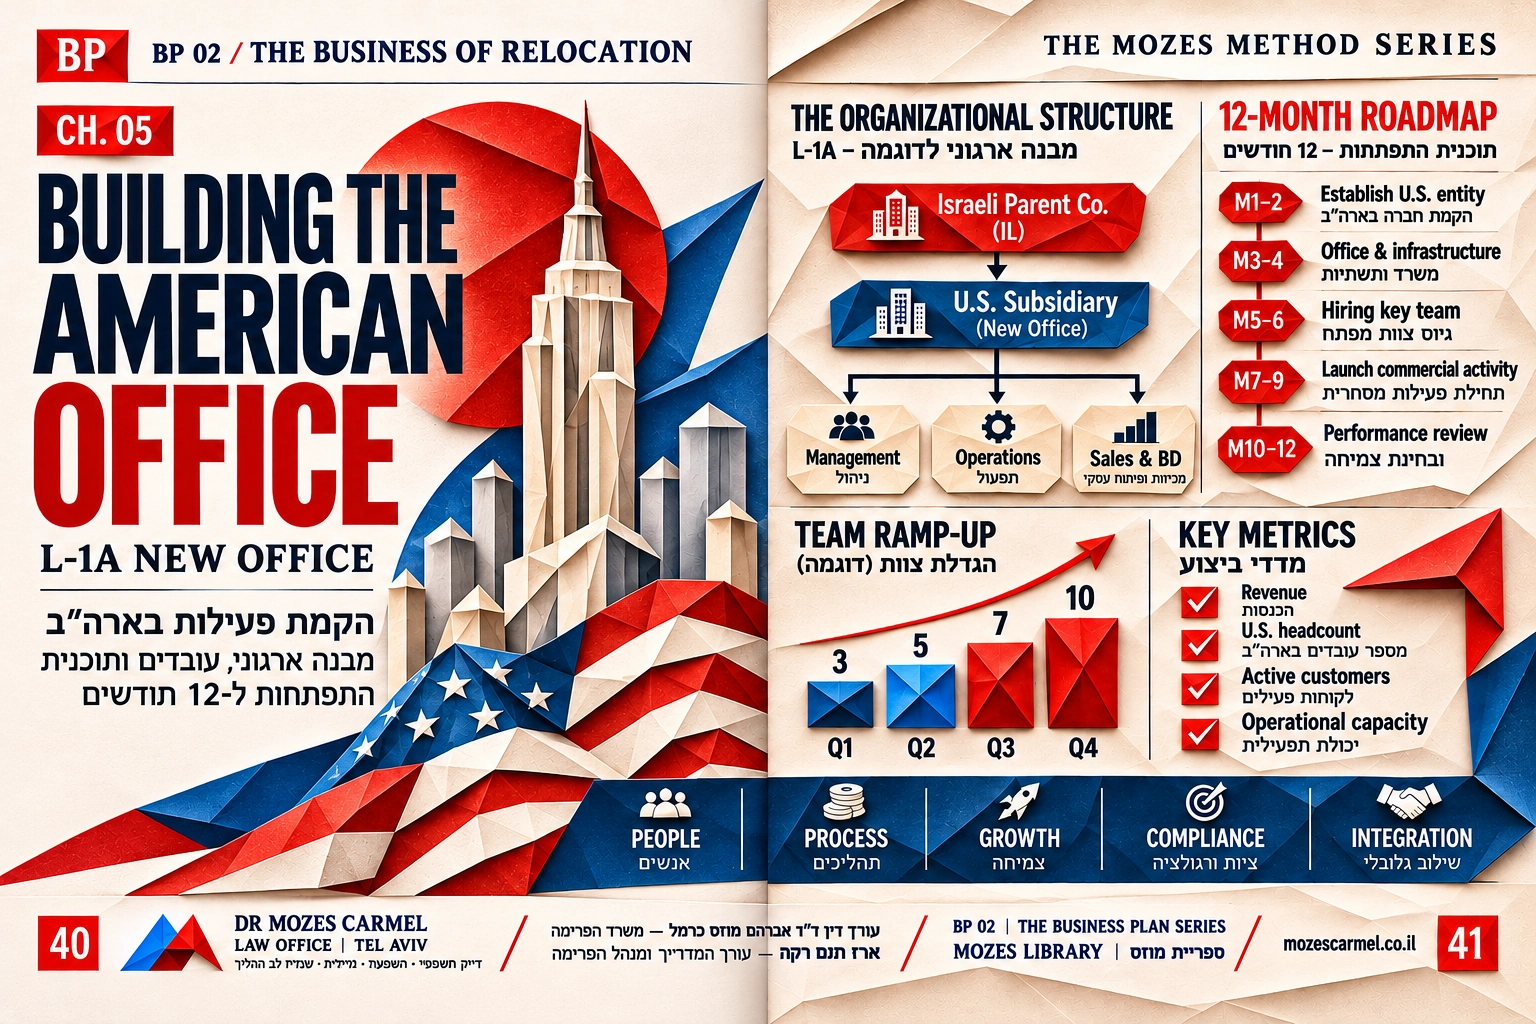
BUILDING THE AMERICAN OFFICE — מגדלים ודגל בקיפולי נייר, תרשים מבנה ארגוני ותוכנית 12 חודשים
כפולה חזותית | הקמת פעילות בארה״ב — L-1A New Office. לוח הזמנים ומספרי העובדים הם המחשה בלבד.
BP 02 / 46
PART III · PAGE 46
03.

THE ACHIEVEMENT
PORTFOLIO.

פורטפוליו הישגים

BP 02 / 08 48
08
THE BUSINESS PLAN SERIES · FIELD NOTES

THE VALUE OF AN ACHIEVEMENT

ערכו של הישג

BP / VISUAL INTELLIGENCEFIG. 12 · CONCEPTUAL FRAMEWORK
CONTRIBUTION
RECOGNITION
IMPACT
EVIDENCE
DR MOZES CARMEL · EDITORIAL DIAGRAM

מה הופך הישג מקצועי לראיה בעלת משמעות?

קריירה עשויה להיראות מרשימה כבר במבט ראשון: תארים, פרסים, תפקידים בכירים, מחקרים, פיתוחים טכנולוגיים או יצירות שזכו לחשיפה. אולם כאשר מבקשים לתרגם את ההישגים האלה לפורטפוליו מקצועי, מתגלה בעיה יסודית. לא כל הישג מסביר מעצמו מדוע הוא חשוב, ולא כל תעודה מעידה על הכרה רחבה בתחום. המסמך נדרש לא רק לתעד מה קרה, אלא להציג את ההקשר שבו אפשר להבין את משמעותו של האירוע.

נניח שחוקר פרסם מאמר בכתב עת מקצועי. עצם הפרסום הוא עובדה הניתנת לתיעוד, אך משמעותו תלויה בתחום המחקר, במעמד כתב העת, בתוכן התרומה ובאופן שבו העבודה התקבלה. באופן דומה, פרס שהוענק למעצב מחייב לבחון את הגוף המעניק, את תהליך הבחירה ואת מעמד התחרות. ההקשר אינו תוספת קוסמטית לראיה; הוא מה שמאפשר לקורא להעריך את משקלה.

הקשר של הישג
BP 02 / VISUAL NOTEהקשר של הישגההכרה בהישג נבחנת לצד מקור ההכרה, תחומה ומשמעותה.

יש להבחין בין תיאור עצמי לבין הכרה חיצונית. קורות חיים יכולים לארגן ניסיון והשכלה, אך הם נכתבים בדרך כלל בידי בעל המקצוע. לעומתם, סיקור עצמאי, ביקורת מקצועית, פרס תחרותי או תיעוד של שימוש בעבודה בידי גורמים אחרים עשויים ללמד על אופן התקבלותה. עם זאת, עצמאות המקור אינה מבטיחה אוטומטית משקל ראייתי. יש לבחון את מומחיותו, את קשריו למבקש ואת השאלה אם הוא מכיר את ההישג שעליו הוא מעיד.

הישג אינו רק כותרת

כאשר נטענת תרומה מקצועית משמעותית, השאלה הראשונה צריכה להיות מה בדיוק הייתה התרומה. האם פותחה שיטה, נפתרה בעיה, נוצר מוצר או הוטמע תהליך חדש? לאחר שהטענה מוגדרת אפשר לזהות את ה המתאימות. תיעוד פיתוח, נתוני ביצוע, פרסומים מקצועיים, שימוש בפועל והערכות של בעלי ידע ישיר עשויים לתמוך בחלקים שונים של הטיעון. חשוב במיוחד להבחין בין השתתפות בפרויקט לבין תרומה מרכזית בו.

השפעה אינה תמיד מספר. במדעים אפשר להיעזר בציטוטים ובהתייחסויות מחקריות; בעסקים בנתוני אימוץ ומכירות; ובאמנות בביקורת ובהכרה מקצועית. אך לכל תחום יש נורמות שונות, ומדד שנראה מרשים במקום אחד עשוי להיות שולי במקום אחר. מספר גדול ללא הקשר עלול להטעות, כשם שמספר קטן עשוי להיות בעל משמעות רבה בתחום מצומצם. מטרת הפורטפוליו היא להסביר את היחס בין הנתון לבין המציאות המקצועית.

מסלולי O-1, EB-1A ו־EB-2 NIW אינם בוחנים את אותן שאלות, ולכן אין לבנות פורטפוליו אוניברסלי ולהחליף בו רק את שם האשרה. מסלול אחד עשוי להתמקד בהכרה ובהישגים לפי קריטריונים מוגדרים, ואחר עשוי לדרוש ניתוח של מיזם מקצועי מוצע ושל חשיבותו. מאגר הראיות יכול להיות משותף, אך מבנה הטיעון חייב להתאים לדרישות המסלול המסוים. הפורטפוליו המקצועי הטוב אינו מגדיל את ההישגים באמצעות ניסוח; הוא מאפשר להבין אותם באמצעות עובדות.

הקשר, השפעה ואימות

המשמעות של הישג מקצועי תלויה בשאלה מה מבקשים ללמוד ממנו. פרס עשוי להעיד על הכרה, אך לא בהכרח על תרומה מקורית; תפקיד בכיר עשוי להעיד על אחריות, אך לא בהכרח על השפעה רחבה בתחום; ופרסום מחקרי עשוי להעיד על פעילות אקדמית, אך משמעותו דורשת בחינה של ההקשר. לפיכך אין די באיסוף תעודות ובהצגתן לפי סדר כרונולוגי. יש לזהות את הטענה המרכזית, את ההקשר המקצועי ואת סוג הראיה המסוגל לתמוך בה.

עצמאות המקור היא שאלה של דרגה והקשר, ולא תכונה שמספיקה כשלעצמה. מכתב של עמית לעבודה עשוי לספק מידע מפורט על תרומתו האישית של אדם לפרויקט, בעוד שסיקור עצמאי עשוי ללמד על הכרה ציבורית או מקצועית. כל אחד מהם משיב על שאלה אחרת. כאשר מבקשים לבסס טענה בדבר השפעה בתחום, יש לבחון אם קיימים סימנים לכך שהעבודה אומצה, צוטטה, שימשה אחרים או שינתה פרקטיקה מקצועית.

ההבדל בין הישג מרשים לבין ראיה בעלת משקל מתגלה לעיתים בפרטים הקטנים. פרס יכול להינתן במסגרת תחרות בינלאומית פתוחה, אך הוא יכול גם להיות אות הוקרה פנימי של מקום עבודה. שתי התעודות עשויות להיות בעלות משמעות עבור האדם שקיבל אותן, אך הן אינן מספרות אותו סיפור על הכרה מקצועית. לכן אין להסתפק בכותרת הפרס: יש להבין את הגוף המעניק, תנאי הבחירה, היקף ההשתתפות וההקשר המקצועי.

הראיה שמאחורי ההכרה

BP / FIELD NOTES — FIG. 48
01 / QUESTIONמה בודקים
02 / EVIDENCEמה מוכיחים
03 / DECISIONמה מחליטים

כך גם לגבי פרסומים. אזכור שמו של אדם באתר חדשות אינו זהה לכתבת עומק עצמאית העוסקת בעבודתו. ראיון יזום אינו זהה בהכרח לביקורת מקצועית בלתי תלויה. אין בכך כדי לפסול מקור מסוים מראש; לכל מקור יש תפקיד אפשרי. אולם פורטפוליו רציני צריך להבהיר מה בדיוק המקור מוכיח, ולהימנע מהצגת חשיפה תקשורתית כאילו היא בהכרח הכרה בהישג מקצועי יוצא דופן.

בפרויקטים משותפים עולה שאלת הייחוס. חברה יכולה להציג צמיחה מרשימה, צוות מחקר יכול לפרסם עבודה חשובה ותערוכה יכולה לזכות להצלחה, אך יש לברר מה הייתה תרומתו של האדם שהפורטפוליו עוסק בו. מסמכי תפקיד, תיעוד של החלטות, תוצרים ועדויות בעלות ידע ישיר יכולים לסייע בכך. הטענה שאדם ״הוביל״ פרויקט אינה מספקת כאשר לא ברור במה התבטאה ההובלה.

במקום להתחיל מאיסוף כל תעודה אפשרית, עדיף להתחיל מהשאלה מהי התרומה המקצועית המרכזית. לאחר מכן ניתן לזהות אילו ראיות מאירות אותה מזוויות שונות: תיעוד של היצירה או הפיתוח, הכרה חיצונית, שימוש בפועל והשפעה לאורך זמן. הגישה הזאת אינה מצמצמת את ההישגים; היא מעניקה להם מבנה שמאפשר לקורא להבין את חשיבותם בלי להסתמך על הצהרות כלליות.

גם מדדים כמותיים מחייבים פרשנות זהירה. מספר ציטוטים, היקף הכנסות או מספר משתמשים אינם מספרים את כל הסיפור ללא נקודת ייחוס מתאימה. יש לבחון את תחום הפעילות, את תקופת המדידה, את גודל הקהילה המקצועית ואת הקשר בין הנתון לבין התרומה המיוחסת לאדם. פורטפוליו רציני אינו מסתפק בנתון מרשים; הוא מסביר מדוע הנתון רלוונטי ומהן מגבלותיו.

DR MOZES CARMEL · LAW OFFICE | TEL AVIV mozescarmel.co.il
BP 02 / 09 52
09
THE BUSINESS PLAN SERIES · FIELD NOTES

YOUR CAREER AS EVIDENCE

הקריירה שלך כראיה

BP / VISUAL INTELLIGENCEFIG. 13 · CONCEPTUAL FRAMEWORK
EXPERIENCE
MILESTONES
RESULTS
PROOF
DR MOZES CARMEL · EDITORIAL DIAGRAM

הקריירה שלך אינה רשימת תאריכים

קורות חיים מסודרים מציגים השכלה, תפקידים, מוסדות, פרסומים ופרסים לפי סדר כרונולוגי. זהו פורמט יעיל לצורך התמצאות, אך הוא אינו מסביר בהכרח כיצד התפתחה הקריירה ומהו הקשר בין ההישגים. פורטפוליו מקצועי מבקש לעיתים לבצע פעולה אחרת: להפוך את הרצף הכרונולוגי למבנה שמאפשר לבחון התפתחות, תרומה והכרה, בלי להמציא קשרים שלא התקיימו.

נניח שמדענית עבדה בשלוש חברות, פרסמה מחקרים ופיתחה טכנולוגיה שהוטמעה במערכת רפואית. אפשר להציג את הנתונים כרשימה, ואפשר לבחון אם הם מתארים מסלול מקצועי: בעיה מחקרית שהובילה לפיתוח, פיתוח שהוביל ליישום ויישום שהוביל להכרה. אך הרצף הזה חייב לנבוע מן העובדות. אם שני הישגים אינם קשורים זה לזה, אין הצדקה ליצור ביניהם קשר מלאכותי רק כדי לייצר סיפור חלק יותר.

ROLEWORKIMPACTEVIDENCE
BP 02 / VISUAL NOTEהקריירה כציר ראיותמהלך מקצועי מתועד יוצר קשר בין תפקיד, תרומה ותוצאה.

ציר זמן מקצועי יכול לשלב ארבע שכבות: הפעילות שבוצעה, התוצר שנוצר, ההכרה שהתקבלה וההשפעה שניתן לתעד. נניח שבשנה אחת פותחה מערכת, בשנה שלאחריה הוטמעה אצל לקוח, ובהמשך פורסמה עליה כתבה מקצועית. הרצף מלמד על התפתחות, אך אינו מוכיח לבדו מה הייתה תרומתו של האדם המסוים בתוך הצוות או מה משקלו של הפרסום. לכל אירוע יש להצמיד המתאימות לטענה המיוחסת לו.

מעבר לקורות החיים

בפרויקטים מורכבים פועלים אנשים רבים. פרס שהוענק לחברה אינו שקול בהכרח להכרה אישית בכל אחד מעובדיה, וציטוטים של מאמר משותף אינם מסבירים כשלעצמם את תרומתו של כל מחבר. הדיוק בתיאור התפקיד חשוב במיוחד כאשר ההישג נוצר במסגרת צוות. טענה ממוקדת, המתארת אחריות ממשית ונתמכת במסמכים, עשויה להיות בעלת ערך רב יותר מהצהרה גורפת שהאדם הוביל לבדו את כל הפרויקט.

לאחר בניית ציר הזמן רצוי ליצור אינדקס ראיות. לכל טענה מרכזית מוצמד מזהה, תאריך, מקור והסבר קצר על הקשר בין המסמך לבין הטענה. כך אפשר לזהות אילו חלקים בקריירה מתועדים היטב ואילו דורשים בירור נוסף. האינדקס גם מונע מצב שבו מסמך אחד מצוטט שוב ושוב כדי לתמוך בטענות שונות שאינן נובעות ממנו.

עריכה מקצועית מחייבת גם בחירה. פורטפוליו בן מאות עמודים עלול להסתיר את הישגיו החשובים ביותר של האדם תחת עומס של פרטים שוליים. המטרה אינה להשמיט חומר חיוני, אלא להבחין בין ראיות מרכזיות לבין חומרי רקע ולהנגיש את המידע לקורא. קריירה היא רצף של פעולות; פורטפוליו הוא פרשנות מבוססת ראיות לרצף הזה. תפקיד העורך אינו להפוך את האדם למרשים יותר משהוא, אלא לאפשר להבין את מה שכבר עשה.

כיצד מספרים מסלול מקצועי

קורות חיים מציגים בדרך כלל רצף של משרות ותאריכים, אך אינם בהכרח מסבירים כיצד נוצרה תרומה מקצועית. כדי לבנות פורטפוליו יש לבחון את הקשרים בין אירועים: האם מחקר מסוים הוביל לפיתוח? האם הפיתוח הוטמע? האם ההטמעה זכתה להכרה חיצונית? אין להמציא רצף סיבתי רק מפני שהוא יוצר סיפור משכנע. יש להראות היכן קיימות ראיות לקשר, והיכן מדובר בפרשנות או בהערכה.

אחת השאלות המורכבות היא ייחוס התרומה לאדם בתוך ארגון. הצלחת חברה אינה מוכיחה אוטומטית את תרומתו הייחודית של כל אחד מעובדיה, כשם שפרס שניתן לצוות אינו מלמד לבדו על חלקו של חבר צוות מסוים. תיעוד של תפקידים, החלטות, תוצרים ועדויות בעלות ידע ישיר יכול לסייע להבחין בין הישג ארגוני לבין הישג אישי. הבחנה זו חשובה במיוחד כאשר הפורטפוליו מתייחס לפרויקטים גדולים ורבי־משתתפים.

קריירה אינה מתקדמת תמיד בסדר שנוח לספר. אדם יכול לעבור בין תחומים, להשתתף בפרויקטים שלא הצליחו, לקחת הפסקה מקצועית או להגיע להישג חשוב דווקא לאחר תקופה של ניסוי וטעייה. ניסיון להציג את כל הדרך כעלייה רצופה עלול ליצור נרטיב מלאכותי. עריכה מקצועית צריכה לזהות את הקשרים האמיתיים בין אירועים בלי למחוק מורכבות, מפני שהמורכבות עצמה עשויה להסביר כיצד נוצרה מומחיות.

מה נשאר בתיק הראיות

BP / FIELD NOTES — FIG. 52
01 / QUESTIONמה בודקים
02 / EVIDENCEמה מוכיחים
03 / DECISIONמה מחליטים

ציר זמן שימושי מבחין בין פעילות לבין תוצאה. העובדה שאדם עבד על פיתוח מסוים בשנת 2021 אינה מוכיחה שהפיתוח הושלם באותה שנה. גם השלמת מוצר אינה מוכיחה שהמוצר אומץ בשוק. לעיתים יעברו שנים בין המחקר לבין ההכרה בו. כאשר מתעדים כל שלב בנפרד, אפשר להראות את התפתחות ההישג ולהימנע מהסקת מסקנות שהראיות אינן תומכות בהן.

חשוב גם להבחין בין הישג אישי לבין הישג של ארגון. יזם יכול להיות מייסד חברה שהצליחה מאוד, אך ההצלחה אינה מתארת לבדה את חלקו בפיתוח הטכנולוגיה או בניהול הצמיחה. חוקר יכול להיות אחד ממחבריו של מאמר מרכזי, אך נדרשת בחינה של התרומה המסוימת. הסבר מדויק של התפקיד, הנתמך במקורות, עדיף על ניסוח גורף שנשמע מרשים אך אינו מאפשר בדיקה.

מבחינה עריכתית, האתגר הגדול הוא להחליט מה להשאיר מחוץ לגוף הסיפור. מאגר הראיות יכול להיות רחב, אך המאמר או הפורטפוליו המרכזי צריכים להוביל את הקורא דרך מספר טענות מוגדרות. מסמכים תומכים יכולים להופיע בנספחים ובהפניות. בדרך זו אפשר לשמור על עומק בלי להפוך את הקריאה לרשימת מלאי של תעודות, ולהעניק לכל ראיה תפקיד ברור בתוך הטיעון.

עריכה טובה מחייבת גם בחירה. צירוף מאות מסמכים ללא היררכיה עשוי להקשות על הקורא להבין מה חשוב. מצד אחר, קיצור אגרסיבי עלול להשמיט ראיות חיוניות. הפתרון הוא ארכיטקטורה ברורה: טענה מרכזית, הסבר קצר, ראיות ראשיות, ראיות תומכות והפניות מדויקות. כך המסמך מאפשר קריאה רציפה ובדיקה מעמיקה בלי להסתמך על רושם כללי.

DR MOZES CARMEL · LAW OFFICE | TEL AVIV mozescarmel.co.il
BP 02 / 10 56
10
THE BUSINESS PLAN SERIES · FIELD NOTES

RECOGNITION, IMPACT & NATIONAL INTEREST

הכרה, השפעה ואינטרס לאומי

BP 02 / VISUAL ESSAY 01 — EXTRAORDINARY ABILITY
פורטפוליו של הישגים ומומחיות
BP / VISUAL INTELLIGENCEFIG. 14 · CONCEPTUAL FRAMEWORK
ORIGINALITY
REACH
SIGNIFICANCE
RECORD
DR MOZES CARMEL · EDITORIAL DIAGRAM

בין הכרה מקצועית לאינטרס הלאומי

יש הבדל בין אדם שהצליח בתחומו לבין אדם שפעילותו נושאת משמעות החורגת ממקום העבודה או מקהל הלקוחות המיידי שלו. ההבדל הזה אינו תמיד ברור, משום שהצלחה מקצועית עשויה להתבטא בצורות רבות: רופא בעל מוניטין, חוקר מוערך, יזם שהקים חברה רווחית או אמן שיצירתו זכתה לביקורת חיובית. כל אלה הישגים בעלי ערך, אך כאשר בוחנים מסלולי הגירה המבוססים על הישגים או על תרומה מקצועית, יש לשאול מה בדיוק נדרש להוכיח בכל מסלול.

הכרה מקצועית עשויה להגיע מפרסים, פרסומים, הזמנות להרצות, תפקידי שיפוט, ביקורות או תיעוד של אימוץ עבודה בידי אחרים. אין די בשם המכובד של האירוע או בעיצוב התעודה. יש לבחון את הגוף המעניק, את תהליך הבחירה, את מעמדו בתחום ואת עצמאותו ביחס למבקש. פרסום ממומן אינו זהה לסיקור מערכתי עצמאי, ומכתב המלצה של שותף עסקי אינו זהה בהכרח להערכה של מומחה בלתי תלוי. ההבדלים אינם הופכים מקור אחד לחסר ערך; הם מחייבים להציגו בהקשר הנכון.

ממעגל ההשפעה אל הראיות
BP 02 / VISUAL NOTEממעגל ההשפעה אל הראיותהשפעה מקצועית אינה רק טענה; יש להראות כיצד היא נמדדת ומתועדת.

מדדים כמותיים יכולים לסייע, אך אינם מחליפים פרשנות. בעולם המחקר משתמשים במספר ציטוטים, בפרסומים ובמדדים ביבליומטריים; בעולם העסקי עשויים לבחון היקפי שימוש, הכנסות או אימוץ טכנולוגי; ובעולם התרבות עשויים להופיע פרסים, תערוכות וביקורות. אין מדד יחיד שמתאים לכל התחומים. גם בתוך תחום מסוים, יש להתחשב במשך הקריירה, בגודל הקהילה המקצועית ובדרכי ההכרה המקובלות בה.

הכרה עצמאית והשפעה מוכחת

במסלול EB-2 NIW, הדיון באינטרס הלאומי אינו מסתכם בהצהרה שהמבקש פועל בתחום חשוב. המסגרת המשפטית הרלוונטית מחייבת בחינה של המיזם המוצע, של חשיבותו ושל יכולת המבקש לקדמו, לצד שיקולים נוספים. כך, העובדה שאדם עובד בתחום הבריאות או האנרגיה אינה מוכיחה לבדה שמיזם מסוים עומד במבחנים החלים. נדרש להגדיר מה מבקש האדם לעשות, מהי הבעיה שהפעילות מיועדת לפתור, למי היא עשויה להועיל ומהן ה התומכות בטענות.

כאן מתברר ההבדל בין מקצוע לבין מיזם. מהנדס תוכנה הוא תיאור מקצועי; פיתוח והטמעה של מערכת שמפחיתה בזבוז אנרגיה במתקנים תעשייתיים הוא תיאור ממוקד יותר של פעילות מוצעת. גם התיאור השני אינו מוכיח זכאות כשלעצמו, אך הוא מאפשר לשאול שאלות ענייניות על מטרות, היקף, תוצאות צפויות ויכולת ביצוע. יש להבחין בין הישגים שכבר הושגו לבין תוכניות עתידיות, ולהסביר את הקשר ביניהם בלי להפוך ציפייה לעובדה.

אותו אדם יכול להחזיק במאגר ראיות עשיר הרלוונטי לכמה מסלולים, אך אין הצדקה להציגו בכל פעם באותו סדר ובאותה פרשנות. מסלולי O-1, EB-1A ו־EB-2 NIW אינם משתמשים במבחנים משפטיים זהים. יש לבנות לכל אחד מהם ארכיטקטורת טיעון המתאימה לדרישותיו, ולבחון את ההישגים בהתאם. מטרת הפורטפוליו אינה רק לשכנע שהאדם מוכשר, אלא להראות כיצד הראיות מתייחסות לשאלה המשפטית שעל הפרק.

בין הישג אישי לתועלת רחבה

אין לזהות באופן אוטומטי בין הצלחה אישית לבין הכרה מקצועית רחבה. אדם עשוי להיות מצטיין בתפקידו, בעל לקוחות מרוצים ובעל ניסיון רב, אך השאלה המשפטית במסלול מסוים עשויה לדרוש ראיות מסוג אחר. יש לבחון מהו הקריטריון הרלוונטי, אילו עובדות עשויות לתמוך בו ומהן המגבלות של כל מקור. פורטפוליו המתאר את כל ההישגים באותה שפה מחמיץ את ההבחנות המהותיות בין סוגי הטענות.

גם המושג השפעה אינו אחיד. בתחום מדעי מסוים אפשר לבחון ציטוטים או אימוץ של שיטה; בתחום טכנולוגי אפשר לבחון שימוש במוצר או יישום של פיתוח; ובתחום אמנותי ייתכן שההכרה תתבטא בביקורת מקצועית, בפרסים או בתערוכות. מדד שאינו מתאים לתחום עלול להמעיט בערך ההישג או להפריז בו. לפיכך יש להצדיק את בחירת המדדים ולא להציגם כראיות מובנות מאליהן.

המושג הכרה מקצועית משתנה בין תחומים. עבור חוקר, התייחסויות של עמיתים ויישום של ממצאים עשויים להיות משמעותיים; עבור אמן, ביקורת מקצועית והשתתפות במסגרות מוכרות עשויות לשאת משקל; ועבור יזם, אימוץ של פיתוח או השפעה על פרקטיקה ענפית עשויים לספק הקשר. אף אחד מן המדדים אינו פועל בחלל ריק. יש לבחון את איכות המקור, את התקופה ואת השאלה האם הנתון באמת מלמד על הטענה שמבקשים לבסס.

המשמעות של תיעוד עקבי

BP / FIELD NOTES — FIG. 56
01 / QUESTIONמה בודקים
02 / EVIDENCEמה מוכיחים
03 / DECISIONמה מחליטים

במקרים של פרסומים או המלצות, עצמאות המקור היא חלק מן התמונה אך אינה כל התמונה. מכתב ממומחה בלתי תלוי שאינו מכיר את העבודה לעומק עשוי להיות חלש ממכתב של בעל ידע ישיר שמסביר בפירוט את התרומה. מנגד, כאשר מבקשים להראות הכרה רחבה מעבר לסביבת העבודה הקרובה, ראיות חיצוניות עשויות להיות חשובות במיוחד. השאלה אינה כיצד להשיג את מספר המכתבים הגדול ביותר, אלא מה כל אחד מהם מסוגל להוכיח.

כאשר הדיון עובר ל־EB-2 NIW, יש להבחין בין עברו המקצועי של האדם לבין המיזם שהוא מציע לקדם. הישגים קודמים עשויים להיות רלוונטיים ליכולתו להוציא את המיזם לפועל, אך אינם מחליפים ניתוח של המיזם עצמו ושל משמעותו. גם העובדה שהפעילות משתייכת לתחום בעל חשיבות ציבורית אינה מספיקה לבדה. נדרש לבחון את ההקשר הקונקרטי, את ההשפעה האפשרית ואת הראיות התומכות בה, לפי המבחנים המשפטיים הרלוונטיים.

הסכנה בכתיבת פורטפוליו היא שימוש באותה שפה עבור שאלות שונות. המילים ״מוביל״, ״משמעותי״ ו״יוצא דופן״ עשויות להופיע בכל עמוד, אך אינן תחליף להסבר. פורטפוליו משכנע מגדיר מה הושג, מי יכול לאשר זאת, מהי מידת ההכרה ומהן המגבלות של המידע. הוא מכבד את ההבדל בין עובדה, פרשנות ותחזית, גם כאשר ההבחנה הזאת מחייבת ניסוח פחות דרמטי.

במסגרת EB-2 NIW נדרשת בחינה של המיזם המוצע ושל המבחנים המשפטיים הרלוונטיים, ולא רק של עברו המקצועי של המבקש. מקצוע בעל חשיבות חברתית אינו מוכיח לבדו שמיזם מסוים עומד בדרישות. יש להסביר מה המבקש מציע לקדם, מדוע יש למיזם משמעות מעבר לתועלת פרטית בלבד ומהם הנתונים התומכים ביכולתו לקדמו. ההבחנה בין תפקיד, מיזם והשפעה צפויה חיונית כדי להימנע מטיעון המבוסס על סיסמאות כלליות.

DR MOZES CARMEL · LAW OFFICE | TEL AVIV mozescarmel.co.il
BP 02 / 11 62
11
THE BUSINESS PLAN SERIES · FIELD NOTES

THE EVIDENCE AUDIT

ביקורת הראיות

BP 02 / VISUAL ESSAY 08 — DOCUMENTATION & AUDIT
ארגון, תיעוד וביקורת ראיות
BP / VISUAL INTELLIGENCEFIG. 15 · CONCEPTUAL FRAMEWORK
INVENTORY
CONSISTENCY
GAPS
READY
DR MOZES CARMEL · EDITORIAL DIAGRAM

האמת נמצאת לעיתים בפרטים הקטנים

מסמך יכול להיראות אמין מאוד: לוגו מוכר, חותמת, תאריך, חתימה ומספר אסמכתה. אולם המראה החיצוני אינו מוכיח לבדו את אמיתות התוכן. בעולם שבו ניתן לערוך קבצים דיגיטליים בקלות, נדרשת הבחנה בין האופן שבו מסמך מוצג לבין מה שהוא באמת יכול להוכיח. אין פירוש הדבר שכל מסמך דיגיטלי חשוד, אלא שהערכת הראיה צריכה להתבסס על מקור, הקשר ותוכן ולא רק על עיצוב.

השלב הראשון בביקורת הוא להגדיר את הטענה שהמסמך אמור לתמוך בה. חשבונית יכולה להעיד על חיוב, אך לא בהכרח על תשלום שבוצע; אישור הזמנה אינו מוכיח בהכרח שהמוצר סופק; טיוטת חוזה אינה חוזה חתום; ותחזית גיוס אינה רשימת עובדים קיימים. כאשר מנסחים במדויק את הטענה, אפשר לזהות את הפער בין מה שהמסמך אומר לבין מה שמבקשים להסיק ממנו.

SOURCE DOCUMENT
BP 02 / VISUAL NOTEבדיקת המקורכל נתון חשוב צריך להוביל למסמך מקור שניתן לאמת.

לכל מסמך יש גם היסטוריה: מי יצר אותו, מתי, באיזו מערכת, ולמי הועבר. במקרים מסוימים ניתן לאמת פרטים ישירות מול הגוף המנפיק או באמצעות תיעוד משלים. במקרים אחרים אפשרות האימות מוגבלת. חשוב להבחין בין מסמך שאומת, מסמך שטרם אומת ומסמך שלגביו קיימות אינדיקציות ממשיות לאי־תקינות. היעדר אימות עצמאי אינו הוכחה לזיוף, כשם שהופעתו של לוגו רשמי אינה הוכחה לאותנטיות.

מה רואים במסמך — ומה חסר

לעיתים דווקא רצף הראיות מספק את התמונה המשמעותית ביותר. אם יזם טוען שהעביר כספים לרכישת ציוד, אפשר לבחון את מקור הכספים, הוראת ההעברה, התנועה בחשבון, החשבונית ותיעוד קבלת הציוד. אין הכרח שכל מסמך יידרש בכל מקרה, אך הרצף עשוי לחשוף פערים. חשבונית ללא אישור תשלום אינה מוכיחה שהעסקה לא בוצעה; היא פשוט אינה עונה לבדה על כל השאלות. תפקיד הבדיקה הוא לברר מה התרחש, לא להשלים את החסר בהשערה.

סתירה בין מסמכים מחייבת תשומת לב, אך אינה תמיד מעידה על הטעיה. תאריכים שונים עשויים לשקף תקופות דיווח אחרות, ונתוני כוח אדם שונים עשויים לנבוע מהגדרות שונות של עובדים. מנגד, ייתכנו גם פערים מהותיים. התגובה המקצועית היא לתעד את הסתירה, לברר את מקורה ולבחון את משמעותה. מחיקה של מסמך שאינו מתאים לתמונה הרצויה אינה פתרון ראייתי.

בדיני ההגירה האמריקאיים, תרמית ומצג כוזב מכוון בנוגע לעובדה מהותית עשויים לשאת השלכות חמורות, אך לא כל טעות או תחזית שהתבדתה מקיימת את יסודות הדין. ההבחנה המשפטית מחייבת בחינה של הנסיבות, הכוונה והמהותיות בהתאם למקורות הרלוונטיים. משום כך אין להסיק מסקנה משפטית מתוך מראה חשוד בלבד, ואין לתאר כעובדה מוכחת דבר שטרם נבדק.

ביקורת ראיות יעילה יכולה להיעזר במטריצה פשוטה המחברת בין טענה, מסמך, מקור, תאריך, מצב אימות ופער שנותר לבירור. הערך שלה אינו אסתטי אלא ניהולי: היא מאפשרת לראות היכן הטיעון נתמך והיכן הוא נשען על הנחה. עריכה מקצועית יכולה להבהיר את המידע, להוסיף הקשר ולסדר את המסמכים; היא אינה רשאית לשנות את משמעותם. תיק ראיות טוב אינו תיק שאין עליו שאלות, אלא תיק שמאפשר להתמודד עם השאלות באופן ענייני ומבוסס.

שרשרת האימות

ביקורת ראיות מתחילה בהגדרה מדויקת של הטענה. חשבונית עשויה להעיד על חיוב, אך לא בהכרח על תשלום; הזמנה עשויה להעיד על כוונת רכישה, אך לא בהכרח על אספקה; ומכתב המלצה עשוי להעיד על עמדתו של הכותב, אך לא בהכרח על כל העובדות שעליהן הוא מסתמך. כאשר מגדירים מראש מה המסמך אמור להוכיח, קל יותר לזהות אם הראיה מספקת, אם דרוש מקור נוסף או אם הטענה עצמה מחייבת ניסוח זהיר יותר.

בדיקה של מקור המסמך ושל הרצף הכרונולוגי עשויה לגלות פערים שאין להסיק מהם מסקנה מוקדמת. תאריך שונה בין שתי גרסאות יכול לנבוע מתיקון טכני, ממועד הנפקה חדש או מבעיה מהותית; יש לברר זאת. מסמך שלא אומת אינו בהכרח מזויף, וסתירה אינה בהכרח ראיה להטעיה מכוונת. התפקיד המקצועי הוא להפריד בין ממצא, חשד, הסבר אפשרי ומסקנה שניתן לבסס.

בדיקת אמינות מתחילה בשאלה הפשוטה מה המסמך אמור להוכיח. חשבונית מעידה בדרך כלל על חיוב, אך אינה מוכיחה בהכרח תשלום. הצעת מחיר אינה חוזה, וחוזה אינו מוכיח לבדו שהשירות סופק. כאשר מצמידים לכל טענה את סוג המסמך המתאים, מתגלים פערים שלא תמיד נראים בתיק מסודר מבחינה חזותית. המטרה אינה להכביד על התהליך אלא להימנע מהסקת מסקנות רחבות יותר ממה שהמקור מאפשר.

הפער שבין טענה לראיה

BP / FIELD NOTES — FIG. 62
01 / QUESTIONמה בודקים
02 / EVIDENCEמה מוכיחים
03 / DECISIONמה מחליטים

במקרים רבים האימות הוא תהליך של הצלבה. תשלום עבור ציוד יכול להיבחן באמצעות הזמנה, חשבונית, תנועת בנק ותיעוד אספקה. כאשר התאריכים או הסכומים אינם מתיישבים, יש לברר את הסיבה לפני שמסיקים מסקנה. ייתכן שמדובר במקדמה, בחיוב חלקי או בטעות טכנית. הסתירה היא סימן לשאלה, לא בהכרח תשובה על כוונה להטעות.

הסביבה הדיגיטלית מחייבת זהירות נוספת משום שמראה חיצוני רשמי קל יחסית לשחזור. לוגו, חותמת או חתימה סרוקה אינם מבטיחים כשלעצמם שמסמך הונפק בידי הגוף המופיע עליו. עם זאת, גם קובץ שאין בו מאפיינים טכניים מלאים אינו בהכרח מזויף. בדיקה מקצועית צריכה להסתמך על מקורות, על רצף תיעודי ועל בירור מול גורמים מתאימים כאשר הדבר אפשרי וחוקי.

האתיקה של העריכה חשובה לא פחות מן הטכנולוגיה של האימות. אפשר לקצר מסמך, להבליט נתון או לתרגם טקסט כדי להפוך אותו לקריא יותר, אך יש לשמור על משמעות המקור. אין להציג מסמך מתוכנן כמסמך שבוצע או תחזית כהישג קיים. כאשר מתגלה בעיה מהותית, הדרך המקצועית היא לתעד אותה ולבחון את משמעותה המשפטית, ולא להסתיר אותה באמצעות עיצוב או ניסוח.

כאשר הראיות משמשות בהליך הגירה, חשוב להבחין בין טעות בתום לב לבין מצג כוזב מכוון ביחס לעובדה מהותית. להבחנות אלה עשויות להיות השלכות משפטיות משמעותיות, אך אין לקבוע אותן על סמך מראה המסמך או אינטואיציה בלבד. נדרשת בדיקה של העובדות ושל יסודות הדין הרלוונטיים. מבחינה מערכתית, ההמלצה היא לשמור תיעוד של מקור כל מסמך, של מועד קבלתו ושל בדיקות האימות שבוצעו, כדי לאפשר ביקורת חוזרת בעת הצורך.

DR MOZES CARMEL · LAW OFFICE | TEL AVIV mozescarmel.co.il
BP 02 / FIELD GUIDE BP LAB · SPECIAL
THE ENTREPRENEUR'S TEN / 01

עשרת הדברים שיזם חייב לקחת בחשבון.

לפני שמקימים חברה, שוכרים משרד או בונים תחזית הכנסות — עשר שאלות שיכולות לשנות את ההחלטה העסקית כולה.

01
השוק אינו מספר אחד

הגדירו פלח לקוחות מסוים, אזור גאוגרפי וצורך שאפשר להוכיח — לא רק את גודל הכלכלה האמריקאית.

02
מי ישלם, ועל מה?

זהו את מקבל ההחלטה, את הבעיה שהוא מבקש לפתור ואת המחיר שהוא מוכן לשלם.

03
המתחרה כבר שם

מפו חלופות קיימות, יתרונות מתחרים ועלות המעבר של הלקוח לפתרון שלכם.

04
הכסף יוצא לפני שהוא נכנס

בנו תזרים חודשי: מועדי תשלום לספקים, שכר, מלאי וגבייה — ולא רק רווח שנתי.

05
הוצאות הכניסה אינן כל ההוצאות

הפרידו בין הקמה, תפעול שוטף, הון חוזר, ביטוח, רישוי ומרווח ביטחון.

06
המודל חייב לעבוד גם לאט

בדקו מה קורה אם המכירות מתעכבות, עלויות הגיוס עולות או לקוח מרכזי עוזב.

07
הצוות הוא חלק מהאסטרטגיה

הסבירו מי מקבל החלטות, מי מבצע, אילו כישורים חסרים ומתי באמת נדרש גיוס.

08
רגולציה משתנה ממקום למקום

בדקו חובות רישוי, העסקה, מס וענף ברמה הפדרלית, המדינתית והמקומית בעזרת אנשי מקצוע מתאימים.

09
מסמך אינו תחליף לראיה

הפרידו בין עובדה מתועדת, התחייבות קיימת, תחזית והנחה שעדיין טעונה בדיקה.

10
תוכנית טובה יודעת להשתנות

קבעו אבני דרך ומדדים שיגרמו לכם לעצור, לשנות כיוון או להרחיב פעילות.

MOZES LIBRARY / BP THE BUSINESS OF RELOCATION · VISUAL ESSAY 09
09 — מדרגות הצמיחה: מסלול אוריגמי מרעיון עסקי לתכנון, השקעה, הקמה והתרחבות בינלאומית

איור רעיוני: חמש תחנות במסע העסקי — רעיון, תכנון, השקעה, הקמה והתרחבות בינלאומית.

BP 02 / PRACTICAL TOOLS BP LAB · CANVAS
WORKSHEET / 02

מהרעיון למודל עסקי.

Business Model Canvas הוא מפת חשיבה, לא תוכנית עסקית מלאה. ממלאים תשעה מרכיבים — ואז בוחנים את ההנחות שעלולות להפיל את המודל.

KEY PARTNERSשותפים מרכזייםמי מספק משאבים, מומחיות או גישה לשוק?
KEY ACTIVITIESפעילויות מפתחמה חייבים לעשות כדי לספק ערך?
KEY RESOURCESמשאבים מרכזייםאנשים, ידע, מימון ותשתית
VALUE PROPOSITIONהצעת הערךמה הבעיה ולמה דווקא הפתרון שלנו?
CUSTOMER RELATIONSHIPSקשרי לקוחותאיך משיגים, משמרים ומשרתים לקוחות?
CHANNELSערוצי הפצהאיך מגיעים ללקוחות ומספקים את השירות?
CUSTOMER SEGMENTSפלחי לקוחותמי משתמש, מי מחליט ומי משלם?
COST STRUCTUREמבנה העלויותעלויות הקמה, קבועות ומשתנות
REVENUE STREAMSמקורות הכנסהמי משלם, כמה, מתי ובאיזה מודל?

Business Model Canvas — תשעת הרכיבים במבנה המלא. זהו כלי לתכנון ולבדיקת הנחות, ולא תחליף לתוכנית עסקית, לתחזית פיננסית או לבדיקת הדרישות המשפטיות.

THE ASSUMPTION TEST / 03

שלוש בדיקות לפני שמאמינים למספרים

01 · הוכחה

מהו המקור לטענה? לקוח משלם, הצעת מחיר, נתון ענפי או הערכה בלבד?

02 · רגישות

מה יקרה אם הביקוש יהיה נמוך ב־25% או הגבייה תתעכב בחודשיים?

03 · החלטה

איזה נתון יגרום לשנות מחיר, ערוץ מכירה, תקציב או לוח זמנים?

BP 02 / PRACTICAL TOOLS BP LAB · WORKSHEET
WORKSHEET / 04 · INTERACTIVE

הקנבס שלך.

ממלאים את תשעת מרכיבי המודל העסקי. התשובות נשארות בעמוד הפתוח; אפשר להדפיס או לשמור כ־PDF באמצעות כפתור ההדפסה. מומלץ לתעד לכל הנחה גם את מקור המידע.

THE ASSUMPTION REGISTER / 05

טבלת בדיקת הנחות

לכל הנחה מהותית מציינים מה אנחנו חושבים, על מה זה מבוסס, מה נבדוק ומתי נשנה החלטה.

הנחה קריטיתראיה קיימתבדיקה נדרשתסף החלטה

הטופס מיועד לתכנון ראשוני. אין להכניס פרטים אישיים רגישים או מידע חסוי כאשר עובדים על מכשיר משותף.

BP 02 · MOZES LIBRARYTHE DECISION ROOM / SPECIAL INTERACTIVE
A BUSINESS RELOCATION EXPERIENCE

THE
DECISION
ROOM.

חדר ההחלטות: עסק אחד, חמש הכרעות, ויותר מעתיד אפשרי אחד.

INTERACTIVE CASE FILE / 001

דמיינו יזם ישראלי המחזיק בתקציב של 180 אלף דולר ומתכנן להקים פעילות מסחרית בארצות הברית. אין לו עדיין לקוחות אמריקאים חתומים, אך יש לו מוצר, ניסיון ושותפים אפשריים. האם עליו לפתוח משרד, לרכוש עסק, או להתחיל בניסוי מצומצם? כאן לא רק קוראים על החלטות — בוחרים, בוחנים את ההשלכות ומפיקים סיכום.

FICTIONAL CASE · 100% ILLUSTRATIVE5 DECISIONSFINANCIAL STRESS TESTPRINTABLE DECISION REPORT
01

איך נכנסים לשוק?

MARKET ENTRY STRATEGY

הכסף מוגבל, הביקוש עדיין לא הוכח והזמן קצר. מהלך הפתיחה יעצב את ההוצאות, רמת הסיכון ומהירות הלמידה.

02

את מי משרתים קודם?

CUSTOMER SEGMENT

״השוק האמריקאי״ אינו קהל יעד. בחירה בלקוחות הראשונים משפיעה על המחיר, ערוץ המכירה ומחזור הגבייה.

03

לאן הולך ההון?

CAPITAL ALLOCATION

לא כל דולר צריך להפוך להוצאה מיידית. הון חוזר, ציוד, שיווק ורזרבה משנים את עמידות המיזם כשהתחזית אינה מתממשת.

04

מי מפעיל את העסק?

PEOPLE & OPERATIONS

התרשים הארגוני צריך להסביר מה יקרה ביום של עומס, מי מקבל החלטות, ואיך הפונקציות ישתנו כאשר ההכנסות יגדלו.

05

מה אפשר להוכיח היום?

EVIDENCE & VERIFICATION

מצגת חזקה אינה מחליפה אסמכתאות. איך מפרידים בין פעילות שבוצעה, התחייבות קיימת והערכה לעתיד?

BP / SIMULATION 001

THE STRESS TEST — מבחן המציאות

שנו את ההנחות והביטו בהשלכות. החישוב להמחשה בלבד: ההוצאות הן אומדן חודשי פשוט והתחזית אינה כוללת מסים, פחת, מימון או השקעות הוניות נוספות.

נתוני תרחיש

ניתן לשנות את המספרים. התקציב ההתחלתי נשאר 180 אלף דולר בדוגמה.

BREAK-EVEN / MONTH20 projects
OPERATING RESULT / BASE CASE$4,000
OPERATING RESULT / STRESS CASE−$2,000
MONTHLY REVENUE / BASE CASE$50,000
סרגל המחשה: שיעור הפרויקטים לאחר הפחתת מכירות מתוך היקף הבסיס.
BEYOND THE SPREADSHEET

איך קוראים את המספרים?

מדדמה הוא בוחןמגבלה חשובה
נקודת איזוןכמה פרויקטים מכסים הוצאות תפעול במודלאינה מבטיחה ביקוש, נזילות או זכאות לאשרה
תוצאה תפעוליתהכנסות פחות עלות משתנה והוצאות קבועותאינה תזרים מזומנים או רווח נקי
תרחיש לחץמה קורה כשמכירות קטנותלא מחליף תכנון תזרים לפי מועדי תשלום
CASE FILE / FINAL REPORT

דוח ההחלטות שלך

הדוח מרכז את חמש הבחירות ואת התרחיש הפיננסי. הוא אינו חוות דעת או אישור זכאות. אפשר להעתיק או להדפיס אותו יחד עם העמוד.

כל הבחירות והחישובים נשארים במכשיר בזמן שהקובץ פתוח. אין כאן שמירה אוטומטית או שיתוף נתונים.

מקרה היזם, הנחות העלות ותוצאות הסימולציה הם דוגמה בדיונית לצרכים חינוכיים. דרישות מסלולי E-1, E-2, L-1A, EB-5 ואחרים נבחנות בנפרד לפי הדין והראיות; הכלי אינו מחשבון זכאות להגירה.

BP 02 · MOZES LIBRARY | ספריית מוזסDR MOZES CARMEL · LAW OFFICE | TEL AVIV · mozescarmel.co.il
BP 02 / 68
BP 02 / PRACTICAL INTELLIGENCE68—73 · INTERACTIVE TOOLS
THE WORKING EDITION / SEVEN TOOLS

BP LAB.

מעבדת התכנון העסקי

לא רק לקרוא על התוכנית העסקית.
לבחון אותה, לשנות הנחות ולראות מה קורה למספרים.
01 / INVESTMENT MAP

כמה כסף באמת נדרש כדי להתחיל?

מפת שימושי הון: הפרדה בין השקעה שכבר שולמה, התחייבויות והוצאות מתוכננות. הנתונים הם כלי תקציבי בלבד, ואינם קובעים אם השקעה מסוימת עומדת בדרישות E-2.

תקציב הקמה כולל—
טרם שולם / הוקצה—
שיעור ששולם—

יש לאמת בנפרד מקור כספים, מסמכי תשלום, התחייבויות ומעמד משפטי של כל הוצאה.

02 / FORECAST LAB

מתי העסק מגיע לנקודת איזון?

מודל יחידות פשוט לבדיקת תרומה לפרויקט, נקודת איזון תפעולית ותרחישי ביקוש. אינו כולל מימון, מסים או הוצאות הוניות.

תרומה לפרויקט—
נקודת איזון / פרויקטים—
תוצאה תפעולית חודשית—

התרחישים מחושבים לפי 70%, 100% ו־130% מהיקף הפעילות שהוזן; אלה הנחות המחשה, לא תחזיות מבוססות שוק.

03 / TRADE ANALYZER

מהו מבנה הסחר הבינלאומי?

ניתוח חשבונאי בסיסי של ערכי עסקאות בינלאומיות לפי מדינות. אין להסיק ממנו לבדו על עמידה בדרישות E-1, לרבות אופי הסחר, תדירותו או סיווגו.

סחר בינלאומי כולל—
חלק ארה״ב מסך הסחר—
עסקאות בחודש בממוצע—

הסכומים והעסקאות צריכים להיות מגובים בחשבוניות, הסכמים, מסמכי אספקה ותשלומים; אין לכלול מכירות מקומיות כעסקאות בינלאומיות.

04 / NEW OFFICE PLANNER

איך נראית שנת ההקמה?

תכנון תקציבי וכוח אדם ל־12 חודשים. זהו כלי ניהולי לתכנון משרד חדש, ולא בדיקת זכאות ל־L-1A.

עלות תפעול שנתית משוערת—
יתרת מזומן בסוף השנה*—
כוח אדם ממוצע משוער—

*בהנחת גידול ליניארי בכוח אדם, תקבולים מלאים וללא הוצאות הקמה חד־פעמיות, מסים, מימון או השקעות נוספות. אין להסיק מן היתרה על תזרים חודשי.

05 / ORGANIZATION AUDIT

מי מנהל, מי מדווח ולמי?

בדיקה מבנית ראשונית של חלוקת אחריות והיררכיה. יש לתאר את המציאות הארגונית בפועל ולא ליצור תרשים לצורכי הצגה בלבד.

רכיבים שתועדו0 / 6
רכיבים שדורשים השלמה6

הספירה משקפת רק את תשובות המשתמש, אינה בודקת מסמכים ואינה קובעת סיווג ניהולי או זכאות.

06 / PORTFOLIO MAPPER

מה הופך הישג לטענה שאפשר לבסס?

מפת ראיות להישג מקצועי אחד. ניתן להעתיק את הסיכום ולחזור על הבדיקה עבור כל הישג. התאמה למסלול הגירה מחייבת ניתוח משפטי נפרד.

שדות שהושלמו0 / 4
שלמות תיאורית0%

מילוי שדות אינו אימות ראיות; יש לבחון אותנטיות, רלוונטיות, עצמאות מקור ומשמעות משפטית.

07 / EVERYDAY CALCULATOR

מחשבון מהיר

חיבור, חיסור, כפל, חילוק ואחוזים — מחשבון שימושי לחישובים שוטפים במהלך העבודה על התוכנית העסקית. תוצאות מעוגלות לצורכי תצוגה בלבד.

READY
0
BP 02 / 74
BP LEXICON 74—75

LEXICON.

ASSUMPTION

הנחת עבודה המשמשת בסיס לחישוב או לתכנון.

BREAK-EVEN

היקף פעילות שבו ההכנסות מכסות את העלויות במודל.

BURN RATE

קצב צריכת המזומנים של העסק בתקופה נתונה, בדרך כלל בחודש, לפני שהפעילות מגיעה למימון עצמי.

CAP TABLE

טבלה המתארת את חלוקת הבעלות בחברה, לרבות מניות, אופציות וזכויות הוניות רלוונטיות.

CASH FLOW

תנועת הכספים הנכנסים והיוצאים מן העסק.

CONTRIBUTION MARGIN

ההכנסה שנותרת ממכירה לאחר ניכוי העלויות המשתנות המיוחסות לה; משמשת לניתוח נקודת איזון.

CUSTOMER ACQUISITION COST (CAC)

עלות רכישת לקוח חדש, המחושבת על בסיס הוצאות רכישה ושיווק ביחס למספר הלקוחות שנוספו בתקופה.

DUE DILIGENCE

בחינת מידע, סיכונים והתחייבויות לפני החלטה.

EVIDENCE INDEX

מפתח המסדר מסמכים ואסמכתאות לפי טענה, נושא או דרישה, ומאפשר לאתר את הראיה התומכת.

FEASIBILITY

הערכת היכולת לבצע פעילות במשאבים ובתנאים נתונים.

FIXED COSTS

עלויות שאינן משתנות ישירות עם כל יחידת מכירה בטווח הפעילות הנבחן, כגון שכירות בסיסית.

GO-TO-MARKET (GTM)

תוכנית מעשית להגעה ללקוחות, הכוללת קהל יעד, הצעת ערך, תמחור, ערוצים ומכירות.

BP LEXICON · CONTINUED 76—77

LEXICON / 02

GOVERNANCE

מערכות סמכות, פיקוח ואחריות בארגון.

KEY PERFORMANCE INDICATOR (KPI)

מדד ביצוע שנבחר כדי לבחון התקדמות לעבר יעד ניהולי או עסקי מוגדר.

LIQUIDITY

יכולתו של עסק לעמוד בהתחייבויות כספיות במועד פירעונן באמצעות מזומנים או נכסים זמינים.

MARKET SEGMENTATION

חלוקת השוק לקבוצות לקוחות בעלות מאפיינים וצרכים משותפים לצורך התאמת המוצר והשיווק.

OPERATING CAPACITY

היקף הפעילות שהעסק מסוגל לספק באמצעות כוח האדם, הציוד והתהליכים הזמינים לו.

PROVENANCE

מידע על מקור המסמך ותולדותיו.

QUALIFYING RELATIONSHIP

מונח בהקשר L-1 המתייחס ליחס תאגידי מתאים בין ישויות, כגון אם–בת, סניף או חברות קשורות, בכפוף לכללים החלים.

RUNWAY

משך הזמן המשוער שבו יתרת המזומן עשויה להספיק.

SENSITIVITY ANALYSIS

בדיקה כיצד שינוי בהנחה אחת או יותר משפיע על תחזית ההכנסות, העלויות או צורכי המזומן.

TOWS

מסגרת ליצירת חלופות אסטרטגיות מתוך SWOT.

UNIT ECONOMICS

ניתוח הכנסות ועלויות ברמת יחידת פעילות, מוצר או לקוח כדי להעריך את תרומתם לכלכלת העסק.

VERIFICATION

בדיקה שנועדה לבסס את אמיתותם של נתונים ומסמכים.

WORKING CAPITAL

משאבים המיועדים למימון פעילות שוטפת; במדידה חשבונאית מקובלת: נכסים שוטפים בניכוי התחייבויות שוטפות.

BP / THE BUSINESS OF RELOCATION — ATLAS 04 / CREATIVE DIRECTION

לוח השראה — עסקים בתנועה

VISUAL LANGUAGE / MATERIALS / SYSTEMS
ARCHITECTURAL BLUE
VERMILION
WARM PAPER
SELECTIVE CYAN
DEEP NAVY
A visual palette for editorial storytelling — not a representation of business performance.

שפה חזותית הנשענת על גרידים אדריכליים, נייר מט, קונטרסט טיפוגרפי, תרשימי החלטה ומרחב לבן. כל רכיב נועד להבהיר רעיון ולא להעמיס עליו.

TYPOGRAPHY

David לכותרות ולטקסט עברי, בשילוב כותרות מערכת באנגלית.

COMPOSITION

יחס מאוזן בין מאמר, דיאגרמה, תמונה ושוליים.

DR MOZES CARMEL | LAW OFFICE · TEL AVIVmozescarmel.co.il / VISUAL ATLAS 04
BP 02 / 78
NEXT · BP 03

FROM
DOCUMENTS
TO METHOD.

בגיליון הראשון ביקשנו להבין את התוכנית העסקית. בשני למדנו לבחון את חומרי הגלם שלה: שוק, הון, ארגון, הישגים וראיות. בגיליון השלישי נחבר את כולם לשיטת עבודה אחת.

THE MOZES METHOD
LEGAL PRECISION · NARRATIVE IMPACT · PEOPLE
מהדורת כתב יד מלאה לעיון ולעריכה. נדרש אימות מקורות משפטיים וכלכליים לפני פרסום. מספרי העמודים הם מספור מערכת מוצע.