MOZES LIBRARY / BPTHE BUSINESS OF RELOCATION · VOL. 01DR MOZES CARMEL | LAW OFFICE · 01
מדריכים, מאמרים, כלים ומסלולי הגירה — המשיכו ישירות אל אתר DR MOZES CARMEL.
mozescarmel.co.il
רילוקיישן עסקי לארצות הברית אינו מסתכם בהקמת חברה או בהעברת הון. זהו מהלך המפגיש בין משפט אמריקאי, פעילות כלכלית, יחסי עבודה וזכויותיו של האדם המבקש לבנות את עתידו במדינה אחרת.
בליבת המהלך עומדות מסגרות משפטיות שונות: חוק ההגירה והאזרחות האמריקאי, התקנות הפדרליות, מדיניות USCIS והנחיות מחלקת המדינה. לכל מסלול תנאי זכאות ומבחני ראיות משלו.
תוכנית עסקית או פורטפוליו אינם עומדים בפני עצמם. ערכם המשפטי תלוי בשאלה אם הם מסייעים לבסס עובדות הנוגעות לתנאי הדין. המסמך המשכנע ביותר אינו בהכרח המסמך שמוכיח את הנדרש.
במדור הזירה המשפטית נבחן את המפגש בין יזמות, משפט ורילוקיישן. מטרתנו להעניק לקורא כלים להבין אילו שאלות עליו לשאול, ולא להציע הבטחות או פתרונות אחידים.
המסמך המשכנע ביותר אינו בהכרח המסמך שמוכיח את הנדרש.
כאשר יזם מבקש לפעול בארצות הברית, השאלה העסקית והשאלה המשפטית אינן חופפות. חברה יכולה להיות כדאית מבחינה כלכלית ובכל זאת להיתקל במגבלה הנובעת מדיני הגירה, רישוי, תאגידים או עבודה. ולהפך: עצם קיומו של מסלול משפטי אפשרי אינו מלמד שהעסק כדאי. משום כך חשוב לזהות את תחומי הדין הנוגעים למהלך, להבחין בין סמכויות פדרליות למדינתיות ולבדוק מה נדרש להוכיח בכל הקשר.
מערכת ההגירה האמריקאית נשענת על חוק ההגירה והאזרחות, Immigration and Nationality Act, על תקנות פדרליות, על פסיקה והכרעות מינהליות ועל מדיניות והנחיות של גופים כגון USCIS ומחלקת המדינה. לכל מקור מעמד משלו. הנחיה מינהלית אינה בהכרח שקולה לחוק; מאמר מקצועי אינו מקור דין; והנחיה קונסולרית אינה מחליפה בדיקה של הוראות התקנות. ההבחנות האלה אינן פורמליות בלבד: הן משפיעות על הדרך שבה מבינים זכאות ועל המשקל שיש לתת למידע.
בתיקי השקעה והעברה פנים־חברתית, מידע על השקעה, פעילות עסקית, עובדים, מבנה ארגוני ותחזיות עשוי להיות רלוונטי להכרעה. אולם תוכנית עסקית אינה אישור מוקדם של הרשות ואינה תחליף למסמכים שמוכיחים עובדות קיימות. יש להבחין בין התחייבות שנחתמה, כוונה שהוצהרה, תשלום שבוצע ותחזית המבוססת על הנחות. ההבדל עשוי להיות מרכזי מבחינה משפטית.
הליך משפטי אינו תחרות על המסמך המרשים ביותר. המבקש נדרש להראות עמידה בתנאי הדין וברמת ההוכחה החלה. ניסוח ברור מסייע לקורא להבין את הטענות, אך אינו משלים ראיה חסרה. גם אוסף גדול של נספחים אינו מבטיח כשלעצמו שהעובדה הדרושה הוכחה. משמעותו של כל מסמך נקבעת על פי הרלוונטיות שלו לשאלה המשפטית.
מאחורי ההשקעה והמבנה התאגידי ניצבים בני אדם: בעל העסק, עובדים, בני זוג וילדים. בחירת מסלול עשויה להשפיע על עבודה, מגורים, חינוך ועל יכולת המשפחה להתבסס במדינה אחרת. משפט אחראי אינו מתעלם מן ההשלכות הללו, אך גם אינו מבטיח תוצאה. הוא מחייב הצגת אפשרויות, מגבלות וסיכונים בשפה מובנת.
בגיליון הזה נבחן את התוכנית העסקית תחילה ככלי כלכלי וניהולי. בהמשך נצביע על המקומות שבהם אותו מסמך מקבל משמעות משפטית. המטרה אינה להפוך כל שאלה עסקית לשאלת הגירה, אלא להראות מדוע פעילות חוצת גבולות מחייבת הבחנה מדויקת בין תכנון, ראיה וזכאות. הדיון כללי ואינו מחליף ייעוץ המתאים לנסיבות פרטניות.
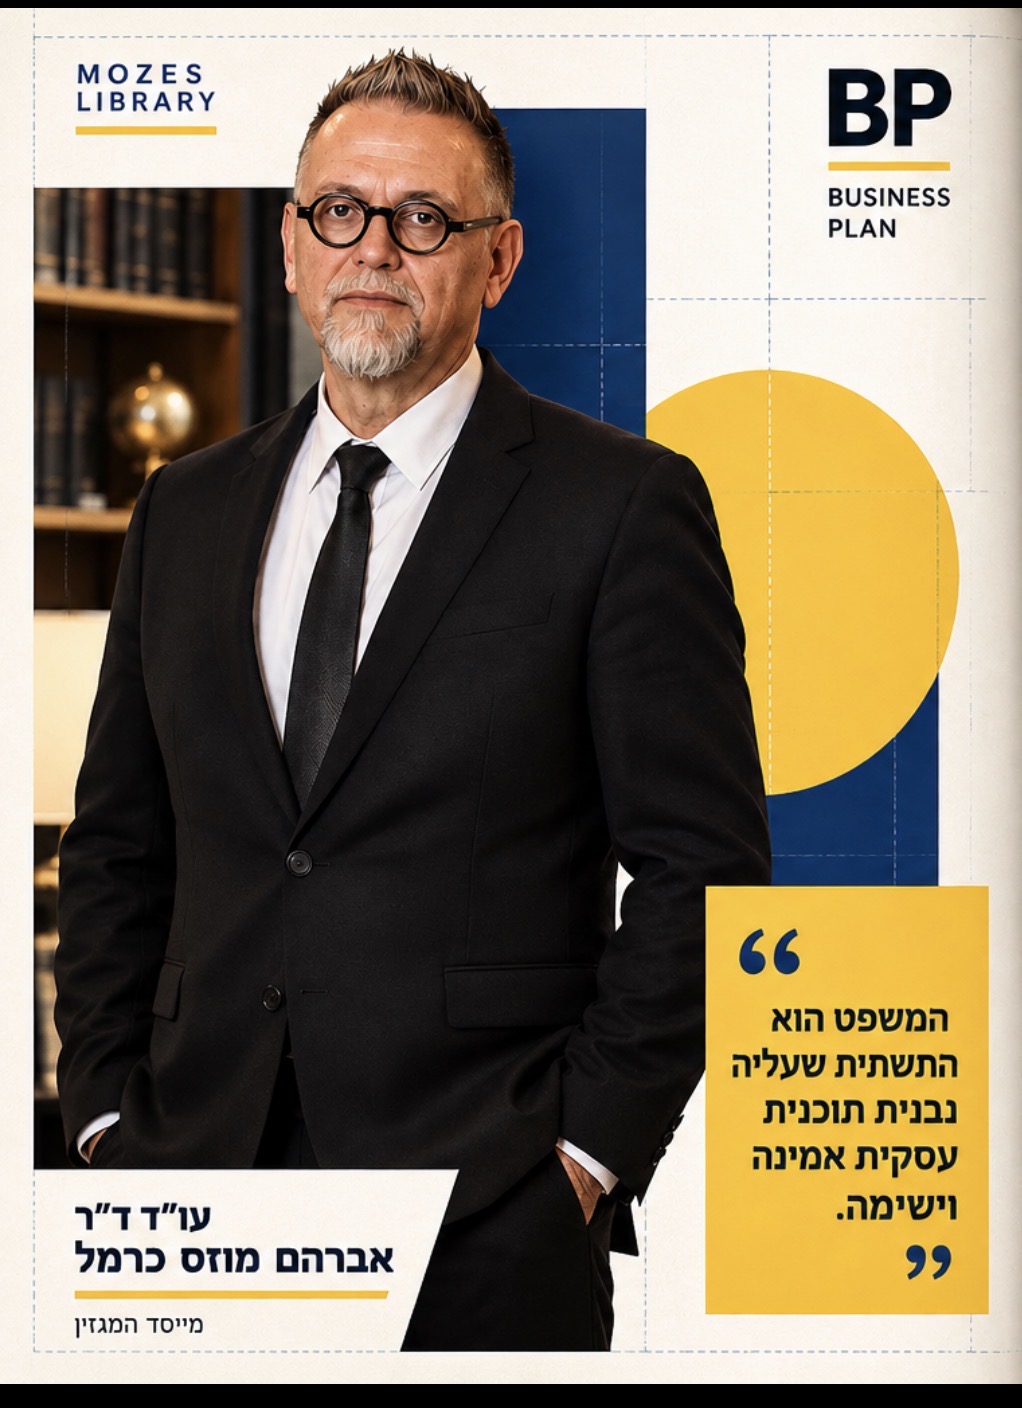
עו״ד ד״ר אברהם מוזס כרמל
מייסד הפירמה
DR MOZES CARMEL LAW OFFICE | TEL AVIV
יש משהו מעניין בכתיבת תוכנית עסקית. לכאורה מדובר במסמך מסודר: שוק, מתחרים, תחזיות פיננסיות, כוח אדם, אסטרטגיה ותוכנית ביצוע. אבל ככל שכתבתי יותר תוכניות עסקיות בינלאומיות, הבנתי שהאתגר האמיתי אינו מסתכם בארגון הנתונים או בניסוח תחזית משכנעת. האתגר הוא להבין למי אנחנו כותבים, מה הוא צריך לדעת, ומה יאפשר לו להבין את האדם ואת העסק שמאחורי המסמך.
כמי שעוסק בפיתוח עסקי, וכמי שכתב, כותב ועוד יכתוב לא מעט תוכניות עסקיות בינלאומיות, למדתי שתוכנית טובה אינה מתחילה בהכרח במספרים. היא מתחילה בשאלות הנכונות.
בשנתיים האחרונות פיתחנו בפירמה מתודה המותאמת למפגש שבין עולם העסקים האמריקאי לבין הדרישות המשפטיות והראייתיות של הליכי ההגירה לארצות הברית. במשרד אנחנו פשוט קוראים לזה BP — Business Plan. אבל מאחורי שתי האותיות האלה מסתתרת עבודה ארוכה בהרבה.
"תוכנית טובה אינה מתחילה בהכרח במספרים. היא מתחילה בשאלות הנכונות."
במשך שנתיים כתבנו, חקרנו, למדנו, בדקנו ושינינו. עברנו ממחקרים בכלכלה ובמימון למחקרים בהתנהגות צרכנית; מניתוח מודלים עסקיים לתיאוריות של רטוריקה ושכנוע; מכתיבה מקצועית וממוזגת לבחינת מסגרות רגולטוריות, הוראות הדין הפדרלי ודרישות רשויות ההגירה האמריקאיות.
חזרנו שוב ושוב אל אותה שאלה: כיצד אפשר להציג את האדם העומד מול קצין ההגירה באופן המדויק, האמין והשלם ביותר?
התשובה הראשונה הייתה ברורה: ראיות. ראיות הן הבסיס המשפטי. בלי תיעוד, בלי מסמכים ובלי יכולת לבסס עובדות, גם הסיפור הטוב ביותר נשאר סיפור. אבל בהדרגה הבנתי שהראיות לבדן אינן פותרות את כל האתגר. צריך לדעת כיצד לארגן אותן, כיצד להסביר את משמעותן וכיצד לבנות מהן תמונה קוהרנטית שאפשר לבחון.
ובעיקר הבנתי שנקודת המוצא צריכה להשתנות. אני לא רק משרטט וכותב תוכנית על עסק. אני לא רק מארגן את סיפור חייו של אדם לכדי פורטפוליו מקצועי. אני כותב עבור קהל יעד מסוים מאוד: קציני הגירה, קונסולים, גורמי ממשל ואנשי מקצוע ברשויות ובמוסדות האמריקאיים הבוחנים בקשות, מסמכים וראיות.
לכל אחד מהם תפקיד אחר, מסגרת סמכות אחרת ושאלות אחרות שעליו לבחון. לכן מסמך מקצועי אינו יכול להסתפק בכך שהוא כתוב היטב. עליו להיות רלוונטי למטרה, מבוסס עובדתית, מדויק מבחינה משפטית ומותאם להליך שבו הוא מוגש.
מכאן התפתחה ההבנה שמנחה את עבודתנו: תוכנית עסקית אינה רק מסמך המתאר עסק עתידי. היא ארכיטקטורה של מידע, אסטרטגיה וראיות.
אותה תפיסה עומדת מאחורי סדרת BP של ספריית מוזס. בחרנו לחלק אותה לשלושה גיליונות, משום שכדי להבין לאן אנחנו הולכים כדאי קודם להבין מאין הגענו.
הגיליון הראשון — BEFORE THE PLAN: A HISTORY LESSON — חוזר אל היסודות: ההיסטוריה של התכנון העסקי, התפתחות החשיבה הכלכלית, משמעותם של מספרים, מבנה התוכנית והקשר שבין תחזית למציאות. זהו המבוא לעולם BP.
הגיליון השני — INSIDE THE PLAN — יצלול אל עולם הרילוקיישן, היזמות והכלכלה האמריקאית. נבחן כיצד מתכננים פעילות עסקית, כיצד מציגים יכולת ביצוע וכיצד מספרים את סיפורה של חברה או את סיפורו המקצועי של אדם.
הגיליון השלישי — THE WHITE BOOK — יחשוף את הארכיטקטורה המקצועית שפיתחנו בפירמה: תוצר של שיטת מוזס, המחבר בין דיוק משפטי, מחקר, ראיות, חשיבה עסקית וכתיבה נרטיבית.
הספר הלבן הוא גם התשובה שלנו לשאלה שליוותה אותנו לאורך שנתיים: כיצד הופכים ידע רב, ניסיון אנושי ומציאות עסקית מורכבת לתיק מקצועי שאפשר להבין, לבדוק ולהעריך.
אני מאמין שתוכנית עסקית טובה אינה מבטיחה את העתיד. היא מראה כיצד חשבנו עליו, מה בדקנו, מה אנחנו יודעים, מה עדיין איננו יודעים ומה נדרש כדי להפוך רעיון למציאות. ובסופו של דבר, מאחורי כל תוכנית יש אדם. ומאחורי כל מספר יש החלטה.
ברוכים הבאים ל־BP.
שלוש מערכות, ארבעה־עשר מאמרים, מחשבונים וכלי עזר. אפשר לקרוא ברצף או לדלג לכל כתבה.
מהסוחר האשורי ועד המשקיע המודרני: ההיסטוריה של הניסיון לתת צורה כלכלית לעתיד
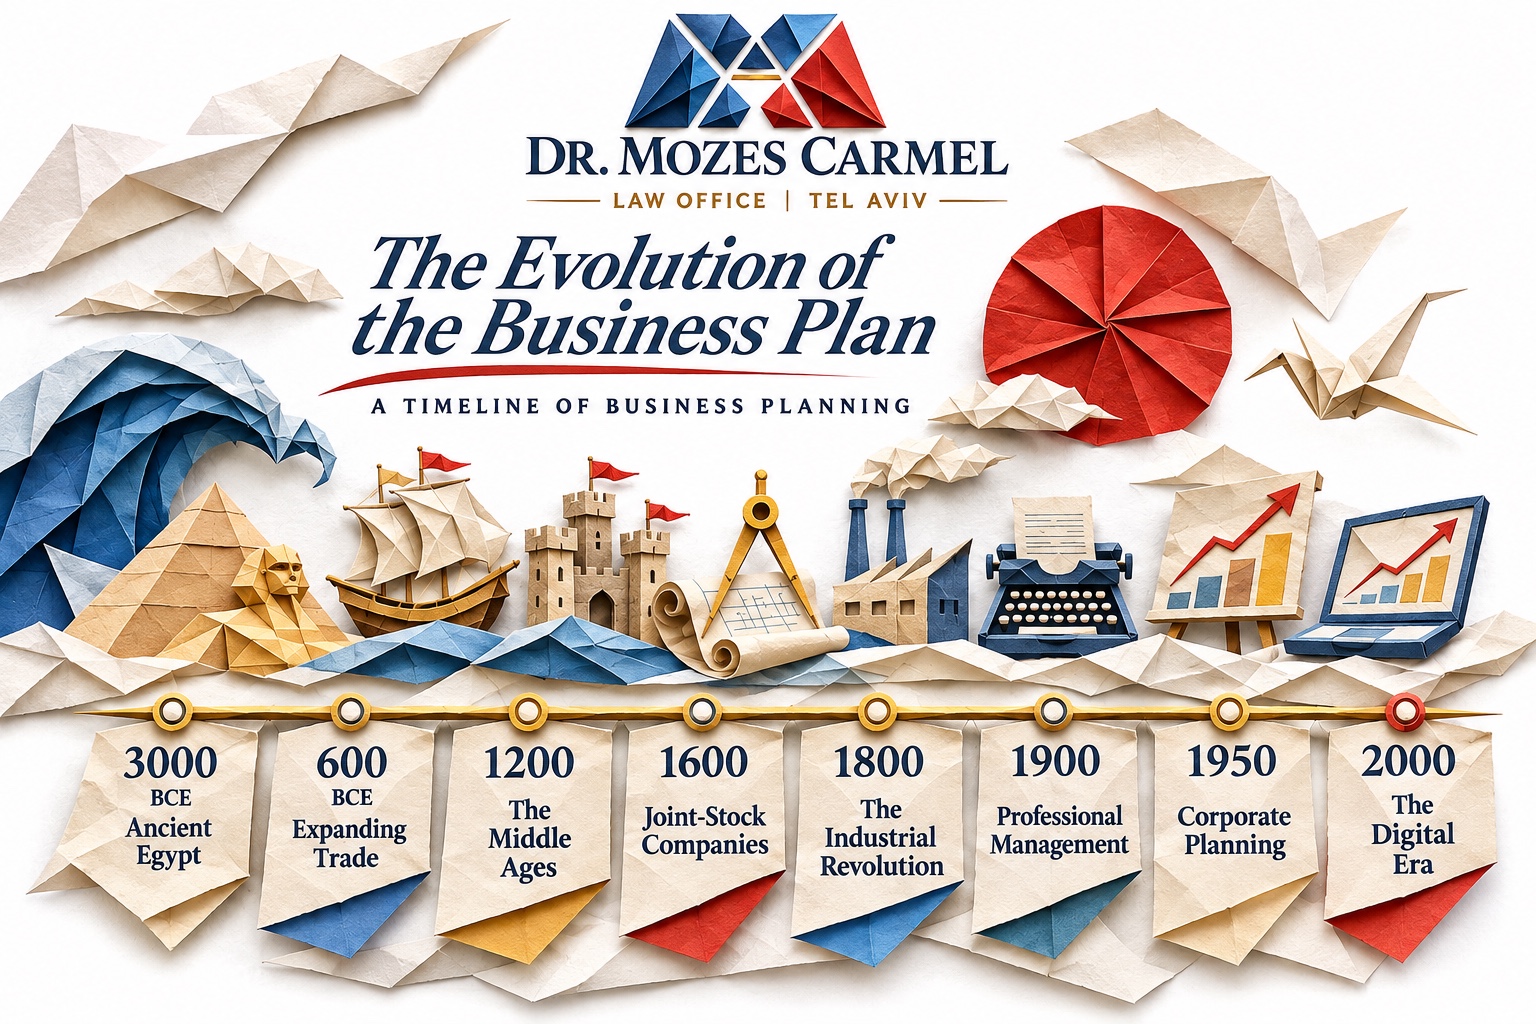
לפני כמעט ארבעת אלפים שנה יצא סוחר אשורי למסע מסחרי אל אנטוליה. הוא נדרש להחליט מה לשלוח, ממי ללוות כסף, כיצד לתמחר את הסחורה ומי יישא בהפסד אם הדרך תשתבש. הוא לא הכיר את המושג ״תוכנית עסקית״, אבל השאלות שהעסיקו אותו מוכרות לכל יזם בן זמננו. הסיפור של התוכנית העסקית אינו מתחיל במסמך. הוא מתחיל בניסיון האנושי לפעול בהווה, כשהעתיד אינו ידוע.
בראשית האלף השני לפני הספירה פעלה רשת מסחר אשורית שחיברה בין אשור לבין יישובים באנטוליה. הסוחרים העבירו, בין היתר, בדים ובדיל, וניהלו קשרים בין משפחות, שותפים, מלווים וסוכנים. באתר כּנֵשׁ, המזוהה עם קילטפה שבטורקיה של ימינו, התגלו אלפי לוחות חרס ובהם מכתבים, חשבונות, חוזים ותיעוד של הלוואות ומשלוחים. במבט ראשון אלה מסמכים יבשים; בקריאה היסטורית הם מגלים מערכת כלכלית שמתקיימת באמצעות מידע.
כאשר הסוחר נמצא בעיר אחת ושותפו בעיר אחרת, אי אפשר להסתפק בזיכרון או בלחיצת יד. יש צורך לברר מה נשלח, מי שילם, מהו החוב ומתי יש לפרוע אותו. המסמך אינו מחליף את האמון, אך הוא מסייע להגדיר התחייבויות ולהפחית מחלוקות. התיעוד מאפשר גם להפריד בין ציפייה לתוצאה: משלוח שהובטח אינו משלוח שהגיע; רווח צפוי אינו רווח שהתקבל.
חשוב לא לייחס ללוחות האלה מעמד שלא היה להם. הם אינם תוכניות עסקיות במובן המודרני, ואין עדות לכך שסוחרים אשוריים פעלו לפי מבנה הכולל תקציר מנהלים, מחקר שוק ותחזית תזרים. הקשר הוא רעיוני: פעילות כלכלית מעבר למרחקים דורשת תיאום, אשראי, חלוקת סיכון ומידע שאפשר לבדוק.
במהלך ימי הביניים ובתחילת העת החדשה התרחבו רשתות המסחר באירופה ובים התיכון. סוחרים פעלו באמצעות שותפויות, סוכנים ומכשירי אשראי. ככל שגדלו המרחקים וככל שהתרבו הגורמים המשתתפים בעסקה, כך נעשתה החשבונאות לכלי מרכזי בניהול המסחר. היא לא יצרה את היזמות, אך אפשרה לתאר את תוצאותיה בשפה עקבית יותר.
בשנת 1494 פרסם המתמטיקאי והנזיר לוקה פאצ'ולי את ספרו Summa de arithmetica, geometria, proportioni et proportionalita. הספר כלל תיאור מודפס ושיטתי של הנהלת חשבונות כפולה כפי שהייתה מוכרת במסחר האיטלקי. פאצ'ולי לא המציא את השיטה; תרומתו הייתה בהצגתה ובהפצתה. עצם ההבחנה הזאת חשובה: התפתחויות כלכליות גדולות אינן מתחילות בהכרח בהמצאה בודדת, אלא בהבשלה של מוסדות, הרגלים וטכניקות.
הנהלת חשבונות כפולה מאפשרת לרשום עסקאות באופן שמציג את ההשפעה המקבילה שלהן על חשבונות שונים. כך ניתן לבחון ביתר שיטתיות נכסים, התחייבויות, הכנסות והוצאות. אך חשבונאות ותוכנית עסקית אינן אותו דבר. הראשונה עוסקת בעיקר ברישום ובמדידה של אירועים כלכליים; השנייה מנסה לבנות תמונה מנומקת של פעילות שעדיין לא התרחשה. תוכנית טובה זקוקה לנתוני עבר, אבל אסור לה להציג תחזית כאילו הייתה נתון היסטורי.
המהפכה התעשייתית שינתה לא רק את אופן הייצור אלא גם את היקף התיאום הנדרש. מפעל גדול נזקק לחומרי גלם, מכונות, עובדים, תחבורה, אשראי, מלאי ולקוחות. החלטה על רכישת מכונה חדשה השפיעה על צורכי המימון, על כוח האדם ועל קצב הייצור. ככל שהארגון גדל, כך נעשה קשה יותר לנהל אותו רק באמצעות ניסיונו האישי של בעליו.
במאה התשע־עשרה ובראשית המאה העשרים צמחו חברות גדולות, במיוחד בענפים עתירי תשתית כמו רכבות, תעשייה והפצה. לצד הבעלות התפתחה הנהלה מקצועית. מנהלים נדרשו להגדיר תקציבים, לתאם מחלקות, לבחון תפוקה ולהסביר החלטות לבעלי הון שלא היו מעורבים בכל פעולה יומיומית.
ההיסטוריון הכלכלי אלפרד ד' צ'נדלר הבן תיאר בספרו The Visible Hand משנת 1977 את עלייתו של המפעל העסקי המודרני ואת התפקיד שמילאו היררכיות ניהוליות בתיאום הפעילות הכלכלית. זהו רקע חשוב להבנת התוכנית העסקית: כאשר העסק הופך למערכת גדולה, צריך לייצג אותו גם במסמכים שמאפשרים לאנשים שונים להבין כיצד חלקיו מתחברים.
בשנת 1911 פרסם פרדריק וינסלו טיילור את The Principles of Scientific Management. הוא ביקש לנתח משימות עבודה, למדוד תהליכים ולשפר יעילות באמצעות שיטות מסודרות. בשנת 1916 פרסם אנרי פאיול את Administration industrielle et générale, שבו הציג תפיסה רחבה יותר של פונקציות ניהול, ובהן חיזוי ותכנון, ארגון ותיאום.
לא טיילור ולא פאיול המציאו את התוכנית העסקית. חשיבותם בהקשר שלנו היא בהרחבת ההכרה שניהול יכול להיות תחום שיטתי: פעילות שאפשר לפרק למרכיבים, לתכנן, למדוד ולבחון. עם זאת, גם לגישות האלה היו מגבלות. הדגש על יעילות ומדידה עלול להתעלם ממוטיבציה, תרבות ארגונית, יצירתיות ומרכיבים אנושיים שלא תמיד ניתן לתרגם למדד פשוט.
מכאן נובע לקח רלוונטי גם כיום: תוכנית עסקית אינה טובה רק מפני שיש בה הרבה טבלאות. המדידה צריכה לשרת הבנה. היא אינה תחליף להבנת אנשים, שווקים ומציאות משתנה.
במאה העשרים, וביתר שאת עם התפתחות עולם היזמות והמימון, הפכה התוכנית העסקית למסמך המיועד גם לקורא חיצוני. יזם נדרש להסביר למשקיע או למלווה מהו המוצר, מהו השוק, כיצד ייווצרו הכנסות, כמה הון נדרש ומה עלול להשתבש. הצורך הזה שינה את אופיו של המסמך: לא רק כלי תכנון פנימי, אלא גם אמצעי לתקשורת ולבחינה.
בשנת 1985 פרסמו סטנלי ריץ' ודייוויד גאמפרט ב־Harvard Business Review את המאמר How to Write a Winning Business Plan. בשנת 1997 פרסם ויליאם סאלמן באותו כתב עת את How to Write a Great Business Plan, והציע להתמקד בארבעה ממדים: האנשים, ההזדמנות, ההקשר, והסיכונים לצד התגמולים האפשריים. גישתו הציבה סימן שאלה מול תוכניות שמקדישות תשומת לב עצומה לתחזיות מספריות אך מעט מדי לשאלות היסוד של המיזם.
השינוי הזה חשוב: תוכנית עסקית אינה אמורה להרשים באמצעות אורך או דיוק מלאכותי. היא צריכה לאפשר לקורא לשאול שאלות טובות. האם היזם מכיר את לקוחותיו? האם ההנהלה מסוגלת לבצע? האם ההנחות סבירות? מה יקרה אם השוק יתפתח אחרת?
התפתחות החשיבה היזמית הביאה גם ביקורת על התכנון הארוך והמפורט. בעולם שבו מוצרים ושווקים משתנים במהירות, יש ערך לבדיקת הנחות באמצעות ניסויים, משוב מלקוחות ואבני דרך. גישות כגון תכנון לפי אבני דרך ו־Lean Startup אינן הופכות את התכנון למיותר; הן מזכירות שתוכנית צריכה להיבחן מול המציאות ולהתעדכן כאשר מתקבל מידע חדש.
כאן כדאי להבחין בין שני שימושים שונים. תוכנית שנועדה לנהל ניסוי עסקי יכולה להיות קצרה וגמישה. תוכנית המוגשת למלווה, למשקיע או במסגרת הליך רגולטורי עשויה לדרוש פירוט ותיעוד נרחבים יותר. אין תבנית אחת המתאימה לכל מטרה. היקף המסמך צריך להיגזר מן השאלות שעליהן הוא נדרש לענות.
יזם שמתכנן להרחיב פעילות מישראל לארצות הברית ניצב בפני אתגרים שלא הכיר הסוחר האשורי: מערכת משפט פדרלית ומדינתית, שוק עבודה מורכב, מיסוי, בנקאות, ביטוח ותרבות עסקית חדשה. ובכל זאת, כמה מן השאלות היסודיות נותרו דומות: מי מממן את הפעילות, מהי ההתחייבות, מי מבצע אותה ומה יקרה אם ההנחות לא יתממשו?
התשובה המודרנית אינה להעתיק שיטות עתיקות, אלא להבין את התפתחותן. מן הארכיון המסחרי למדנו את חשיבות התיעוד. מן החשבונאות למדנו את חשיבות העקביות. מן המפעל התעשייתי למדנו את חשיבות התיאום. ומעולם ההשקעות למדנו כי כל תוכנית צריכה לעמוד מול קורא שמבקש להבין ולא רק להתרשם.
הלקח המרכזי אינו היסטורי בלבד. הוא אתי וניהולי: ככל שהחלטה עסקית משפיעה על יותר אנשים וכסף, כך גדלה האחריות להבחין בין עובדות, הנחות ותקוות. התוכנית אינה יכולה להבטיח שהעתיד יקרה. היא יכולה להסביר מדוע בחרנו לפעול לקראתו.
התוכנית העסקית לא נולדה ברגע אחד. היא צמחה מתוך אלפי שנים של ניסיון להפוך פעילות כלכלית למידע שניתן להבין, לשתף ולבחון. גם כיום, ערכה האמיתי אינו ביכולתה לנבא את העתיד — אלא ביכולתה להעמיד את ההחלטות שלנו למבחן.
ארכיוני הסוחרים האשוריים מכּנֵשׁ–קילטפה; Luca Pacioli, Summa de arithmetica (1494); Frederick W. Taylor, The Principles of Scientific Management (1911); Henri Fayol, Administration industrielle et générale (1916); Alfred D. Chandler Jr., The Visible Hand (1977); Stanley R. Rich & David E. Gumpert, How to Write a Winning Business Plan (1985); William A. Sahlman, How to Write a Great Business Plan (1997).
הכתבה מבחינה בין התפתחות החשיבה והתיעוד המסחריים לבין הופעת התוכנית העסקית כמסמך מודרני. רשימת המקורות היא בסיס לעריכה ביבליוגרפית ולא תחליף לבדיקת אסמכתאות לפני פרסום.
התוכנית העסקית אינה המצאת הרצון לתכנן. היא דרך מודרנית להציג החלטה כלכלית כך שאחרים יוכלו לקרוא, לבדוק ולבקר אותה.
על תחזיות, סיכון ואי־ודאות
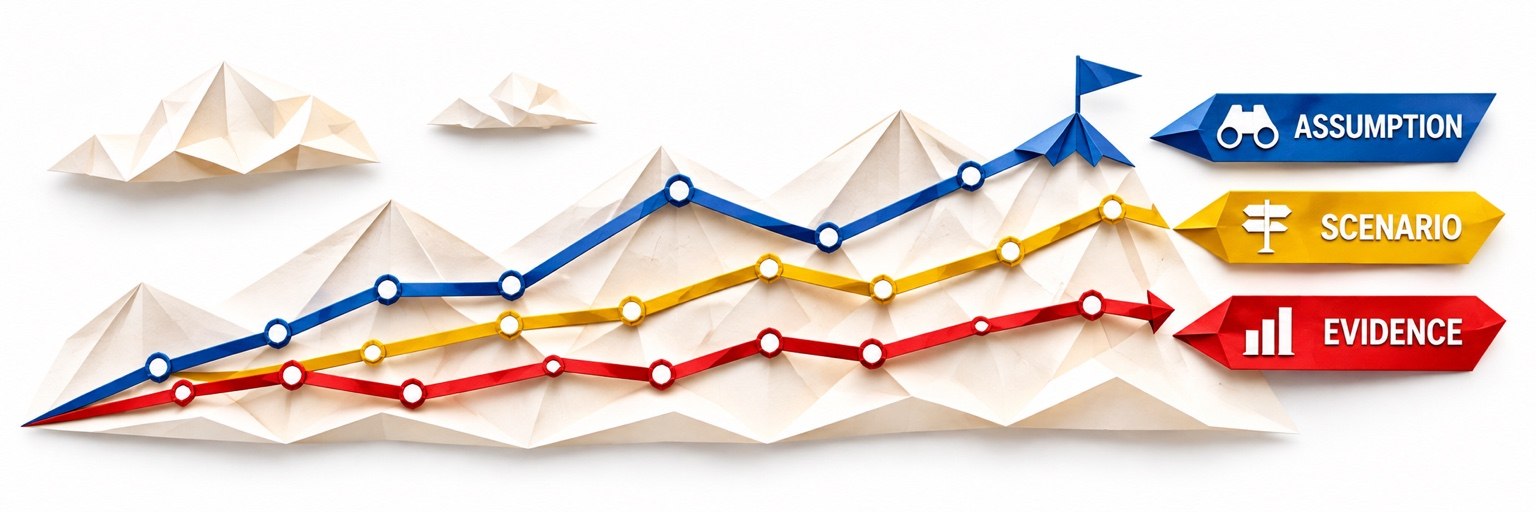
חברה מתכננת לפתוח פעילות בארצות הברית. לפי התחזית, בשנה השלישית היא תעסיק שנים־עשר עובדים ותגיע להכנסות של שני מיליון דולר. הגרפים עולים, אבל מאחורי כל נקודה מסתתרת הנחה: כמה לקוחות יגיעו, מה ישלמו וכיצד יגיבו המתחרים. תוכנית עסקית מתארת עולם שטרם התרחש באמצעות נתונים שנאספו בעולם שכבר קיים.
פרנק נייט הבחין ב־1921 בין סיכון שניתן להעריך באמצעות הסתברויות לבין אי־ודאות עמוקה יותר. חברה ותיקה יכולה להסתמך על נתוני מכירות היסטוריים; מיזם חדש בשוק בלתי מוכר עשוי להחזיק רק מחקר ראשוני והערכות. בשני המקרים ניתן לבנות מודל, אך אין להסיק מכך שרמת הביטחון בתוצאות זהה.
תחזית של 1,247,350 דולר נראית מדויקת יותר מתחזית בטווח של 1.1 עד 1.3 מיליון. בפועל, איכותה תלויה בהנחות ובנתונים, לא במספר הספרות. הרברט סיימון הדגיש כי בני אדם פועלים תחת מגבלות של זמן, מידע ויכולת עיבוד. לכן התוכנית צריכה להבחין בין עובדות, הנחות, תחזיות וסיכונים.
תרחיש בסיס, תרחיש שמרני ותרחיש צמיחה יכולים להמחיש מה יקרה אם קצב המכירות או העלויות ישתנו. הערך אינו בעצם הצגת שלושה מספרים אלא בהבנת התנאים הדרושים לכל תרחיש. גם כאשר התוכנית מוגשת כחלק מהליך הגירה עסקי, תחזית אינה מוכיחה אוטומטית זכאות; הרלוונטיות שלה נקבעת לפי תנאי המסלול והראיות.
תחזית הופכת לכלי ניהולי כאשר אפשר לשאול מה יקרה אם משתנה אחד יזוז. אם עלות גיוס לקוח עולה, האם נותר מרווח מספק? אם גביית התשלום מתעכבת, האם יש די מזומנים? השאלות האלה חשובות יותר ממספר ספרות אחרי הנקודה.
חלק מן הסיכונים אפשר לצמצם באמצעות הצעות מחיר, חוזים, בדיקות ביקוש או ביטוח. אחרים תלויים בשינויים רחבים יותר — רגולציה, תחרות, תנאים מקרו־כלכליים. תוכנית רצינית מבחינה בין פעולה שמצמצמת חשיפה לבין טענה שחשיפה אינה קיימת.
כאשר תחזיות מוגשות לרשות, יש חשיבות מיוחדת לשאלה אם הוצגו כתחזיות, ומה תומך בהן. הבדיקה המשפטית אינה זהה לבדיקה של משקיע: היא מתייחסת לתנאים של מסלול מסוים ולראיות הנדרשות. לכן אין להסיק מהצגה פיננסית משכנעת כי תנאי הזכאות הוכחו.
הערת מערכת: טקסט עיוני לצורכי מידע; טענות משפטיות ומקורות דורשים בקרת עדכניות לפני פרסום רשמי.
תוכנית עסקית אינה חוזה עם העתיד. היא מסמך המעמיד את ההנחות שלנו על העתיד למבחן.
עשרה רכיבים — היגיון עסקי אחד
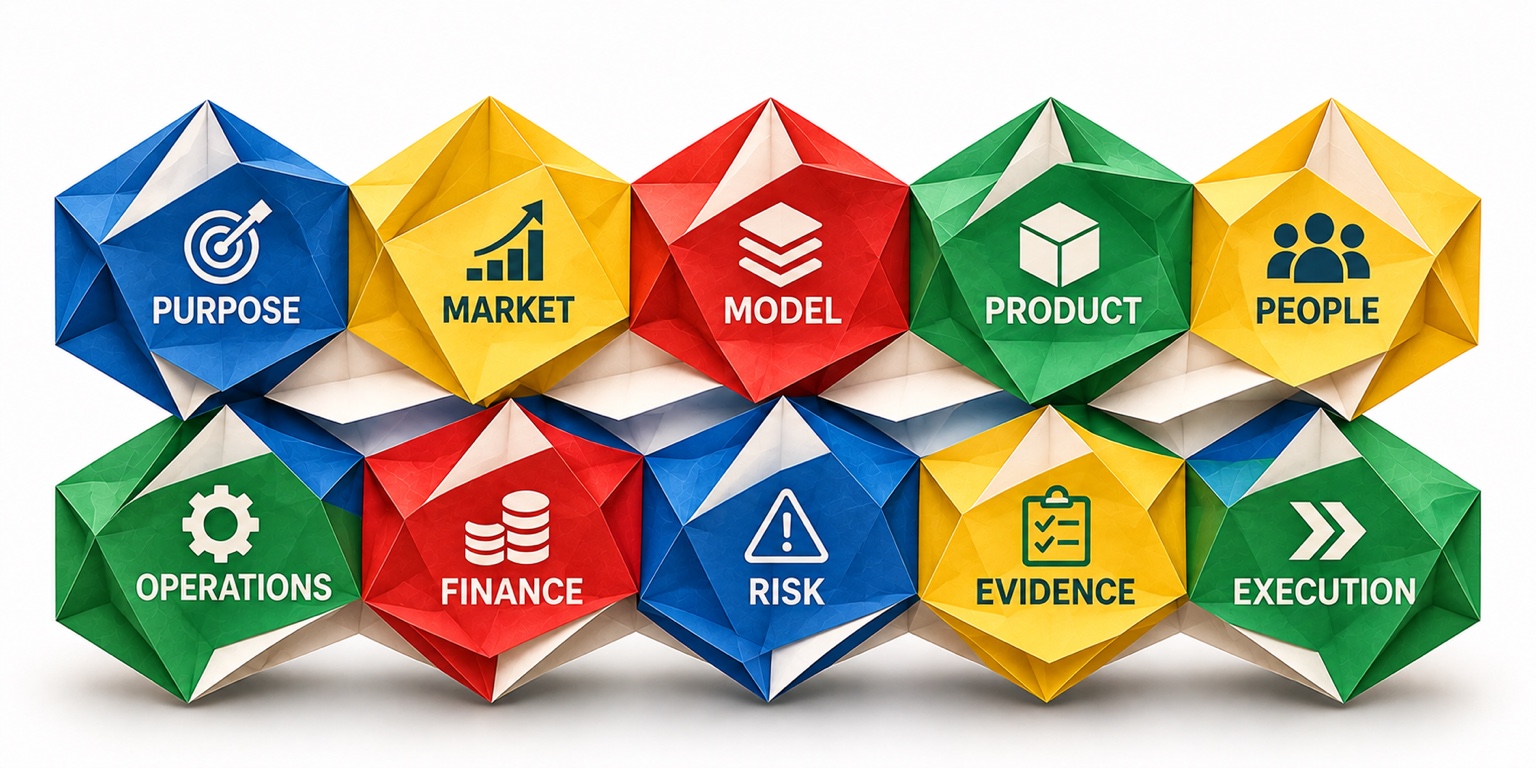
תוכנית בת ארבעים עמודים יכולה להציג כותרות, תרשימים ותחזיות ולהישאר בלתי עקבית. אם פרק השיווק מתאר פעילות ארצית אך התקציב כולל שני עובדים בלבד, נדרש הסבר. איכות התוכנית נבחנת לא רק במבנה אלא בהתאמה בין ההנחות, הפעולות והמספרים.
ה־SBA האמריקאי מבחין בין תוכנית מסורתית מפורטת לבין תוכנית רזה ותמציתית. המבנה צריך להתאים לקורא ולמטרה. תקציר מנהלים מתאר את הפעילות; מחקר שוק בוחן לקוחות ותחרות; מודל עסקי מסביר כיצד נוצר ערך וכיצד מתקבל תשלום; תוכנית תפעולית מגדירה כיצד יסופק השירות.
נתון על ענף של מיליארדי דולרים אינו מוכיח שהעסק יוכל להשיג לקוחות. TAM מציין את השוק הפוטנציאלי הכולל, SAM את החלק שהמודל יכול לשרת, ו־SOM את הנתח שהעסק מעריך שיוכל להשיג. ההערכות צריכות להיות מנומקות בהתאם למיקום, לתחרות וליכולת הביצוע.
גיוס עובדים, פתיחת סניפים ורכישת ציוד צריכים להופיע גם בתחזית הפיננסית. סיכונים מהותיים צריכים להופיע בגלוי. תוכנית עסקית אינה אוסף פרקים עצמאיים: היא מערכת שבה כל פרק תומך בהיגיון הכולל של העסק.
תחזית לגידול חד במספר הלקוחות מחייבת לבחון את יכולת השירות. עסק עשוי לדעת כיצד לייצר פניות, אך לא להחזיק בצוות שיכול לספק את המוצר בזמן. כאשר השיווק והביצוע אינם מתואמים, צמיחה עלולה לפגוע באיכות ובתזרים.
מודל מנויים, תשלום לפי פרויקט או מכירת מוצר אינם רק דרכי גבייה שונות. הם משפיעים על הקשר עם הלקוח, על הסיכון ועל הצורך בהון חוזר. לכן יש לבחון את המודל ביחס לענף, להרגלי הקנייה וליכולת העסק לספק ערך לאורך זמן.
תוכנית טובה מאפשרת לקורא לזהות את הקשר בין מחקר השוק, הצעת הערך, מבנה ההוצאות והתחזיות. אם הקשר אינו ברור, ייתכן שהמסמך מכיל מידע רב אך עדיין אינו מציג תיאוריה עסקית מגובשת.
הערת מערכת: טקסט עיוני לצורכי מידע; טענות משפטיות ומקורות דורשים בקרת עדכניות לפני פרסום רשמי.
תוכנית טובה אינה אוסף של פרקים מרשימים; היא מערכת שבה כל פרק מסביר חלק אחר של אותה פעילות.
ארבעה קוראים, ארבע שאלות
יזם מציג את אותה חברה למשקיע, לבנק, למנהל תפעול ולרשות ממשלתית. המשקיע מתעניין בתשואה ובסיכון; הבנק ביכולת ההחזר; המנהל בלוחות זמנים ובכוח אדם; הרשות בעמידה בדרישות הדין. העובדות לא השתנו, אך מטרת הקריאה השתנתה.
משקיע עשוי לבחון גודל שוק, יתרון תחרותי, איכות הנהלה ופוטנציאל צמיחה. ROI הוא מדד לתשואה ביחס להשקעה, אך חישובו תלוי בהגדרות ובתקופה. לא כל משקיע מעדיף צמיחה מהירה: חלקם יעדיפו תזרים יציב ורמת סיכון נמוכה יותר.
מלווה עשוי לבחון תזרים מזומנים ושירות חוב. DSCR, יחס כיסוי שירות החוב, משמש בהקשרים מסוימים להערכת יכולת התזרים או ההכנסה המוגדרת לכסות תשלומי קרן וריבית. יחס שנראה חיובי אינו תחליף להבנת תנאי ההלוואה, מועדי התשלום והתחזית.
עבור ההנהלה התוכנית היא כלי תיאום. KPI הוא מדד ביצוע מרכזי שנבחר ביחס ליעד. מספר מבקרים באתר עשוי להיות פחות שימושי משיעור ההמרה ללקוחות משלמים, אם מטרת העסק היא להגדיל הכנסות. מדד טוב צריך לסייע בהחלטה.
כאשר תוכנית משמשת בהליך הגירה עסקי, היא אינה נבחנת לפי אטרקטיביות ההשקעה בלבד. E-2 ו־L-1A New Office כפופים לתנאים משפטיים שונים. מסמך משכנע אינו מוכיח אוטומטית זכאות, ונטל ההוכחה חל לפי המסגרת הרלוונטית. התאמת הדגשים לקורא מותרת; שינוי העובדות כדי להתאים לקורא אינו מתקבל.
אפשר להבליט עבור משקיע את התשואה האפשרית, ועבור מלווה את יכולת ההחזר. עם זאת, מספר העובדים, ההכנסות שכבר התקבלו והחוזים שנחתמו אינם משתנים לפי זהות הקורא. התאמה מקצועית היא בחירת מוקד, לא שינוי של התשתית העובדתית.
קורא רגולטורי עשוי לבחון אם נתון מסוים מוכיח רכיב משפטי מוגדר. קורא עסקי עשוי להסתפק בהערכה סבירה לצורך דיון בהשקעה. ההבדל מחייב את הכותב להבין מהו תפקידו של המסמך, בלי להניח שאותו ניסוח משרת את כל המטרות.
משפט כמו ״החברה תעסיק עשרים עובדים״ נשמע נחרץ, אך ייתכן שהעסקה תלויה בביקוש ובמימון. הניסוח ״החברה מתכננת״ או ״החברה צופה, בכפוף ל...״ עשוי לשקף טוב יותר את מעמד הטענה. דיוק לשוני הוא גם דיוק כלכלי.
הערת מערכת: טקסט עיוני לצורכי מידע; טענות משפטיות ומקורות דורשים בקרת עדכניות לפני פרסום רשמי.
כתיבה אחראית אינה משנה את המציאות כדי להתאים אותה לקורא. היא מאפשרת לקורא לבחון את השאלות הרלוונטיות לו.
רווח, תזרים והמחיר של צמיחה
תחזית להכנסות של מיליון דולר אינה מלמדת אם מדובר במאה לקוחות המשלמים עשרת אלפים דולר או באלף לקוחות המשלמים אלף. כדי לבחון את המספר יש להבין את המחיר, קצב המכירה, יכולת האספקה ועלות גיוס הלקוחות.
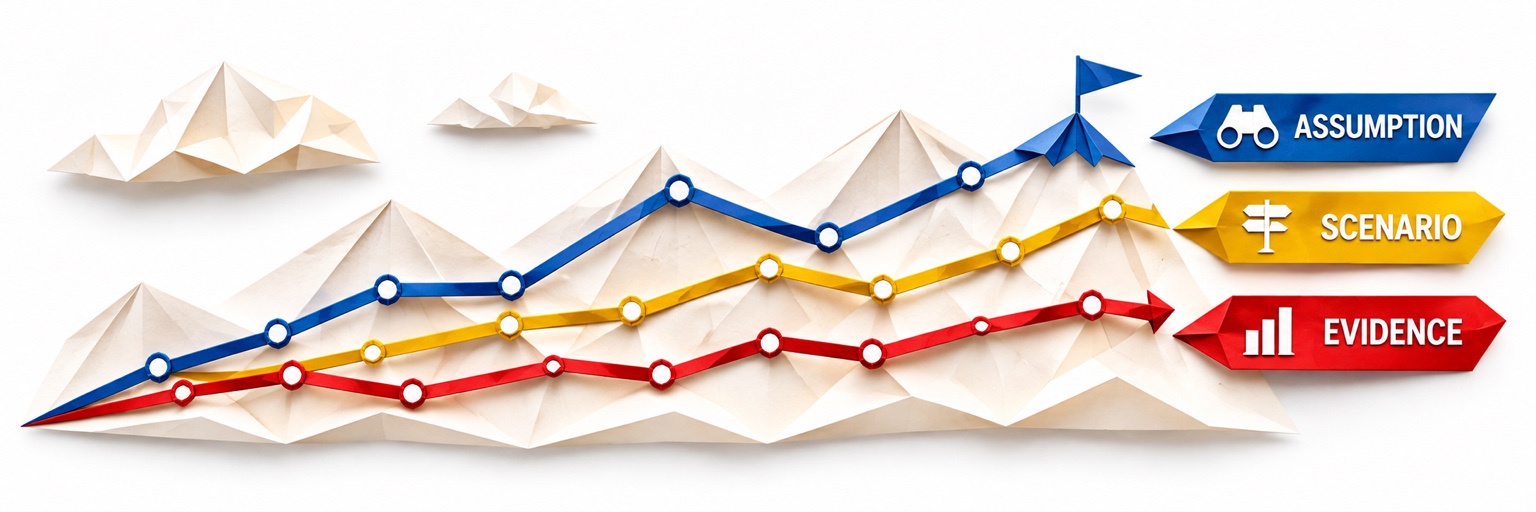
Revenue אינו Profit, ורווח אינו בהכרח מזומן בקופה. חברה יכולה להכיר בהכנסה לפני שהלקוח שילם, אך לשלם משכורות ושכירות בינתיים. לכן לצד דוח רווח והפסד חזוי נדרשת גם בחינה של תזרים המזומנים ועיתוי התקבולים והתשלומים.
במודל פשוט של שירות במחיר 500 דולר ועלות משתנה של 200 דולר, התרומה ליחידה היא 300 דולר. אם העלויות הקבועות הן 15,000 דולר בחודש, נדרשות חמישים מכירות כדי לכסות אותן. החישוב אינו מוכיח שיש ביקוש לחמישים מכירות או יכולת לספק אותן.
Working Capital הוא ההפרש בין נכסים שוטפים להתחייבויות שוטפות; בהקשרים ניהוליים בוחנים גם הון חוזר תפעולי. Burn Rate מתאר קצב צריכת מזומנים, ו־Runway הוא משך הפעילות המשוער לפי היתרה וקצב הצריכה. צמיחה יכולה להגדיל את צורכי המימון אם ההוצאות קודמות לתקבולים.
אם התוכנית מציגה עשרה עובדים, עלויות ההעסקה צריכות להופיע במודל. אם מתוכננת פתיחת סניף, יש להציג את עלויותיו. נוסחאות נכונות אינן מספיקות כאשר ההנחות חסרות בסיס.
עסק שמגדיל מכירות עשוי להידרש לשלם לעובדים ולספקים לפני שהוא גובה מלקוחות. לכן הכנסות עולות אינן מבטיחות שיפור מיידי בנזילות. תכנון טוב בוחן את עיתוי הכסף, ולא רק את סכומו המצטבר.
הון חוזר מוגדר בדרך כלל כהפרש בין נכסים שוטפים להתחייבויות שוטפות, בעוד צורכי הון חוזר תפעולי קשורים למחזור גבייה, מלאי ותשלומים. רזרבה היא כרית מזומנים שנועדה להתמודד עם סטיות. ערבוב המושגים עלול ליצור הערכה שגויה של צורכי המימון.
כאשר תחזית מציגה מיליון דולר הכנסות, כדאי לפרק אותה למספר לקוחות, מחיר ממוצע ותדירות רכישה. אחר כך יש לשאול מה נדרש כדי להשיג כל אחד מן המשתנים. כך המספר הסופי מפסיק להיות הבטחה כללית והופך לרצף הנחות שאפשר לבחון.
הערת מערכת: טקסט עיוני לצורכי מידע; טענות משפטיות ומקורות דורשים בקרת עדכניות לפני פרסום רשמי.
כמה חודשי פעילות נותרו, בהנחת קצב צריכת מזומנים קבוע?
משך פעילות משוער: חודשים
המחשה לימודית בלבד. אינה כוללת שינויי הכנסות, חוב או התחייבויות עתידיות.המספרים אינם יודעים אם הם מספרים אמת. האחריות להסביר את ההנחות ואת מגבלותיהם מוטלת על מי שמכין את התוכנית.
מתי רעיון הופך להזדמנות כלכלית
יזם מקים חברה לאחר שחברים הבטיחו שיש צורך במוצר. הוא שוכר משרד, בונה אתר ומגייס עובדים, אבל הלקוחות אינם מגיעים. ייתכן שהמוצר טוב אך המחיר גבוה מדי, או שעלות ההגעה ללקוחות אינה מאפשרת מודל כלכלי סביר.
Desirability שואל אם לקוחות רוצים את המוצר; Feasibility שואל אם אפשר לספק אותו; Viability שואל אם המודל יכול להתקיים כלכלית. עסק יכול לעמוד בשני מבחנים ולהיכשל בשלישי. אלה ממדים אנליטיים כלליים, לא מבחן משפטי לזכאות לאשרה.
בעסק המוכר לחברות, המשתמש בשירות אינו תמיד המאשר את הרכישה. מנהל תפעול עשוי לזהות צורך, רכש עשוי להשוות הצעות וכספים עשויים לאשר תקציב. משך מחזור המכירה משפיע על תחזית ההכנסות ועל צורכי המזומנים.
היעדר מתחרים עשוי להעיד על הזדמנות אך גם על היעדר ביקוש. שוק תחרותי עשוי להיות נגיש לחברה שמציעה התמחות, מחיר, זמינות או שירות שונים. השאלה החשובה היא מדוע לקוח יעדיף את החברה על פני החלופות.
ראיונות עם לקוחות, בדיקות מחיר, הצעות מספקים או פיילוט מוגבל יכולים לצמצם אי־ודאות, בכפוף לדין החל. מטרת הבדיקה אינה להבטיח הצלחה אלא להחליף חלק מן ההנחות במידע.
שוק גדול אינו מבטיח מכירות. יש לבדוק אילו לקוחות נמצאים בטווח הפעילות של העסק, האם הם נגישים בערוצי המכירה הקיימים ומהו המחיר שהם מוכנים לשלם. ההבדל בין גודל הענף לבין בסיס הלקוחות האפשרי הוא לב מחקר ההיתכנות.
במכירה לעסקים, המשתמש, הממליץ והגורם המאשר את ההוצאה עשויים להיות אנשים שונים. תוכנית מכירות שאינה מבינה את תהליך הרכישה עלולה להעריך בחסר את משך הזמן ואת העלות הנדרשים להשגת לקוח.
ראיונות, הצעות מחיר ופיילוטים מותרים יכולים לספק מידע, אך הם אינם מדגם מושלם של השוק. יש לתעד את מגבלות הבדיקה ולבחון אם התוצאות ניתנות להרחבה. מטרת הבדיקה היא לצמצם אי־ודאות, לא להכריז עליה כעל בעיה שנפתרה.
הערת מערכת: טקסט עיוני לצורכי מידע; טענות משפטיות ומקורות דורשים בקרת עדכניות לפני פרסום רשמי.
העסק מתחיל לקבל צורה כאשר אפשר להסביר מי ישלם, מדוע וכיצד הפעילות תוכל להתקיים.
הון הקמה, תפעול והון חוזר
המחשה אמנותית בלבד. סכומי השקעה ותנאי הזכאות ל־EB-5 נקבעים לפי הדין וההנחיות העדכניים; אין להסתמך על הסכום המופיע באיור.
יזם מחשב עלות רישום חברה, שכירת משרד, ציוד ואתר. שלושה חודשים לאחר הפתיחה הוא מגלה שהלקוחות משלמים לאט והוצאות השיווק גבוהות. השאלה כמה עולה לפתוח עסק שונה מהשאלה כמה עולה להפעיל אותו עד שיוכל לממן את עצמו.
Startup Costs הן הוצאות הקמה; Operating Expenses הן הוצאות שוטפות; Working Capital קשור למימון מחזור הפעילות; ו־Contingency Reserve היא רזרבה לסטיות מהתחזית. חלוקה זו מאפשרת לזהות עלויות שאינן נראות בתקציב הפתיחה.
אם מחיר שירות הוא 500 דולר והעלות המשתנה 200, כל מכירה תורמת 300 דולר לכיסוי עלויות קבועות. מול עלויות קבועות של 15,000 דולר נדרשות חמישים מכירות במודל הפשוט. אך אין בכך הוכחה לביקוש, לקיבולת או לגבייה בזמן.
גיוס לקוחות עשוי לדרוש עובדים, מלאי וציוד עוד לפני קבלת התשלום. עסק רווחי חשבונאית יכול להזדקק למימון נוסף. תחזית תזרים חודשית חשובה לא פחות מתחזית רווח והפסד.
הסכום הדרוש להקמת עסק אינו בהכרח מספק לצורכי מסלול הגירה מסוים. ב־E-2 אין סכום מינימום דולרי אחיד לכל עסק; נבחנים תנאים נוספים לפי הדין והנסיבות. אין להסיק מזכאות עסקית על זכאות הגירתית.
הוצאה חד־פעמית לרכישת ציוד אינה דומה לשכר חודשי או לתשלום ביטוח. תקציב שאינו מפריד בין הסוגים עלול להציג סכום פתיחה אטרקטיבי אך להסתיר התחייבויות מתמשכות. יש לתכנן גם את התקופה שבה העסק פועל לפני שהוא מגיע להכנסות הצפויות.
נקודת איזון מתארת יחס בין מחיר, עלות משתנה ועלויות קבועות במודל נתון. היא אינה מבטיחה שהעסק יוכל למכור את הכמות הדרושה, וגם אינה כוללת בהכרח תשלומי חוב או השקעות הוניות. יש לבחון אותה לצד תזרים וקיבולת.
כאשר מכירות מתעכבות בחודשים ספורים, הוצאות קבועות ממשיכות להצטבר. עסק עם הון פתיחה מספק עלול להידרש למימון נוסף. לכן תכנון שמרני בוחן לא רק כמה כסף נדרש להקמה, אלא כמה זמן אפשר להחזיק את הפעילות בתנאים פחות נוחים.
הערת מערכת: טקסט עיוני לצורכי מידע; טענות משפטיות ומקורות דורשים בקרת עדכניות לפני פרסום רשמי.
נקודת איזון חודשית:
מודל פשוט למוצר אחיד; אינו כולל מסים, מימון או מגבלות קיבולת.השאלה אינה רק כמה עולה לפתוח עסק. השאלה היא כמה הון דרוש כדי להמשיך גם כשהמכירות מתעכבות.
הנהלה, עובדים ומבנה ארגוני
בתוכנית מופיע תרשים ארגוני עם מנכ״ל, מנהלי מחלקות וצוותי ביצוע. אבל תיבה בתרשים אינה מוכיחה שהמשרה קיימת או שמישהו מבצע את התפקיד. צריך להבחין בין עובדים קיימים לבין גיוס מתוכנן.
יזם יכול להצליח באמצעות ניסיון וקשרים, אך עם התרחבות הפעילות נדרש תיאום בין עובדים, לקוחות, תקציבים ותהליכים. חלוקת סמכויות ומנגנוני דיווח נעשים חיוניים יותר. אין מבנה ארגוני אחד שמתאים לכל עסק.
אדם יכול להיות מומחה בתחום מסוים בלי לנהל עובדים או תקציבים. תואר תפקיד לבדו אינו מוכיח סמכויות בפועל. בהקשרים מסוימים, לרבות L-1A, קיימות הגדרות משפטיות לתפקידים ניהוליים ובכירים ויש לבחון את התפקיד לפי העובדות והדין.
שכר בסיס אינו העלות היחידה של עובד. יש לבחון גם הוצאות גיוס, הכשרה, הטבות, ביטוח וחובות לפי הדין המקומי. גיוס מוקדם עשוי להגדיל צריכת מזומנים; גיוס מאוחר עשוי לפגוע ביכולת האספקה.
תלות במייסד יחיד או בעובד מפתח יכולה לסכן פעילות. תוכנית טובה תבחן גם כיצד נשמרת רציפות כאשר אדם מרכזי עוזב או כאשר גיוס עובדים מתעכב.
תרשים שבו מופיעות תיבות רבות אינו מוכיח שהחברה מסוגלת לנהל את הפעילות. צריך להבין מי אחראי על מכירות, מי מנהל אספקה, מי מאשר הוצאות וכיצד מתקבלות החלטות. בעסק קטן אדם אחד יכול לשאת בכמה תפקידים; בעסק צומח נדרשת לעיתים הפרדה.
העסקת עובדים כרוכה לעיתים בהטבות, ביטוחים, גיוס, הכשרה ומערכות ניהול, בהתאם לדין ולנסיבות. תחזית כוח אדם שאינה מתייחסת לעלויות הרלוונטיות עלולה להציג תמונה חסרה של ההתרחבות.
מומחיות מקצועית אינה זהה לניהול עובדים, תקציבים או פונקציות. ההבחנה חשובה בכל ארגון, ובמיוחד כאשר תפקיד ניהולי נבחן לפי הגדרה משפטית מסוימת. תואר תפקיד מרשים אינו תחליף לתיאור אמין של אחריות וסמכויות.
הערת מערכת: טקסט עיוני לצורכי מידע; טענות משפטיות ומקורות דורשים בקרת עדכניות לפני פרסום רשמי.
מבנה ארגוני טוב אינו זה שמציג הכי הרבה תפקידים, אלא זה שמסביר כיצד האנשים יבצעו את הפעילות.
תרחישים, סיכונים ומדדי ביצוע
ארבעה חודשים לאחר פתיחת השנה, קצב המכירות נמוך מהצפוי ולקוח מרכזי דוחה התקשרות. התוכנית אינה מונעת את השינוי, אבל היא יכולה לספק נקודת ייחוס להבנתו ולהחלטה אם לשנות תקציב, תמחור או קצב גיוס.
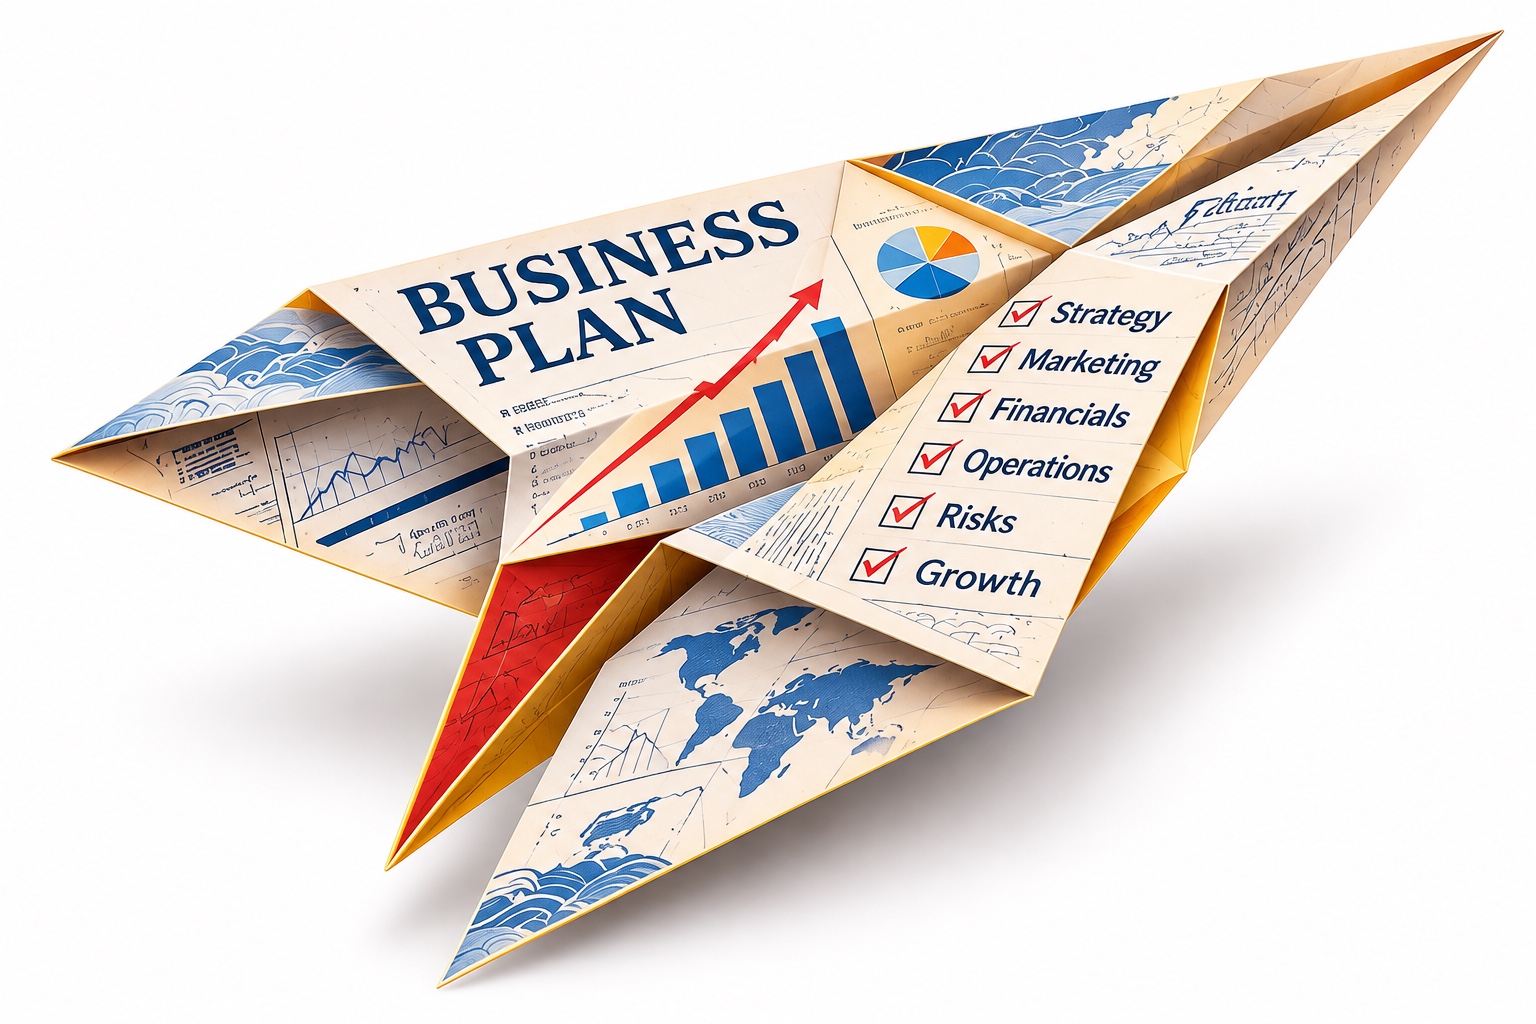
Market Risk נוגע לביקוש ולתחרות; Operational Risk לתהליכים, עובדים ואספקה; Financial Risk לנזילות ולמימון. פעילות בינלאומית עשויה להוסיף סיכוני מטבע, רישוי ורגולציה. סיכון אחד עשוי להעצים סיכונים אחרים.
תרחיש בסיס, שמרני וצמיחה מאפשרים לבחון מה יקרה כאשר הנחות המכירה או העלויות משתנות. אם סטייה קטנה בהכנסות יוצרת מחסור חמור במזומנים, זהו מידע מהותי. אין לראות בתרחישים תחזיות ודאיות.
KPI צריך להיות קשור לפעולה ניהולית. מספר כניסות לאתר יכול להיות פחות משמעותי משיעור המרה, אם המטרה היא לקוחות משלמים. מדידה ללא החלטה אפשרית עלולה להפוך לדיווח בלבד.
לעיתים די בעדכון תחזית, ולעיתים נדרש שינוי במוצר, בקהל היעד או במבנה הפעילות. ההבחנה בין סטייה זמנית לבין שינוי אסטרטגי חשובה יותר מהיצמדות עיוורת למסמך המקורי.
פער בין תחזית לתוצאה אינו מעיד תמיד על תכנון לקוי. לעיתים התרחש שינוי חיצוני. השאלה היא האם ההנהלה יודעת להבחין בין אירוע חד־פעמי לבין שינוי מתמשך ולבחון את ההשלכות על מימון, עובדים ותמחור.
מדד ביצוע מועיל כאשר שינוי בו מחייב בחינה של החלטה. מספר עוקבים יכול להיות מעניין, אך שיעור המרת פניות ללקוחות עשוי להיות רלוונטי יותר לעסק מסוים. אין מדד אחד שמתאים לכל פעילות.
תרחיש שמרני מאפשר לשאול מה יקרה אם המכירות יהיו נמוכות או ההוצאות גבוהות. מטרתו אינה לייצר תחושת פסימיות אלא לחשוף מוקדם נקודות רגישות. אם שינוי קטן גורם למחסור במזומנים, כדאי לדעת זאת לפני התחייבות ארוכת טווח.
הערת מערכת: טקסט עיוני לצורכי מידע; טענות משפטיות ומקורות דורשים בקרת עדכניות לפני פרסום רשמי.
תוכנית טובה אינה זו שלעולם אינה משתנה, אלא זו שמסייעת להבין מדוע השינוי נדרש.
רטוריקה, ראיות ואתיקה של כתיבה עסקית
כל תוכנית עסקית מספרת סיפור: הזדמנות, אנשים ועתיד אפשרי. אבל בניגוד לספרות, היא אינה חופשית להמציא עובדות. חזון אינו הישג שהתרחש, ותחזית אינה הכנסה שכבר התקבלה.
המושגים המזוהים עם אריסטו מאפשרים לחשוב על אמינות הדובר, היגיון הטיעון והממד האנושי. ניסיון מקצועי יכול לתמוך באמינות, נתונים בהיגיון, וסיפור הבעיה בהבנת הערך. אף אחד מהם אינו מחליף אימות עובדתי.
״החברה תעסיק עשרים עובדים״, ״החברה מתכננת להעסיק עשרים״ ו״החברה צופה להעסיק עד עשרים בכפוף להתפתחות הפעילות״ אינן קביעות זהות. בחירת המילים משפיעה על הבנת רמת הוודאות.
כתיבה עסקית מציגה הזדמנות ותוכנית; כתיבה משפטית בוחנת נורמות, תנאי זכאות וראיות. כאשר המסמך משמש בהליך רגולטורי, יש להבחין בין עובדה, תחזית ומסקנה משפטית. מסמך משכנע אינו בהכרח מספיק להוכחת תנאי בדין.
גרף בעל ציר קטוע, יחידות לא ברורות או הנחות מוסתרות עשוי ליצור רושם מטעה. עיצוב איכותי נועד להבהיר את המידע ולא להסתיר את מגבלותיו. כתיבה אחראית מעניקה לקורא בסיס להחליט במה ראוי להאמין.
הצגת טיעון בצורה בהירה עשויה לסייע לקורא להבין אותו, אך אינה מחליפה נתונים או מסמכים. ניסיון מקצועי עשוי לתמוך באמינות; ניתוח שוק עשוי לתמוך בהיתכנות; וסיפור אנושי עשוי להמחיש משמעות. אף אחד מהם אינו מוכיח אוטומטית את האחר.
צבע, גודל אות וגרף יכולים להדגיש מסר. כאשר ציר נתונים קטוע או כאשר תחזית מוצגת ללא סימון ברור, העיצוב עלול להטעות גם אם המספרים עצמם נכונים. עיצוב אחראי מבהיר יחידות, מקורות ומגבלות.
״נהפוך למובילים״ הוא חזון. ״אנו מתכננים להתרחב״ היא כוונה. ״חתמנו על חוזה״ היא טענה עובדתית הניתנת לבדיקה. כתיבה מקצועית צריכה לאפשר לקורא לדעת לאיזו קטגוריה משתייך כל משפט.
הערת מערכת: טקסט עיוני לצורכי מידע; טענות משפטיות ומקורות דורשים בקרת עדכניות לפני פרסום רשמי.
כתיבה מקצועית טובה מעניקה לקורא בסיס להחליט במה ראוי להאמין, לא סיבה להאמין בכל מחיר.
האדם שמאחורי התוכנית
שני יזמים מציגים תוכניות עסקיות דומות. לאחד ניסיון של עשרים שנה בענף ולשני ניסיון בתחום אחר. שאלות השוק והמימון דומות, אבל הערכת יכולת הביצוע עשויה להביא בחשבון גם את הרקע המקצועי של האנשים.
קורות חיים מתארים השכלה, תפקידים וכישורים. פורטפוליו יכול להציג פרויקטים, עבודות, פרסומים, הכשרות והישגים מתועדים. מטרתו אינה לצבור את כל המסמכים שנוצרו לאורך הקריירה, אלא להציג מידע רלוונטי למטרה מוגדרת.
המשפט ״ניהלתי פרויקטים בהיקף עשרות מיליוני דולרים״ דורש בסיס. צילום בניין אינו מוכיח מי תכנן אותו; אזכור של חברה אינו מוכיח מה היה תפקידו של אדם. יש להבחין בין טענה מקצועית לבין ראיה שתומכת בה.
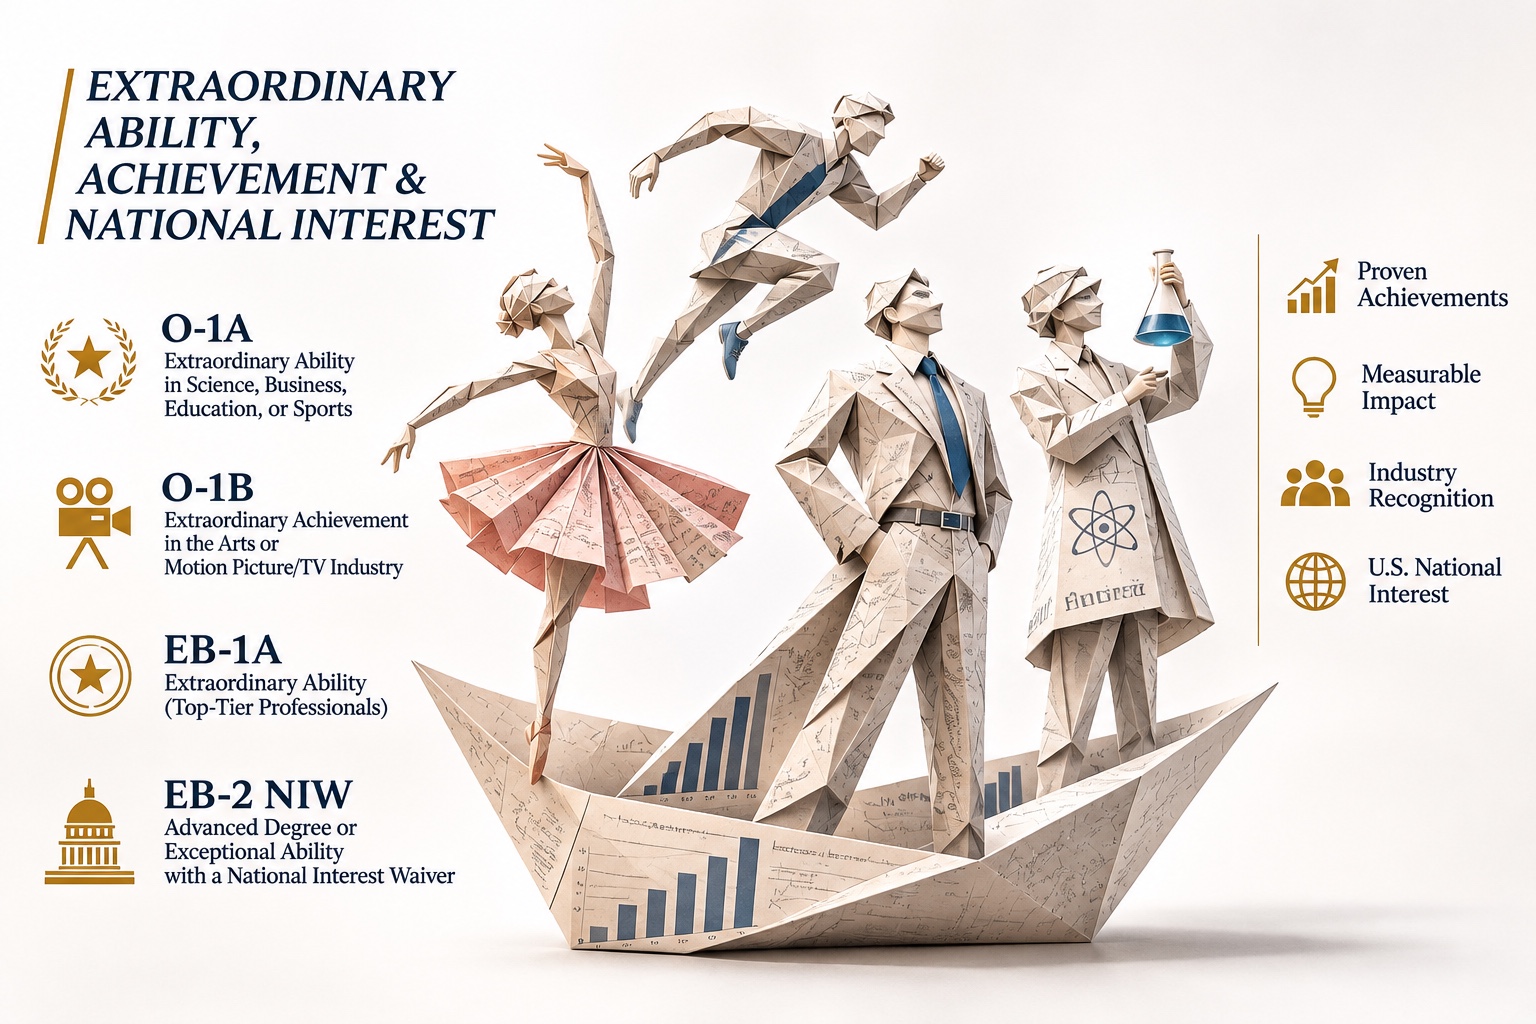
Achievement הוא הישג; Recognition היא הכרה חיצונית. אדם יכול להשיג תוצאות משמעותיות בלי לזכות בפרס או בפרסום. בהליכים כמו O-1 ו־EB-1A, יש לבחון ראיות ביחס לקריטריונים המשפטיים הרלוונטיים ולא להניח שכל הישג עסקי עומד בהם.
ניסיון קודם יכול לסייע להערכת יכולת, אך הצלחה בישראל אינה מבטיחה הצלחה בשוק האמריקאי. פורטפוליו טוב מתאר מה נעשה ומה אפשר ללמוד מכך, בלי להבטיח תוצאה עתידית.
קורות חיים מציגים בדרך כלל רצף תפקידים והכשרה. פורטפוליו יכול להוסיף עבודות, פרויקטים, תוצאות וראיות. עם זאת, כל חומר צריך להיבחן ביחס למטרה: צילום של פרויקט אינו מוכיח כשלעצמו מי ניהל אותו.
אדם יכול להשיג תוצאה מקצועית חשובה ללא פרס או פרסום תקשורתי. הכרה חיצונית היא סוג אחר של מידע. כאשר מסלול משפטי מתייחס לקריטריונים מסוימים, אין להניח שכל הישג עומד בהם אוטומטית.
תיק מסמכים גדול עלול להקשות על הקורא לזהות את המידע המרכזי. בחירת חומרים רלוונטיים אינה מצדיקה הסתרת עובדות מהותיות או הצגה מטעה; היא מחייבת בהירות לגבי מה כל מסמך יכול, ומה אינו יכול, לבסס.
הערת מערכת: טקסט עיוני לצורכי מידע; טענות משפטיות ומקורות דורשים בקרת עדכניות לפני פרסום רשמי.
פורטפוליו טוב מאפשר להבין מה האדם עשה, מה ניתן לבסס ומה עשויה להיות הרלוונטיות של ניסיונו לעתיד.
שני מסמכים, שתי נקודות מבט
תוכנית עסקית שואלת מה העסק מתכוון לעשות וכיצד. פורטפוליו מקצועי שואל מה ניתן ללמוד על האדם או הגוף המקצועי שמאחוריו. לשניהם עשוי להיות מידע על העבר ועל העתיד, אך מוקד הבחינה שונה.
מחקר שוק, מודל הכנסות, תפעול, כוח אדם, מימון וסיכונים מסבירים כיצד העסק אמור לפעול. תוכנית של חברה ותיקה יכולה לכלול גם דוחות היסטוריים; אין פירוש הדבר שהיא הופכת לפורטפוליו.
פרויקטים, פרסומים, תעודות והישגים מתועדים יכולים להציג ניסיון מקצועי. הם אינם מחליפים בהכרח תחזית תזרים או מחקר שוק, כשאלה נדרשים לבחינת הפעילות.
ב־E-2 וב־L-1A New Office עשויה להיות חשיבות לתוכנית פעילות; במסלולים כמו O-1 ו־EB-1A יש חשיבות לראיות הישגים לפי קריטריונים מוגדרים. ב־EB-2 NIW עשויות להיות רלוונטיות גם ראיות למיזם המוצע וגם ליכולתו של המבקש לקדמו. אין כאן רשימת מסמכי חובה אחידה.
איחוד של ניסיון, תחזיות, תעודות ושוק למסמך אחד עלול לטשטש בין הישג שכבר הוכח לבין תוצאה עתידית משוערת. ההחלטה אם להשתמש בתוכנית, בפורטפוליו או בשניהם תלויה במטרת הבחינה.
התוכנית העסקית בוחנת פעילות, משאבים ותחזיות. הפורטפוליו בוחן ניסיון, עבודות והישגים. ההבחנה אינה מוחלטת, משום שתוכנית יכולה לכלול רקע מקצועי ופורטפוליו יכול להתייחס לעתיד. אך היא מסייעת להגדיר מהו התפקיד המרכזי של כל מסמך.
כאשר אדם בעל ניסיון בענף מסוים מבקש להקים פעילות חדשה באותו תחום, הפורטפוליו עשוי להמחיש יכולת והיכרות. התוכנית עדיין צריכה לבחון שוק, תפעול ומימון. הצלחת עבר אינה תחליף לבדיקת תנאי השוק החדש.
במסלולי הגירה שונים יש קריטריונים שונים. מסמך מועיל אינו בהכרח מסמך חובה, ופורטפוליו מרשים אינו מבטיח עמידה בקריטריון של יכולת יוצאת דופן. יש להפריד בין תיאור כללי של מסמכים לבין דרישה משפטית ספציפית.
הערת מערכת: טקסט עיוני לצורכי מידע; טענות משפטיות ומקורות דורשים בקרת עדכניות לפני פרסום רשמי.
מה העסק מתכנן לעשות?
מה ניתן ללמוד על יכולת האדם?
התוכנית מתארת פעילות; הפורטפוליו מתעד יכולת. השילוב יכול להוסיף הקשר, אך אינו מבטל את הצורך לבחון כל טענה.
הקשר בין יכולת מוכחת לתכנון
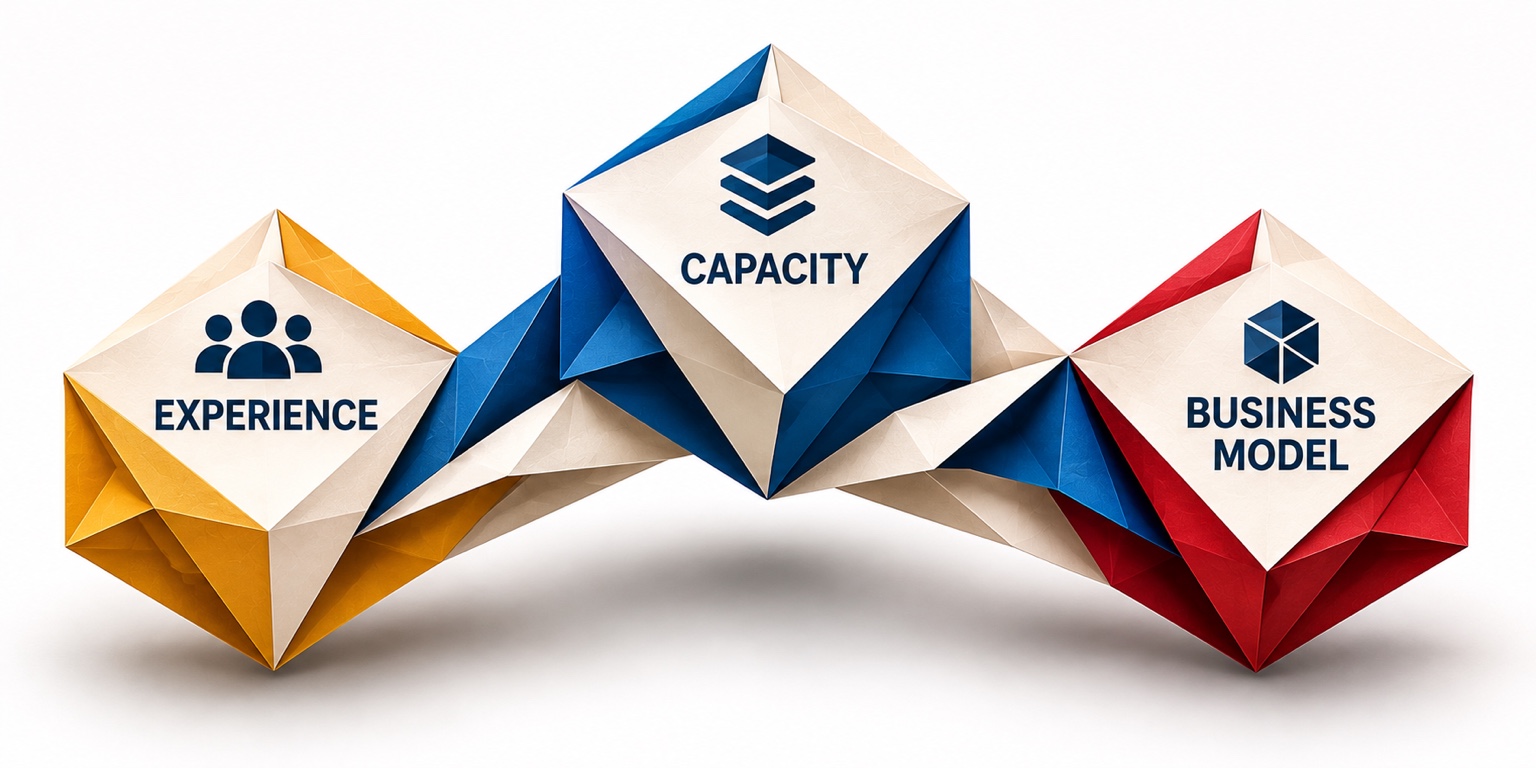
יזם מנוסה מציג פורטפוליו של פרויקטים לצד תוכנית לחברה אמריקאית חדשה. המסמכים יכולים להאיר זה את זה, אם קיים קשר ענייני בין היכולות המתועדות לבין הפעילות המתוכננת.
במגזין נשתמש בביטוי Hybrid File ככינוי מערכתי למסמך או תיק המשלב מידע מסוגים שונים. אין מדובר בקטגוריית מסמך רשמית של רשויות ההגירה, ואין לשילוב יתרון משפטי אוטומטי.
יזם שהוביל פרויקטים בישראל עשוי להחזיק בניסיון רלוונטי לחברה חדשה בפלורידה. אבל עליו עדיין להבין ביקוש, רישוי, מימון ותחרות מקומיים. הצלחת עבר היא נתון חשוב, לא תחליף לתכנון עתידי.
אם הפורטפוליו מתאר מומחיות בטכנולוגיה והתוכנית מתארת פעילות בתחום אחר, הפער אינו מוכיח שהעסק ייכשל. ייתכן שהיזם יגייס מומחים או שותפים. אבל צריך להסביר כיצד יטופלו פערי הידע והביצוע.
Narrative Coherence מתארת עקביות והיגיון בהצגה. המסמכים אינם חייבים להיות זהים; הם צריכים להימנע מסתירות בלתי מוסברות. כתיבה טובה אינה מסתירה פערים אלא מאפשרת להבין אותם.
המסמך המשולב הוא מונח מערכתי לצורך הדיון, לא סוג רשמי של בקשה. הערך האפשרי שלו הוא בהצגת קשר ברור בין ניסיון מתועד לבין פעילות עתידית. הקשר צריך להיות ענייני, ולא תוצאה של הצבת שני מסמכים זה לצד זה.
יזם יכול לעבור לענף חדש, אך המעבר מעלה שאלות על צוות, שותפים, מומחיות נדרשת ורישוי. אין סיבה להניח שכישרון בתחום אחד מוכיח יכולת בתחום אחר. תוכנית עסקית טובה מתייחסת לפער ולא מסתירה אותו.
מסמך המתאר ניסיון עבר ומסמך המתאר כוונה עתידית לא חייבים להשתמש באותן מילים. אבל עובדות יסוד — תפקידים, מועדים, הישגים וחוזים — צריכות להיות עקביות או מוסברות. בהקשר משפטי, המשקל של כל ראיה תלוי בדרישות המסלול.
הערת מערכת: טקסט עיוני לצורכי מידע; טענות משפטיות ומקורות דורשים בקרת עדכניות לפני פרסום רשמי.
הערך של שילוב המסמכים אינו בעצם החיבור, אלא בקשר אמיתי ובר־בדיקה בין האדם לפעילות.
מתוכנית עסקית לתוכנית רילוקיישן
חברה ישראלית בעלת לקוחות, עובדים ומוניטין מחליטה להתרחב לארצות הברית. במהרה מתברר שתרגום התוכנית העסקית לאנגלית אינו מספיק. שוק, עלויות, ביטוח, רישוי ומיסוי עשויים להיות שונים.
המסגרת הפדרלית משותפת, אך קיימים הבדלים בין מדינות ורשויות מקומיות במיסוי, ברישוי, בדיני עבודה ובעלויות פעילות. בחירת מיקום צריכה להתבסס על לקוחות, עובדים, עלויות ודרישות מקצועיות — ולא רק על שיעורי מס או העדפה אישית.
אפשרות להקים או להחזיק בחברה אינה מעניקה כשלעצמה מעמד הגירה או הרשאה לבצע עבודה בארצות הברית. גם השקעה אינה מבטיחה אשרה. יש לבחון בנפרד את סוג הפעילות המותרת ואת מעמד האדם המבקש לבצע אותה.
במסלולים כמו E-2 ו־L-1A New Office תוכנית עסקית עשויה לשמש ראיה תומכת, אך אין דרישת תוכנית אחידה לכל המסלולים. משקלה תלוי בתנאי הדין, בנסיבות ובתמיכה העובדתית. מסמך מרשים אינו מחליף זכאות משפטית.
רילוקיישן עשוי לכלול בני זוג, ילדים, דיור, חינוך, בריאות ותעסוקה. הצלחת העסק אינה המדד היחיד להצלחת המעבר. התכנון צריך לשלב את המערכת הכלכלית, המשפטית והאנושית.
בחירת מדינה או עיר בארצות הברית אינה רק בחירה של כתובת. יש לבדוק לקוחות, עובדים, עלויות, רישוי, מיסוי ומבנה פעילות. נתון מס יחיד אינו מספיק כדי להעריך את התאמת המיקום למודל העסקי.
אפשרות להחזיק בחברה אמריקאית אינה זהה לזכות לעבוד בארצות הברית. הקמת תאגיד אינה מעניקה כשלעצמה מעמד הגירה או אישור עבודה. לכן יש לבחון בנפרד את הפעילות התאגידית ואת ההרשאות הנדרשות לאנשים המבצעים אותה.
מעבר של עסק יכול לכלול שינוי בחינוך, בתעסוקת בן או בת זוג, בדיור ובביטוח בריאות. הצלחה פיננסית אינה המדד היחיד להצלחת רילוקיישן. תכנון אחראי מביא בחשבון גם את המגבלות והצרכים של האנשים שמאחורי הפעילות.
הערת מערכת: טקסט עיוני לצורכי מידע; טענות משפטיות ומקורות דורשים בקרת עדכניות לפני פרסום רשמי.
רילוקיישן אינו רק הקמת עסק במדינה אחרת. הוא בניית מציאות שבה העסק והאנשים שמאחוריו יוכלו לפעול.
מקורות בסיס: U.S. Small Business Administration — Write Your Business Plan; Frank H. Knight, Risk, Uncertainty and Profit (1921); Herbert A. Simon, Administrative Behavior (1947); Alfred D. Chandler Jr., The Visible Hand (1977); William A. Sahlman, How to Write a Great Business Plan (1997); Alexander Osterwalder & Yves Pigneur, Business Model Generation (2010).
להיבטים משפטיים: 8 CFR 214.2; USCIS Policy Manual; 9 FAM.
סטטוס: מהדורת עיון דיגיטלית לבדיקה. יש להשלים אימות מקורות משפטיים, אישור טקסטים בחתימת בעלי התפקידים, עריכה אנגלית ועבודת תמונות לפני פרסום רשמי. הכלים לימודיים בלבד ואינם ייעוץ משפטי, פיננסי או חשבונאי.
התוכן מציג עקרונות ציבוריים ואינו חושף נהלים קנייניים או מידע חסוי של הפירמה.
המגזין BP 01 — THE BUSINESS PLAN הוא פרסום מקצועי ומידעי של DR MOZES CARMEL | LAW OFFICE במסגרת MOZES LIBRARY | ספריית מוזס. התכנים נועדו להעשרה ולהנגשת מידע בנושאי תוכניות עסקיות, הגירה ורילוקיישן לארצות הברית.
אין בתכנים משום ייעוץ משפטי פרטני, חוות דעת משפטית או תחליף לבחינה מקצועית של נסיבות המקרה. הדין האמריקאי, מדיניות רשויות ההגירה והנהלים הקונסולריים עשויים להשתנות. אין בפרסום הבטחה לקבלת אשרה, לאישור בקשה או לתוצאה משפטית כלשהי. קישורים חיצוניים ניתנים לצורכי מידע בלבד.
© 2026 DR MOZES CARMEL | LAW OFFICE. כל הזכויות שמורות בתכנים המקוריים של המשרד, בכפוף לדין ולזכויות צדדים שלישיים. העתקה, הפצה או שימוש מסחרי בתכנים מוגנים מחייבים הרשאה, למעט שימוש המותר על פי דין.
זכויות בתצלומים, איורים, גופנים וחומרים שמקורם בצדדים שלישיים נותרות בידי בעלי הזכויות הרלוונטיים. הכללתם בפרסום אינה מעבירה את זכויותיהם למשרד.
רחוב טיומקין 16, קומה 1, תל אביב, ישראל
16 Tiyomkin Street, 1st Floor, Tel Aviv, Israel
mozescarmel.co.il ↗העמיקו במדריכים, בשיטת מוזס ובספריית הידע הדיגיטלית.
mozescarmel.co.il